
花旗看好港交所 予目标价460元
- 字号
- 放大
- 标准
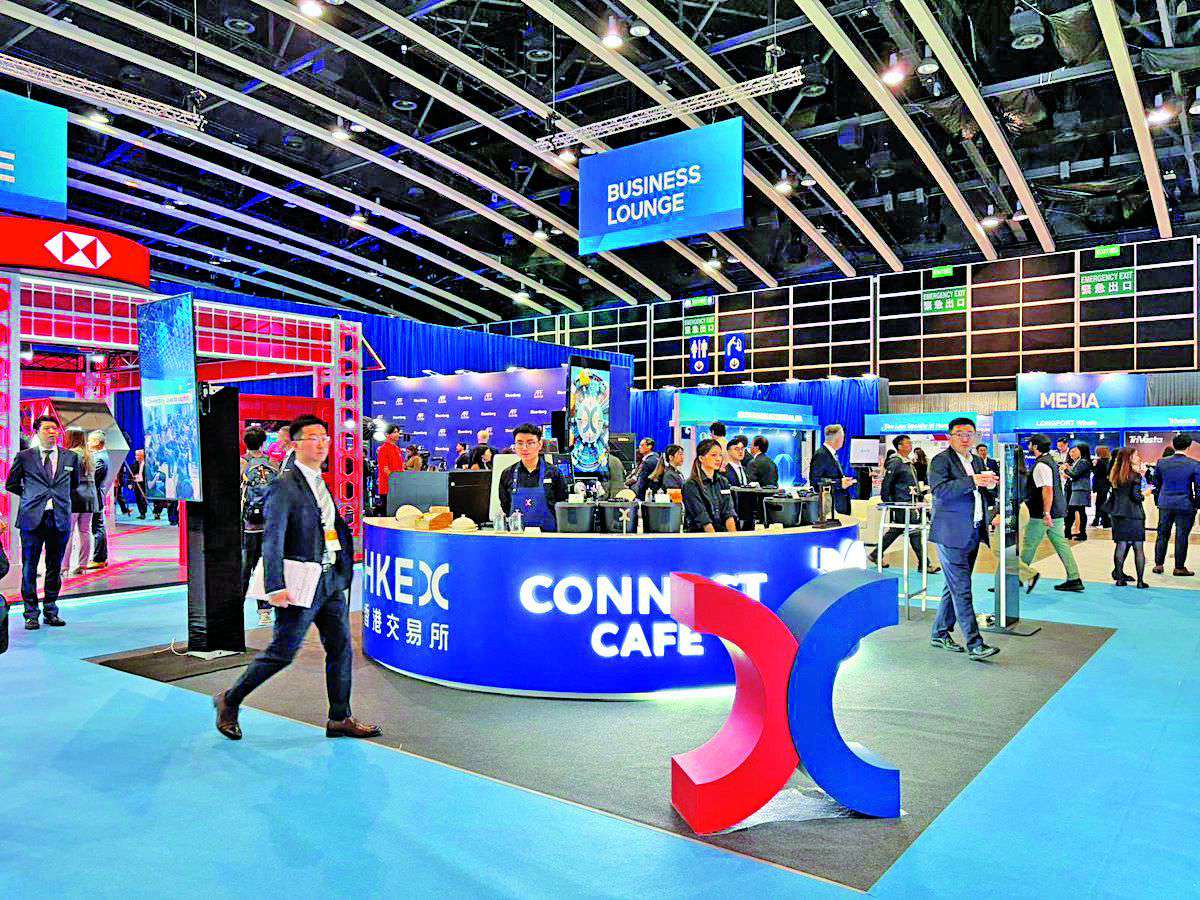
【大公报讯】港交所(00388)第三季业绩表现略逊市场预期,股价一度下跌逾3%,最低见382.4元,收市报385.6元,下跌2.28%。不过,大行仍看好其前景,认为随着互联互通持续扩容、人民币柜台及T+1结算等改革推进,有利中长期发展。
上季业绩逊预期 股价挫2%
花旗发表研究报告表示,港交所第三季股东应占溢利约49亿元,较市场一致预期低3%,但符合该行预测。不过,市场目前的盈利预测可能尚未完全反映9月份交易活动疲弱的影响。但其股价在过去数月表现偏弱,相当程度上已反映市场对港股成交放缓的忧虑,预期业绩公布后股价反应相对有限,继续给予港交所“买入”评级,目标价维持460元。
中金公司早前的研究报告估计,港交所第三季收入及其他收益为77.8亿元,按年大致持平,纯利按年下跌2%至48.1亿元。随着港交所公布业绩,实际收入78.67亿元,纯利48.59亿元,两项数据均略高于中金原先预测。
中金当时预期港交所短期业绩受到交投放缓,及投资收益下降影响,但仍维持“跑赢行业”评级,目标价520元。该行表示,港交所估值处于相对低位,随着互联互通持续扩容、人民币柜台及T+1结算等改革推进,将有利中长期市场发展。