
经纪爱股/从规模转向质量增长 美的前景向好\邓声兴
- 字号
- 放大
- 标准
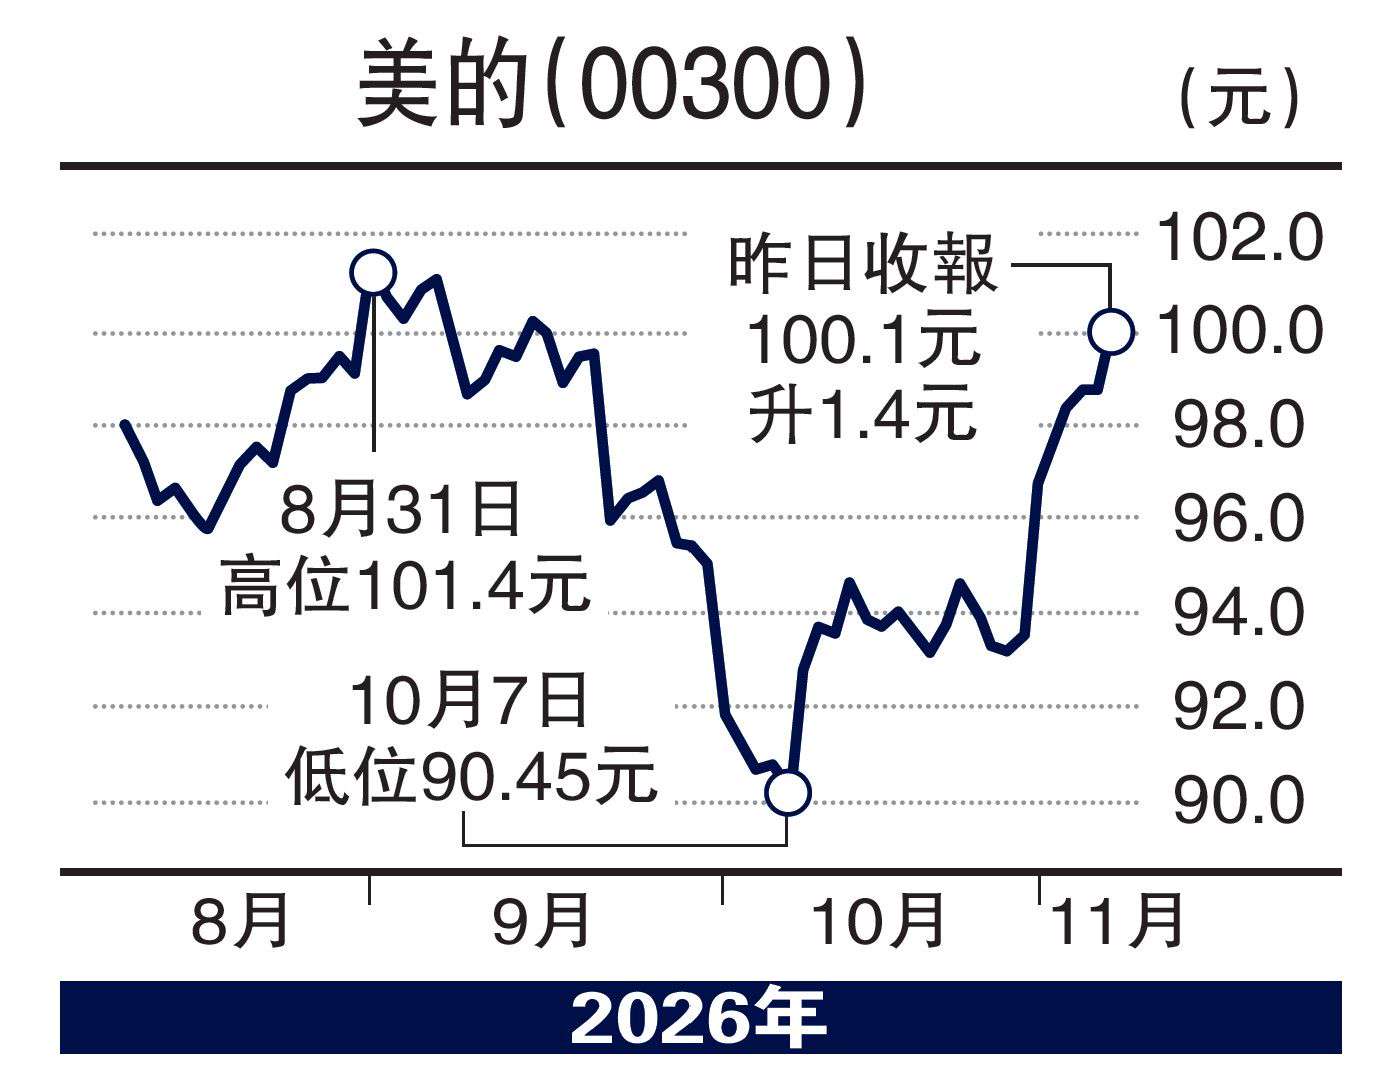
美的集团(00300)公布2026年第三季度业绩,收入与利润表现出现明显背离。第三季度营业收入1073.22亿元(人民币,下同),同比减少4.1%,较第二季度4.5%的增速转负;归母净利润149.47亿元,同比增长25.9%;但扣除非经常性损益后净利润91.93亿元,同比减少15.7%。表面看来,归母净利润的强劲增长与收入的轻微下滑并存,但拆解利润结构便会发现,这一背离主要源于汇兑损益的会计错配,而非经营层面的实质恶化。
若剥离这一会计层面的噪音,美的核心盈利能力并未出现趋势性转弱,第三季度毛利率25.9%,环比提升1.04个百分点,反映产品结构优化与成本管控仍在发挥作用。
企业部成增长引擎
从业务结构审视,美的的增长引擎正逐步从传统家电向B端业务(商业企业客户)迁移。前三季度楼宇科技收入309亿元,同比增长10%;机器人与自动化收入249亿元,同比增长10%;工业技术收入183亿元,同比减少13%。在国内家电零售整体承压的背景下,上半年家电零售额4250亿元,同比减少9.9%,其中空调零售额1221亿元,同比减少15.9%,美的系产品在主流线上线下渠道销售额仍居行业第一,并持续推进COLMO与东芝双高端品牌战略。B端方面,中央空调国内销售额占比超过22%,稳居行业第一。B端业务的稳健表现,部分对冲了C端家电需求的周期性压力。
股东回报层面,美的展现出明确的价值管理导向。截至2026年10月22日,公司累计回购A股1.38亿股,占总股本1.81%,回购金额112.3亿元,且用途已变更为注销减少注册资本。注销式回购直接提升每股盈利与净资产回报率,在收入增速放缓的阶段,为股东价值提供了实质性支撑。笔者认为,美的当前正处于从规模扩张向质量增长转型的关键期,短期业绩受汇率波动与家电需求疲弱影响,但B端业务的持续渗透、高端家电的品牌升级,以及注销式回购所体现的资本纪律,共同构成了抵御周期压力的缓冲。投资者宜将关注点从单季收入波动,转向B端收入占比的提升速度、数据中心液冷等新场景的商业化进展,以及汇率对冲策略的调整效果,这些才是决定其中长期估值中枢的核心变量。
(作者为香港股票分析师协会主席,证监会持牌人士,并未持有上述股份)