
经纪爱股/企业市场成增长动力 美的上望110元\连敬涵
- 字号
- 放大
- 标准
美的集团(00300)上月公布2026年第三季度报告,业绩呈现收入短线承压,但净利逆势走高的情况,经营韧性突出。公司首三季度营收3673.65亿元,同比增长1.19%;净利润413.93亿元,同比增长9.27%。第三季单季营收1073.22亿元,同比回落4.12%,主要受累国内家电补贴退潮、空调DTC直营改革及去年高基数;惟单季净利润149.47亿元,同比大增25.93%,仅扣除非经常性损益净利润短线回落。
本次盈利分化源于会计准则差异,并非主营走弱。人民币升值令汇兑损失计入经常性损益、压缩核心利润,而外汇对冲收益与金融资产收益纳入非经常性损益,带动账面值走高。随汇率走势趋稳,后续汇兑压力有望缓解,扣除非经常性损益净利润的业绩具反弹空间。
上季毛利率改善
业务结构持续优化,To B板块成为增长核心。首三季度楼宇科技、机器人与自动化业务收入同步录得10%增长,有效抵销传统家电内销疲弱。同时公司全球化提速,海外自有品牌OBM收入占比突破五成,由规模扩张转向品牌化、本地化运营,打开长期增长空间。公司费用管控严谨,第三季毛利率环比持续改善,盈利质量稳健。
展望后市,短期渠道改革影响逐步淡化,预计2027年第二季业绩重拾升势;中长期依托楼宇温控、数据中心液冷、工业自动化等赛道,逐步摆脱家电行业周期束缚。此外公司具有高比例分红回购搭配保底派息,有一定吸引力。
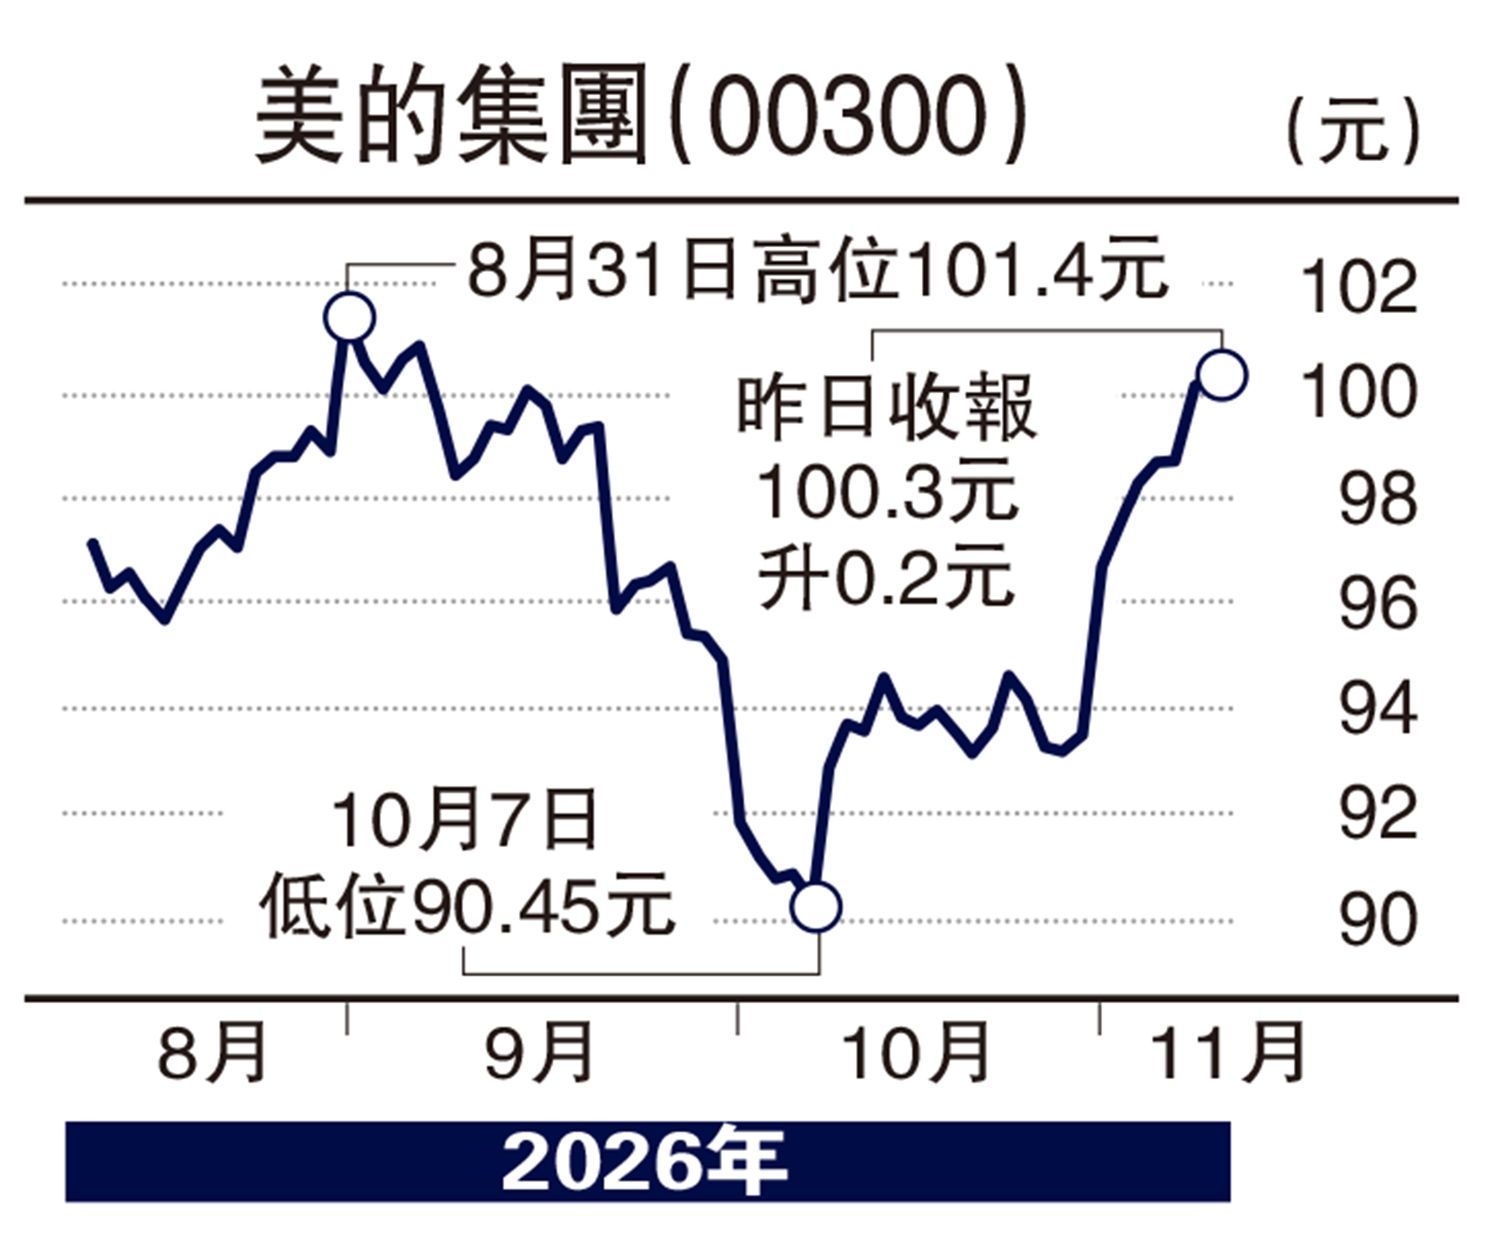
股价业绩后走势强势,逼近历史高位,可于100元水平买入,目标110元,跌破94元止蚀。
(作者为香港股票分析师协会理事,未持有该股)