
股海筛选/出口销量翻倍 吉利增长动力足\徐 欢
- 字号
- 放大
- 标准
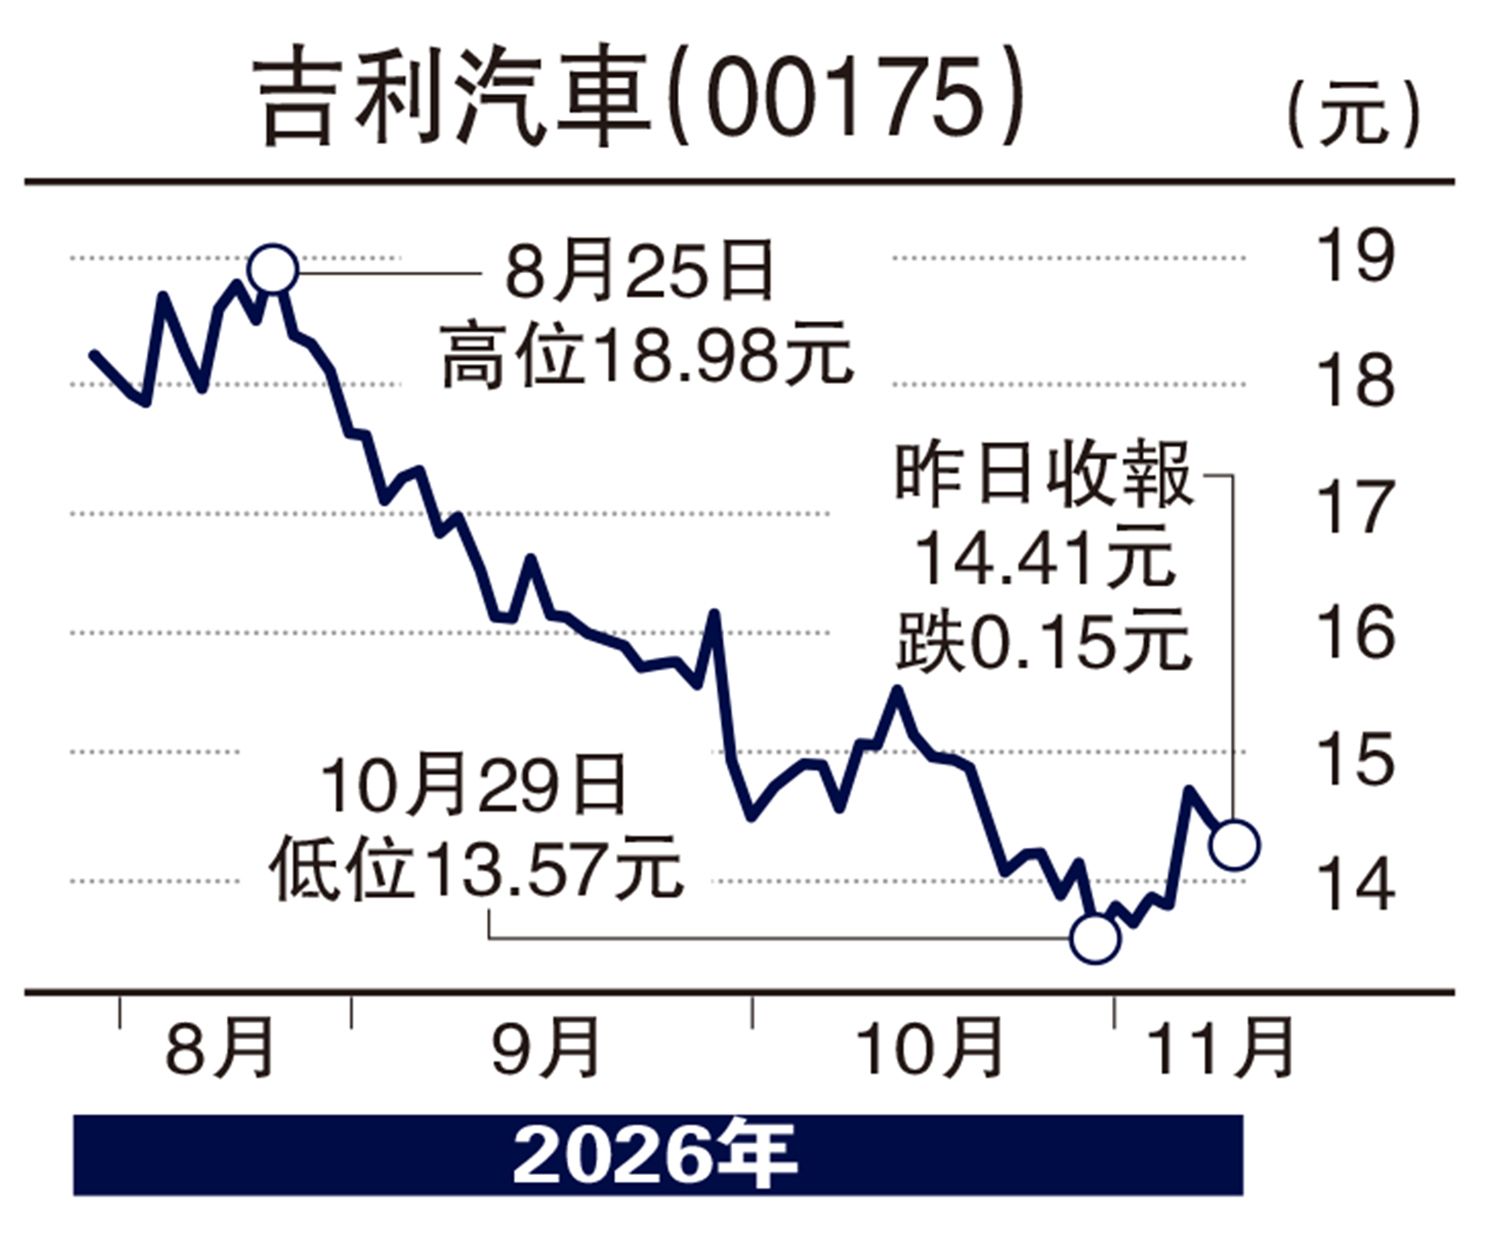
全球股市急挫后,市场风险偏好转弱,短期走势料仍反复。此时宜优先关注核心盈利持续改善、估值合理的优质股份。吉利汽车(00175)值得关注。集团首9个月核心溢利按年增长41%,出口销量大增169%,在内地市场承压之际成为支撑整体销量的主要力量。以约6.2倍预期市盈率衡量,吉利兼具估值吸引力与盈利增长动力。
吉利首9个月收入约2726亿元(人民币,下同),股东应占溢利增长7%至139.3亿元,核心溢利则增长41%至149亿元。第三季核心溢利达52.1亿元,较首季的45.6亿元逐季上升,毛利率亦按年提高约1.5个百分点至18%。同期总销量约223.5万辆,按年增长3%,出口则增长169%至79.8万辆。内地市场的吉利及领克品牌承压,出口扩张为整体销量提供支撑,极氪第三季销量按年翻倍,进一步扩大高端车型的业务规模。
吉利走出区别于行业的智能化路线,其智能化策略是以全域AI 2.0将座舱、辅助驾驶、动力、电池及底盘连接起来。其核心WAM世界行为模型采用云端训练与车端即时推理分工。星睿智算中心2.0提供23.5 EFLOPS算力,结合实车数据和物理模拟,让系统可反复训练道路上较少遇到的情境。车端模型则依据即时感测资料作出判断。整车以Eva智能体统筹座舱与辅助驾驶,底层共用算力、数据及模型,并把AI能力延伸至能量分配、补能管理和底盘控制。这套架构已在量产车上落地。极氪8X搭载融合座舱与辅助驾驶的“超级Eva”,G-ASD 4.0则陆续导入极氪、领克及吉利新能源车系。
共用平台 减少重复开发
对吉利而言,共用平台让同一套基础技术可由高端车型延伸至更广的价格带,减少各品牌重复开发,并扩大研发成果覆盖的车型与用户规模,将大大提升吉利多品牌经营的价值,未来吉利的中期看点,在于全域AI 2.0能否把智能化转化为整车竞争力。
吉利出口放量与核心溢利增长已反映在业绩,智能化平台的跨品牌应用则扩大了研发成果的使用规模。有券商预期集团2026至2028年归母净利润持续上升,以约6.2倍预期市盈率衡量,吉利的估值具吸引力,市况企稳后可考虑分段部署。 (作者为独立股评人)