
国金视野/为何市场担忧AI融资风险?\宋雪涛
- 字号
- 放大
- 标准
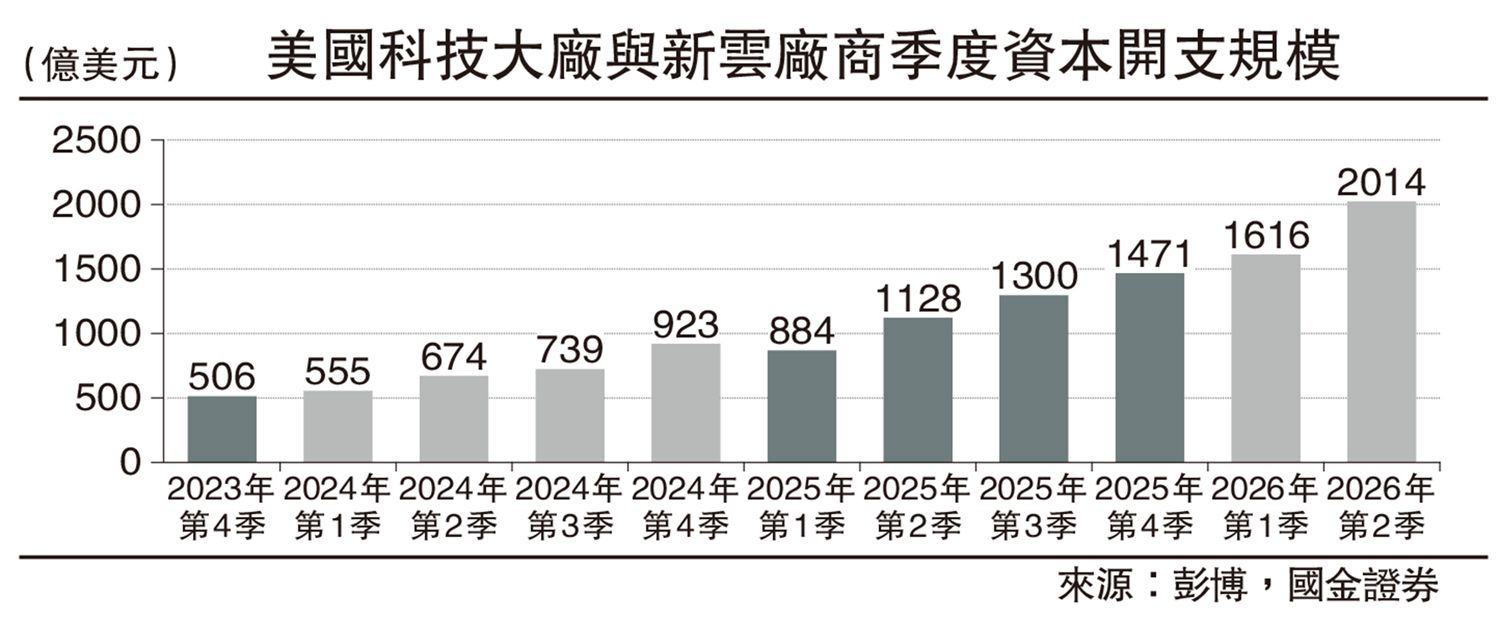
美国AI融资风险近期再次成为市场关注焦点。类似的担忧曾在去年10月至今年1月持续出现,当时市场主要质疑AI企业之间的循环融资、巨额资本开支以及未来回报能否覆盖投入。但到了今年2-3月,Coding能力出现明显提升,Agent应用快速扩张,市场看到AI可能带来更大收入以后,融资风险担忧逐渐下降。近期随着新应用亮点减少、融资规模继续上升,去年曾经讨论过的信用和资本回报问题又重新浮现。
当前AI产业中对利率和信用条件最敏感的,主要是高杠杆新型云厂商和AI数据中心开发商。这些企业大量依靠债务和资产抵押进行融资,抵押资产不仅包括已经建成的数据中心、购买的GPU,还包括从模型厂商和下游客户获得的长期计算服务订单。企业可以依靠未来订单取得融资,再用融资购买GPU、建设机房和电力设施,形成持续扩张。这一融资模式与过去房地产开发存在一定相似性。
房地产企业可以通过土地、在建工程以及未来销售预期获得银行开发贷款,AI数据中心开发商则利用土地、机房、GPU和长期算力订单获得融资。AI项目还需要配套建设电厂、电网、冷却系统、建筑和各种设备,因此其中一部分项目开发环节确实具有较强的固定资产融资特征。但AI也不能简单类比房地产。房地产长期需求主要取决于人口、家庭形成和城市化率,这些都是变化较慢的变量,而AI模型训练与推理能力存在快速提升甚至跨越式突破的可能。一代新模型推出后,能力可能突然提高,迅速创造新的应用和收入,也可能在下一代模型出现之前经历较长时间的缓慢增长。
因此,AI的“分子”不是一个稳定、线性变化的变量,而是可能在一段时间停滞后突然实现跃升。融资风险的判断不能只看债务规模和融资成本,还需要观察模型能力和商业收入能否在较短时间内实现新的突破。
AI的收入增速之所以重要,是因为当前AI融资体系已具有明显的飞轮特征——更大规模的模型训练和数据中心建设需要更多融资,融资需求提高又推动长期利率和企业融资成本上升,企业必须取得更快收入增长才能覆盖成本。
企业要获得更高收入,就需要推出更强模型、扩大推理需求和应用范围,而前沿模型能力持续提升又通常需要增加训练投入。由于训练端的直接盈利能力弱于推理端,更多训练投入往往意味着进一步增加融资需求,使投资规模、利息支出和模型研发相互推动。融资需求越大、资金成本越高,对收入增速的要求也越高,整个体系越来越需要依靠模型能力和商业收入持续突破维持运转。
循环融资放大波动
循环融资和信用担保又进一步提高了这一体系的复杂性、放大了波动。英伟达、芯片企业和云厂商向模型公司投资,模型公司随后又将部分融资用于购买这些企业提供的芯片和计算服务。如果从经济实质上看,一笔资金可能在产业链不同企业之间反复流转,并分别形成投资、收入和订单。云厂商再利用这些订单进行抵押融资,扩大GPU采购和数据中心建设,从而进一步放大信用创造。
正向扩张阶段,循环融资和信用担保可以提高投资速度,但如果最终需求低于预期、订单被削减,信用收缩也可能沿着产业链逐层放大。下游云厂商融资出现问题,会影响其GPU采购和数据中心开发,随后进一步影响芯片供应商、担保企业和投资方的信用状况。在高杠杆、高周转环境下,正向时信用是加速器,反向时去杠杆同样可能成为放大器。因此杠杆本身具有中性特征,关键在于融资资金是否真正提高生产效率和商业收入。如果资金用于高回报投资,融资能够加速增长;如果主要用于填补亏损和维持低效率项目,高杠杆最终会加大风险。判断融资是否合理,最重要的始终是借来的钱能否形成足够高的未来回报。
AI模型公司收入增长如果低于预期,云厂商首先会受到影响。模型厂商减少新增订单、调整计算资源使用计划以后,云厂商产能利用率下降,已有GPU和数据中心面临闲置压力,资本开支也可能被迫压缩。云厂商减少GPU采购以后,上游芯片、服务器、光模块和电力设备订单也会受到影响;再向上游传导,则可能影响半导体设备、材料和关键零部件厂商。这一过程具有典型的“牛鞭效应”:下游需求下降一部分,上游为了防止库存积累可能减少更多采购,而此前根据高增长预期扩张产能的企业,还要承担新增固定资产和库存成本,因此上游利润和估值受到的压力甚至可能超过下游。
(作者为国金证券首席经济学家)