
工银智评/美元趋弱 留意股市板块轮动机会
- 字号
- 放大
- 标准
美国中期选举结束,民主党拿下参众两院并在多州选举中明显占优。外界普遍认为特朗普政府未来推行政策的制约性显著上升。
从国会结构来看,民主党全面重掌立法、预算和监督的主导权,而参议院还对政府高级官员与法官拥有任命和审议权。由于民主党并未在两院拿到足以推翻总统或实现重大制度性突破的超级多数,因此未来美国政界可能出现“强对抗、弱立法、重博弈”的局面。
内政方面,最直接的变化是财政政策空间收窄。特朗普政府若想继续推动减税、补贴或其他扩张性财政方案,或面临国会更严格的审查与阻力。与此同时,民主党与共和党对立加剧,未来财政拨款、债务上限、临时支出法案料成为反复拉锯的焦点,政府停摆风险有所上升。相比推进大规模的新立法,双方可能倾向先处理迫在眉睫的议题。
AI新能源医疗形成分化
产业和监管方面,预计以AI、新能源、医疗三大方向形成分化。民主党主张严格监管AI,围绕数据中心建设、融资透明度、风险披露和强制联邦监管的讨论可能加快推进,从而抬高大型科技企业、晶片、云服务和数据中心产业链的融资与运营成本。相较而言,新能源和医疗板块面临的政策环境有望改善,包括光伏、电网改造、并网支持以及医保补贴修复等方向,或获得更多制度支持和调查保护。
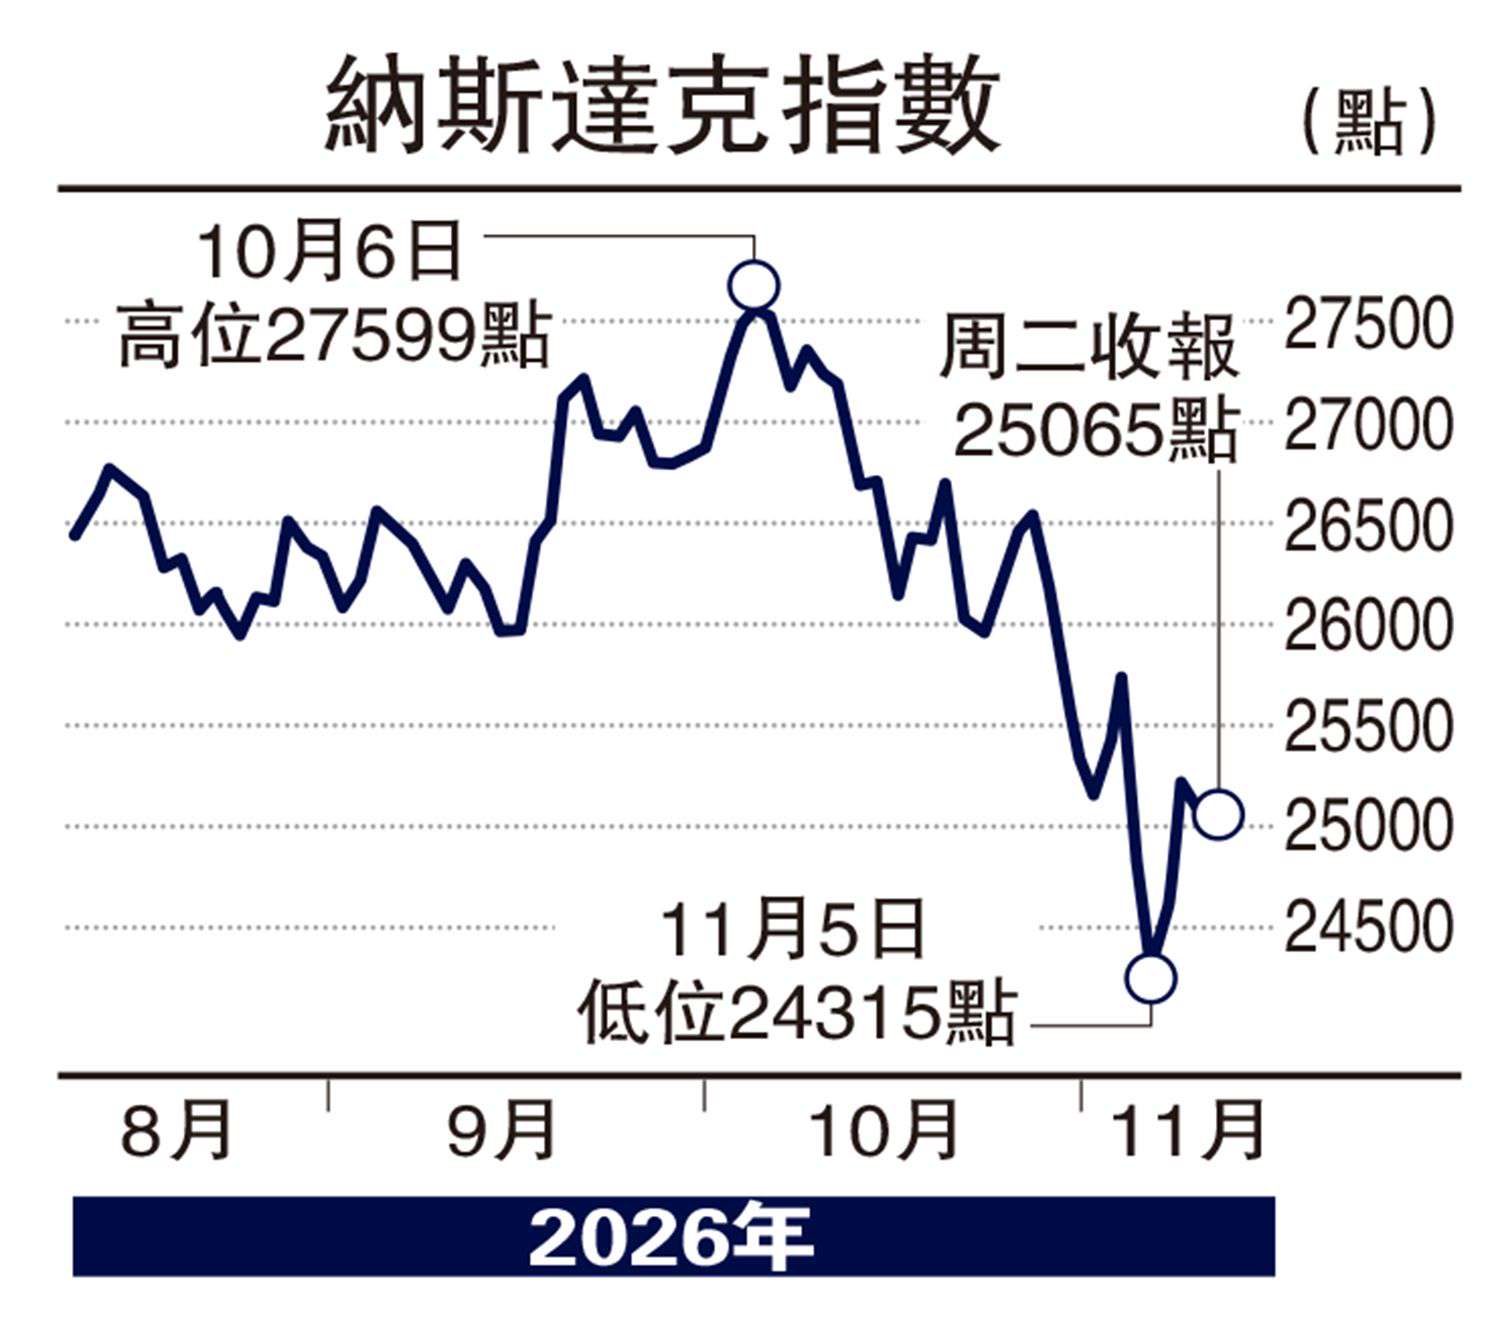
从市场反应来看,中期选举结果公布后通常呈现市场不确定性下降、交易逻辑切换的特征。短期内美汇走弱、美债收益率回落、金价涨、油价跌,反映市场认为财政扩张预期减弱、长期利率上行压力缓和。股市则先跌后涨,说明投资者此前已部分计入政治风险,结果明朗后风险偏好随即修复。美股估值获支撑,但结构分化明显:科技股中半导体承压,新能源及医疗板块相对受惠。港股与A股则受到美元回落和风险偏好修复提振,科技成长板块表现更强。
往后看,预期中期选举对资产定价的影响核心转向具体政策博弈。若财政扩张受限,有望缓和美债长端利率压力,对全球风险资产估值形成一定支撑;但若债务上限、拨款法案反复拉扯,将加剧市场波动。汇率方面,美元未来一段时间可能趋势偏弱,但短期或因12月加息预期及地缘政治不确定性延续偏强波动。大宗商品方面,黄金中期受惠于美元和利率回落,但美联储紧缩仍掣肘短期表现;原油短中期则受需求放缓与地缘政治影响反复波动。
总括而言,民主党掌控两院或象征着特朗普政府内政受限、行使外交和行政权时更趋强硬。未来美国更可能进入一个“国会主导监督、白宫主导执行”的互相博弈阶段。对市场而言,这既压制了激进财政扩张预期,也提升了政策不确定性和结构性分化特征。投资者需留意把握利率回落、美元趋弱与板块轮动的机会,灵活调整资产配置组合。
(中国工商银行(亚洲)东南亚研究中心)