
股坛魔术师/中远海能息率5厘 现价吸引\高 飞
- 字号
- 放大
- 标准
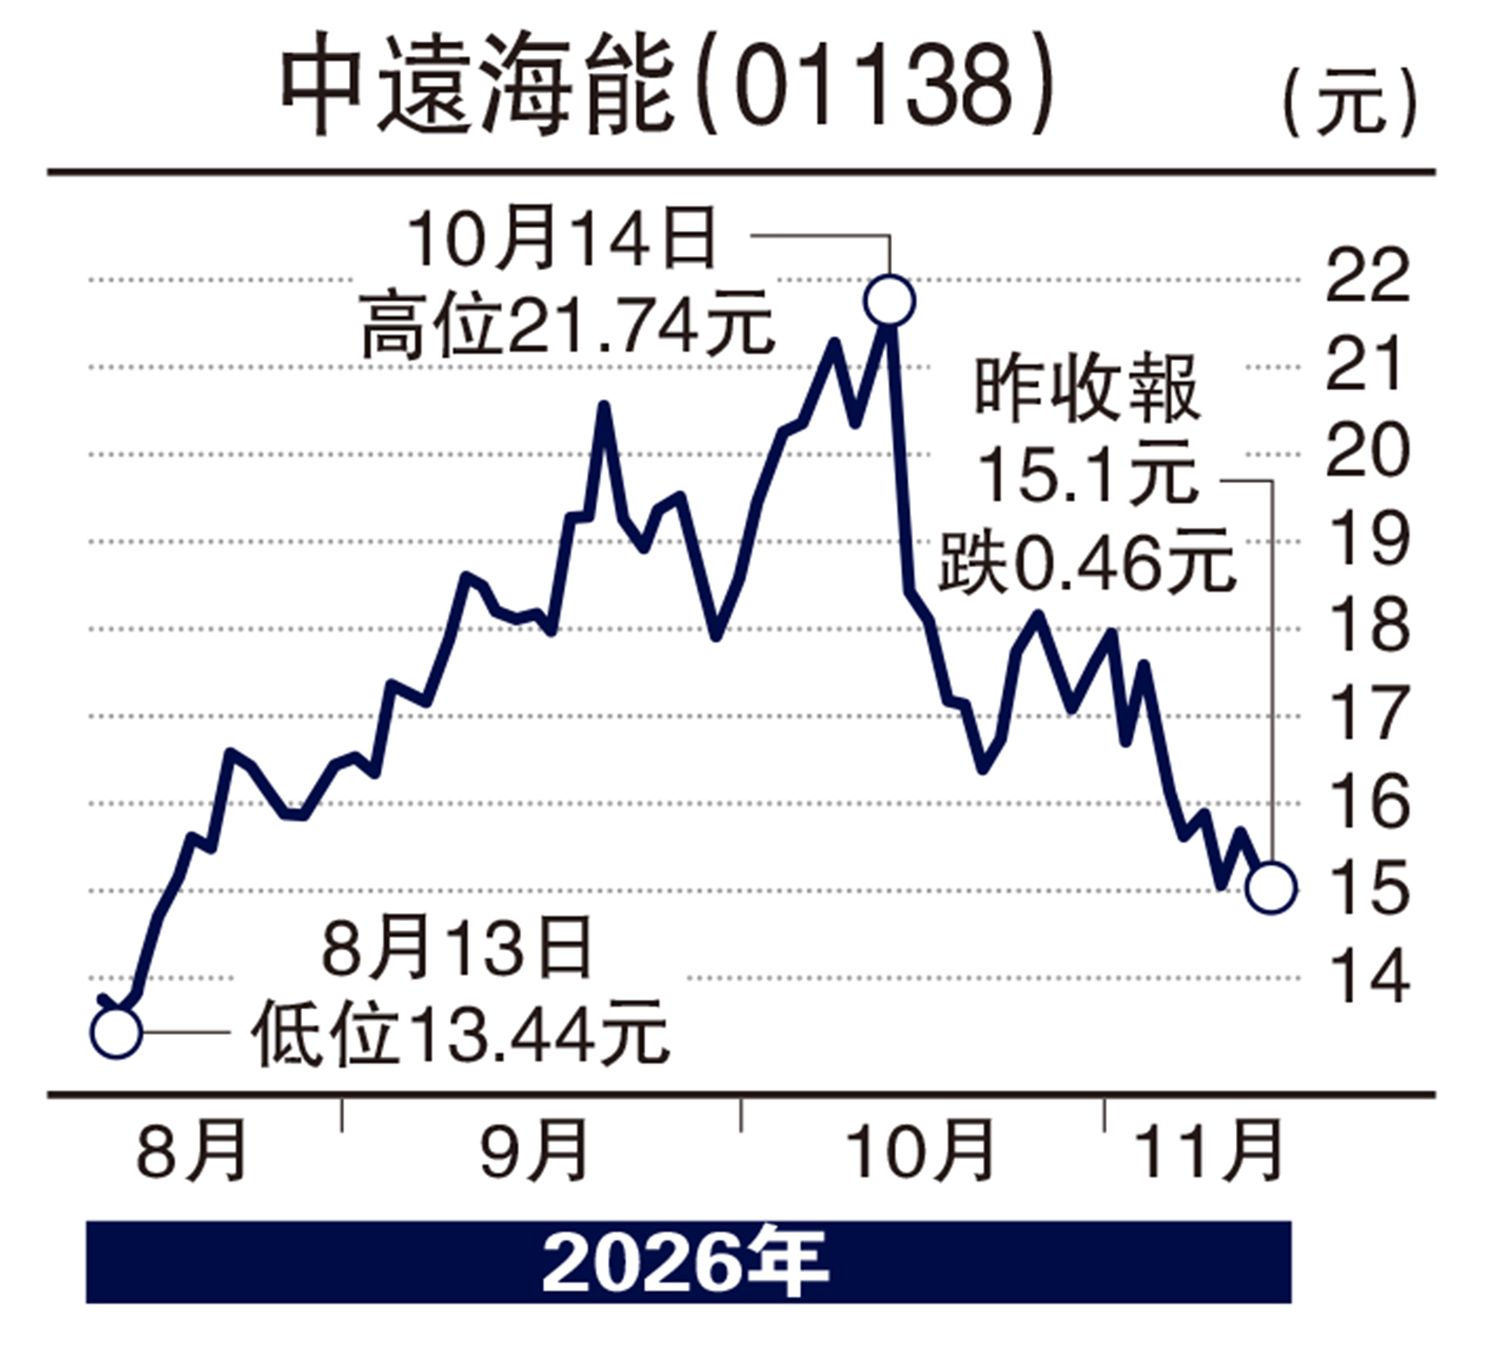
国际油价有机会因为中东局势缓和而下跌,有利航空和航运股,当中,中远海能(01138)日前公布第三季业绩,业务表现理想,大行纷纷发表正面的报告。现价动态市盈率只有8.4倍、息率近5厘,H股较A股折让22%,有吸引力。
前三季,公司实现营运收入252.43亿元(人民币,下同),年增47%;其中,第三季收入100.97亿元,年增近83%。归母净利前三季近74亿元,年增171%;其中,第三季逾28亿元,年增235%。
各业务表现方面,外贸油运业务第三季VLCC运价回升,外贸毛利增厚。第三季度,霍尔木兹海峡石油出货量逐步修复,炼油利润高企支撑运输需求;绕航及船对船转运增加,压低运输效率,叠加地缘风险溢价,带动VLCC运价上行。前三季度,TD15、TD22航线平均TCE分别约15.3、13.8万美元/天,年比分别上涨约250%、224%。前三季外贸油运业务营业收入近184亿元,年增73%;毛利实现80.8亿元。
前三季度,公司内贸油运业务营业收入逾39亿元,年减4.3%,毛利10.5亿元;LNG运输业务:2026年前三季度,公司LNG运输部门实现2.8亿元,年增35.4%,毛利实现0.87亿元,年增77.5%,贡献归母净利6.7亿元,年比基本持平。
摩根士丹利发布研报称,中远海能计划建造10艘超大型油轮(VLCC),总造价约95亿元,并以光船租赁方式增租14艘,总租金上限为174亿元,租期不超过20年,预计于2029至2030年交付,并指新造船定价低于Clarksons所引述的市场价格。
该行指出,尽管光船租赁价格高于CSE现有船队的盈亏平衡点,但在当前市场情况下属合理,自由现金流(FCF)可充分覆盖首期付款,亦不认为周期会在2027年底或2028年见顶;新船交付安排于2029至2030年,对近期影响有限。该行予中远海能“增持”评级,目标价28.4港元。