
金融观察/中选结果难改美AI发展方向\宋雪涛
- 字号
- 放大
- 标准
未来人工智能数据中心(AIDC)监管将提高企业成本,但不会改变美国持续投入AI的方向。中美竞争仍将围绕先进芯片、基础设施和应用商业化展开,股市能否重新走强,取决于AI应用能否兑现收入。
美国中期选举后,民主党拿下参众两院。市场意外的并非谁赢谁输,而是民主党赢的幅度,以及在传统红州州长选举中的突破,其中得州最典型。民主党候选人Gina Hinojosa以约53%对46%击败现任州长Greg Abbott,竞选花费只有Abbott的八分之一左右。她是1995年Ann Richards卸任后得州第一位民主党州长,也是得州第一位拉丁裔州长。
得州州长换人,对AI产业的影响远超一般的地方选举。Hinojosa在竞选中主张暂停新的数据中心审批,取消部分税收优惠,而得州是全美数据中心规划最集中的州。据Cleanview统计,得州规划容量88.4吉瓦,约占全美的两成多,是俄亥俄(21.9吉瓦)和佐治亚(20.2吉瓦)两州之和的两倍多。得州之外,还有八个州的州长主张暂停或延长已有的暂停措施,九州合计规划容量158.6吉瓦,约占全美的41%。这些项目的审批、电力建设和投资节奏都需要重新评估。
得州翻蓝最受关注
AI和数据中心是本次中期选举中影响选民投票的重要议题。NBC全国出口民调显示,56%的选民认为AI数据中心是影响其国会投票的关键或重要因素,76%的选民反对在自己的社区新建数据中心。反对者中64%投票支持民主党,但仍有34%投票支持共和党,可见反对情绪并不局限于民主党选民。这种情绪在选前已有相当基础。得克萨斯大学8月的民调显示,57%的得州登记选民反对在本社区建设数据中心,农村和郊区选民的反对比例均为60%,共和党选民中支持与反对的比例也基本持平。
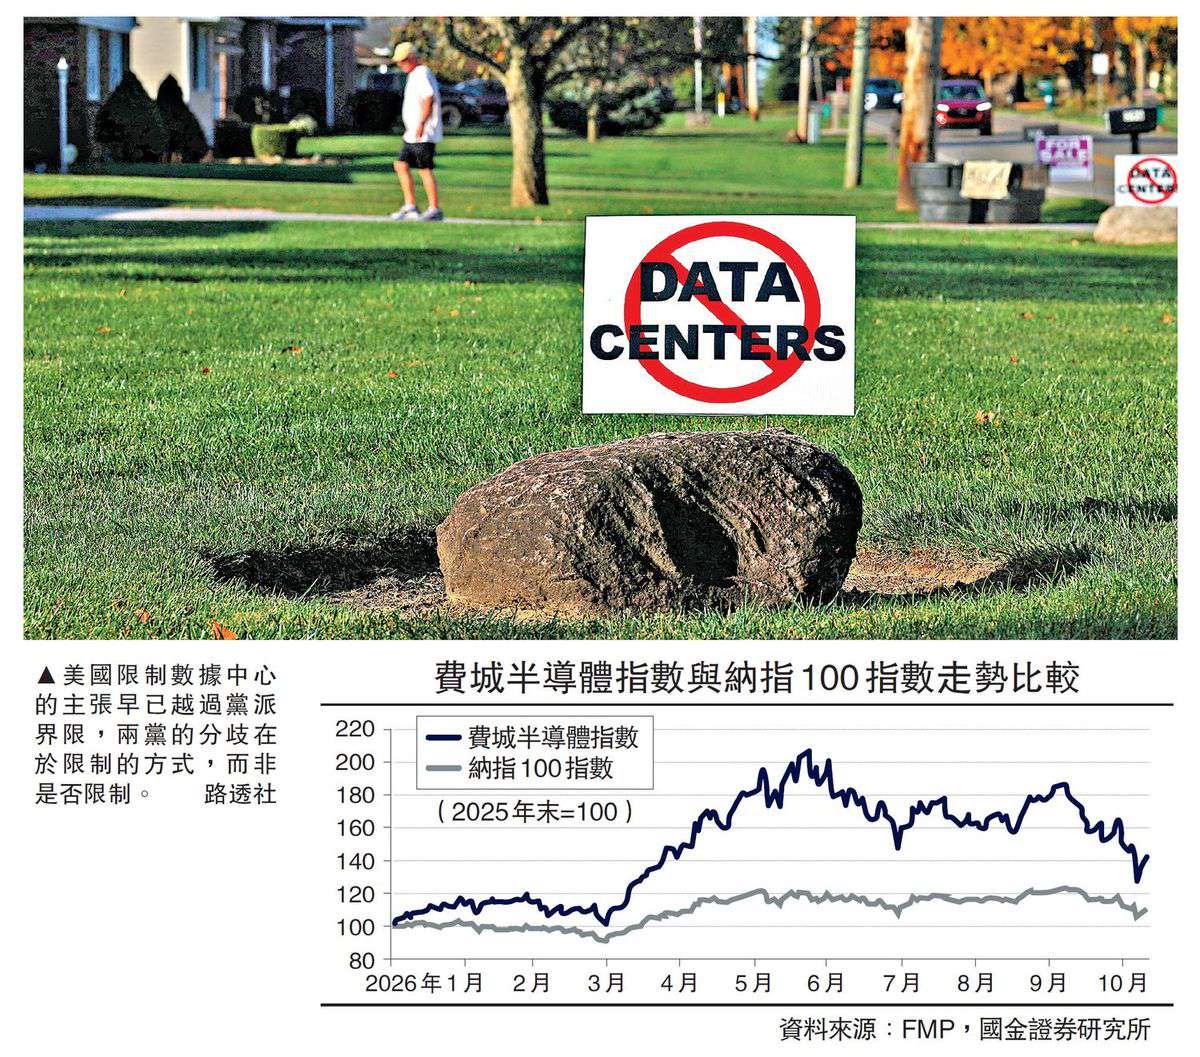
限制数据中心的主张早已越过党派界限,两党的分歧在于限制的方式,而非是否限制。从竞选立场看,Data Center Watch跟踪的36个州74名州长候选人中,超过九成支持禁止、暂停或附条件开发,在得州、俄亥俄、密歇根等八个州,两党主要候选人都主张某种形式的暂停。民主党候选人更倾向于直接暂停,约六成持此立场,但共和党候选人中也有三成支持。这种立场最终延续到了选举结果中,在已出结果的州长选举中,34名胜选者有32人支持加强监管或限制建设。这意味着无论哪党执政,数据中心都将面临更严格的审批和更高的成本分担要求,政策差异更多体现在选择暂停审批还是附加条件。
立法层面的变化更能说明问题。两党争论的焦点已不再是是否支持数据中心建设,而是建设成本由谁承担。联邦层面,民主党在今年1月提出《Power for the People Act》,要求数据中心承担因其接入而新增的输电成本,并单独设立电价类别。9月共和党主导的《Ratepayer Protection Act》在众议院以417票对3票通过,要求大型数据中心承担为其新建的发电和输电成本,仅有3名民主党议员投下反对票。但这些立法的力度仍然有限。联邦法案只要求各州审议相关标准,并不强制采纳。但从政策方向看,“谁受益、谁付费”已成为两党共识。
数据中心增速势放慢
地方反对已开始影响具体项目。Data Center Watch统计显示,二季度全美至少45个数据中心项目因地方反对受阻,涉及计划投资近680亿美元。据媒体报道,选举当天,46项限制数据中心的地方公投获得通过或预计通过,其中至少17项直接禁止大型数据中心。
选举对数据中心建设的影响,关键不在于各州政策收紧到什么程度,而在于项目处于哪个阶段。已获得许可、完成融资并进入建设阶段的项目受影响有限,尚未完成许可、电力接入和投资决策的项目则更容易受到新政策约束。
SemiAnalysis测算,2027年新增规模排名前二十的州计划新增容量33.8吉瓦,其中约四分之三已经开工,选举结果难以改变这部分产能的投产节奏。真正的扰动来自得州的许可冻结。如果冻结延续至2027年州议会常会结束,暂停将从9月起持续约八个月,等到新规则夏末生效,则接近一年。暂停期间厂房建设仍可推进,但新增发电设备无法获批安装,部分已在建园区的后续供电阶段可能因此延误。这类影响集中在个别项目的投产节奏上,对2027年整体新增容量的冲击有限,压力主要留给尚未开工的2028年项目。
2028年的情况明显不同。SemiAnalysis预计全美2028年净新增62.2吉瓦,新增规模最大的13个州合计43.5吉瓦,占全国的70%,其中约40.5吉瓦尚未开工,占比达93%。得州一州新增18吉瓦,接近全国的30%,同样有93%仍处于规划阶段。SemiAnalysis在选前测算,若主张暂停的候选人全部胜选,涉及2028年计划投产容量约30吉瓦,若仅附条件派全部胜选,则约为5.7吉瓦。从得州、佐治亚等州的结果看,实际情况更接近前者。2027年面临的主要是工程问题,2028年面临的则是政治问题,最终影响大小取决于各州暂停的持续时间。
从资本开支看,预计选举结果可能使科技公司2027年约1.4万亿美元的AI基础设施投入减少5%至7%,最多10吉瓦数据中心容量无法按期投产。这一估计比SemiAnalysis更悲观,可视为2027年的下行情形,但削减的主要是边际增量,大部分支出已有订单和在建项目支撑。如果建设成本上升、投产节奏放缓,2028年资本开支增速可能低于此前预期。
11月5日美国科技股的大幅下跌,在AI产业链内部呈现明显分化。存储和光通信跌幅最大,明显超过同日的费城半导体指数,新型云厂商也受到较大冲击,大型云厂商跌幅则相对有限。但把时间线拉长看,11月5日并不是下跌的起点。费城半导体指数自6月22日见顶,到11月5日收盘已累跌38%,其中选举前已较高点回撤近三成。资金层面的撤离同样早已开始。高盛主经纪商数据显示,截至10月15日当周,对冲基金减持科技股的速度为至少十年来最快,半导体是卖出金额最大的板块,净杠杆率降至一年来低点48.6%。
估值处于高位、现金流转弱、增速边际放缓,美国AI股的结构性挤泡沫并不意外。主因是估值和现金流,催化剂是选举,放大器是仓位和杠杆。未来AI投资的重要变化,是资本开支增速逐步让位于真实收入、现金流和算力利用率。
硬件需求最终来自模型和应用。如果模型厂商无法持续扩大付费收入,云厂商就难以长期维持高额的算力采购和数据中心建设。反之,如果AI能在企业软件、编程、科研、创新药和机器人等场景实现商业化突破,就能提升模型收入、Token用量和算力利用率,为硬件产业链提供更稳定的需求。AI投资机会将逐步从硬件扩散至模型、软件、互联网应用、AI for Science和物理AI等能够产生持续现金流的领域。
监管趋严已成大势
市场去杠杆也可能推动资产配置的变化。选举后美债收益率下行,国际油价一周内大幅回落,此前受能源和融资成本压制的消费、医药、化工、房地产和部分周期行业有望改善。AI内部的投资也将从高度集中的硬件交易,逐步扩展至软件、模型和应用,形成更加分散的增长来源。
民主党在地方选举中主张更严格的AIDC监管,并不意味着其反对AI产业发展。AI推动大型科技企业的收入和估值增长,科技股吸引全球资本流入美元资产,支撑美国资本市场和长期融资能力。在政府债务规模庞大、需要持续吸引海外资金的背景下,科技领先对经济增长、资本市场和国家竞争都至关重要,两党都缺乏主动放弃AI领先优势的动机。如前文所述,两党的分歧主要在于数据中心的电力、水资源和基础设施成本由谁承担,这意味着未来AIDC监管将提高企业成本,但不会改变美国持续投入AI的方向。
(作者为国金证券首席经济学家)