
经纪爱股/建行盈利能见度高 回报稳定\邓声兴
- 字号
- 放大
- 标准
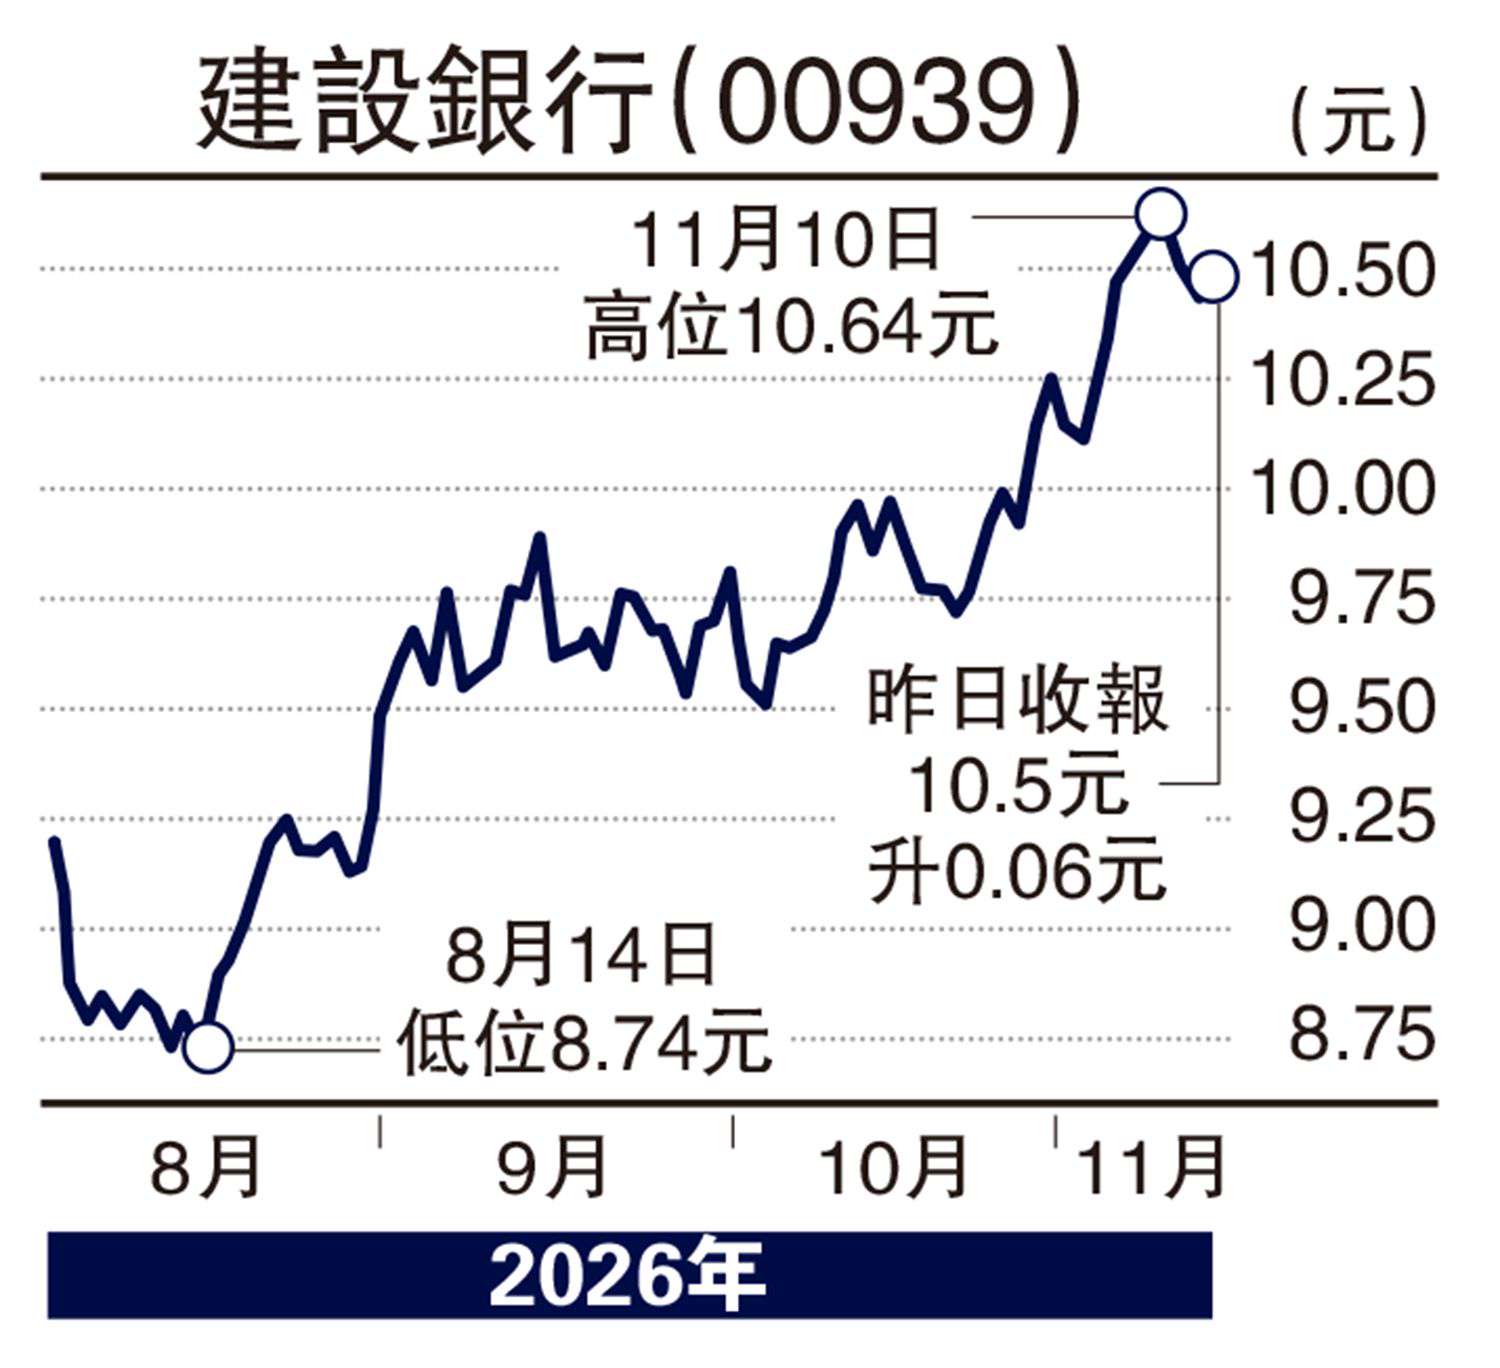
建设银行(00939)公布2026年第三季度业绩,整体表现稳健且优于预期。前三季度实现营业收入6389亿元(人民币,下同),同比增长11.4%;归母净利润录得2742亿元,同比增长6.6%。单看第三季度,经营收入1972亿元,同比增长13.1%;净利润1039亿元,同比增长8.5%,增速较上半年进一步提升。年化加权平均净资产收益率(ROAE)为10.06%,虽同比微降0.3个百分点,但在当前息差环境下仍属稳健。营收维持双位数增长,盈利增速稳中有升,反映国有大行在规模优势与政策红利支撑下,经营基本面正逐步向好。
从营收结构剖析,息差企稳与非息高增是两大核心支撑。前三季度净利息收入同比增长10%,较上半年提速1.6个百分点。净息差录1.36%,较上半年仅下降1个基点,较2025年更回升2个基点,息差企稳态势明确。非息收入方面,前三季度达1685亿元,同比增15.4%,占营收26.4%。
资本实力与股东回报构成估值的重要防线。核心一级资本充足率14.39%、一级资本充足率15.44%、资本充足率19.55%,均较上季末提升,安全边际进一步增厚。董事会建议派发2026年中期现金股息每10股2.010元,合计525.82亿元。
笔者认为,建行在息差企稳、非息收入高增及资本厚实的三重支撑下,盈利能见度较高。当前估值对应的股息率具吸引力,在市场波动中,其防御属性与稳定回报值得关注。
(作者为香港股票分析师协会主席,证监会持牌人士,并未持有上述股份)