
毛语伦比/亚马逊拓云端AI 回至240美元可买\毛君豪
- 字号
- 放大
- 标准
亚马逊(AMZN.US)正处于商业模式转型的关键阶段,从电商平台延伸至物流、云端运算与AI等多个领域。公司一方面持续投资新技术与服务,另一方面也面临监管、资本支出及产品商业化等考验。对投资者而言,重点不只是新业务的想像空间,更在于能否有效融入既有生态系,转化为可持续的营收与效率优势。
电商方面,亚马逊在澳洲用户规模增加,按年增72.8万至950万,显示亚马逊仍能凭便利配送、会员权益与完整商品选择吸引消费者。英国监管机关批准Prime Air扩大试点,服务对象由约600人增至8000人,则展现公司把物流创新推向新场景的企图。只是无人机配送能否普及,仍取决于安全、成本、天气与城市环境等条件。面对Temu、希音(00625)等平台以价格和本地化供给竞争,亚马逊不能只靠规模,也须持续改善体验与履约效率。
AI基础设施是亚马逊下一阶段扩张的核心,但同时带来高昂成本。公司将资本投入资料中心、云端算力与自研晶片,AWS的高速成长证明需求强劲,却不代表投资必然迅速转化为现金流。若资料中心建设因政策、社区反对或供应链限制而放慢,短期或可减轻资本支出压力;但若算力不足,也可能错失AI服务需求。真正的考验不是投入多少,而是新增容量能否持续转化为收入与营业现金流。
机器人是另一项长期押注。亚马逊收购Fauna Robotics、成立个人机器人团队,试图结合Alexa、Ring、AWS与零售通路,切入家庭或商用机器人市场。人形机器人若要进入家庭,必须提供清楚且高频的功能,同时把价格、可靠性与隐私疑虑降到可接受范围。
新业务提升营收成考验
整体而言,亚马逊的优势已不只是“卖得更多”,而是把电商、物流、会员、广告与云端服务整合成一套生态系。未来能否延续成长,取决于AWS与AI投资的回报、零售效率的改善,以及新业务能否解决真实需求。若资本投入只带来规模而未提升获利,转型将承受压力;若能将技术优势转化为可靠服务,亚马逊仍有机会建立超越传统电商的竞争壁垒。
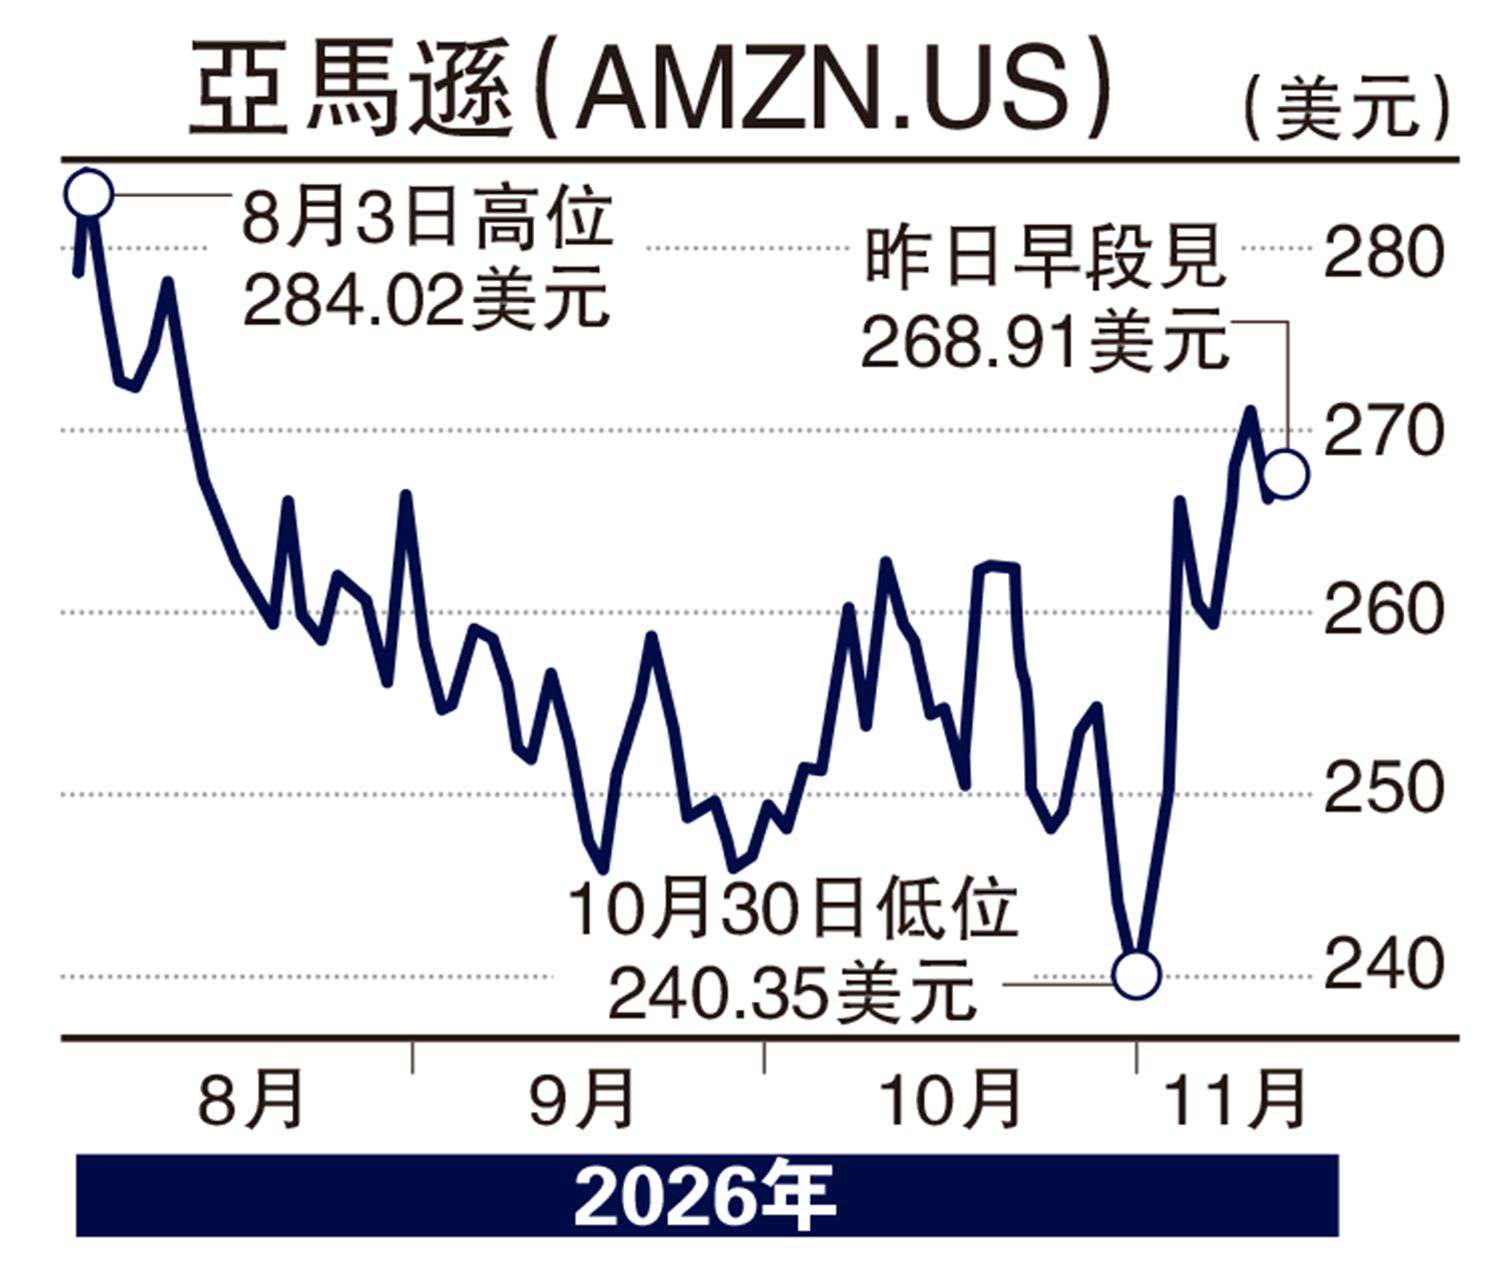
股价方面,亚马逊属于强势股之一,历史高位处于287美元,现价距离该高位不足10%。因此,中长期看好的投资者可于240美元左右买入,后市只要不跌穿200美元,作中长期持有。
(作者为富途证券高级策略师,证监会持牌人士,并无持有上述股份)