
金融热话/联储加息会戳破AI泡沫吗?\赵 伟
- 字号
- 放大
- 标准
如果美联储仍处于降息周期,一些关于人工智能(AI)基本面与AI“泡沫”的分歧或许仍可以被暂时搁置,如同2025年底展望2026年一样。但是,2026年9月美联储已重启加息、且未完待续,展望2027年,需要从宏观和金融视角审视AI“泡沫”问题。
货币紧缩是金融泡沫重估的“必要非充分条件”,泡沫本身才是其重估的“充分必要条件”。历史上,大量引发经济危机的典型金融泡沫,货币紧缩都是泡沫破裂的重要触发条件,比如美国1929年股市崩盘、1973年“漂亮50”泡沫、2000年科网泡沫与2008年次贷危机,或者日本1989年半导体泡沫、1990年房地产泡沫等。但更完整的经验是,货币紧缩并非必然引发金融危机和经济衰退,有时美国经济可以实现“软着陆”。所以,货币紧缩是否会刺破金融泡沫,要以泡沫真实存在为前提。
资本开支尚未狂热”
机制上理解,金融泡沫的表现之一是过度加杠杆,而泡沫破裂则对应着激进地去杠杆,区别仅在于主体、客体和中介。实体层面,美联储加息将提高融资成本,压缩企业资本开支意愿,减少其他企业的现金流(A的支出就是B的收入)。杠杆层面,利率上升会降低抵押品价值,提升杠杆率。所以,如果美联储持续加息,或将有愈来愈多的企业进入到明斯基(Minsky)定义的“庞氏融资”阶段——现金流不足以覆盖到期债务的利息,资本开支和信用扩张周期将被逆转,泡沫也将被清算。
所以,首要问题是:AI“泡沫”是否存在,如果存在,有多大?本文并非探讨股票估值层面的“泡沫”,因为如果仅仅是某个板块的估值泡沫,风险往往是技术性的,而非系统性的。下文先从宏观金融层面识别资本开支——信用扩张周期所对应的经济衰退风险。
宏观面,金融不稳定性来自于实体部门的过度借贷行为,企业部门多与产业投资有关,居民部门则多与住房按揭有关。AI资本开支扩张的斜率极为陡峭,但累计幅度依然不高,且美国企业部门总体上仍在去杠杆,毕竟2025年以前AI投资主要依靠自由现金流。2021至2026年上半年,美国非住宅投资占国内生产总值(GDP)比重提升了约1.5个百分点,低于2010至2014年页岩革命时期约2.3个百分点,与历史上典型的科技投资浪潮比较,当前AI资本开支周期或仍处于偏早期阶段,难言狂热。
截至2026年11月5日,全球AI企业的偿债能力依然稳健,基础设施和应用端部分企业存在压力。样本企业的对冲融资、投机融资和庞氏融资占比分别为72.2%、12.4%和15.3%,对冲融资仍占主导。其中,芯片/半导体和能源/电力板块最稳健,基础设施、模型和应用板块部分公司的偿付压力开始显现。芯片/半导体企业对冲融资占比为94.9%,能源企业为73.2%,二者债务情况相对稳健。基础设施和AI应用企业庞氏融资占比分别为12.5%和23.3%,模型企业为42.9%。总体看,上游设备及能源供应与下游算力建设、模型及应用企业之间,融资负担呈现分化。
偿付风险总体可控
动态看,近年来,样本企业的偿付能力有所改善,相较于2000年初科网泡沫时期有一定的“安全边际”。截至2026年11月5日,全样本庞氏融资占比由2020年二季度的21.9%下降到了15.3%,显著低于科网泡沫时期39.1%的峰值。分板块看,应用、能源和半导体企业的融资覆盖状况改善,基础设施企业变化不大,模型企业恶化,但主要受到新增企业纳入样本的影响。
具体而言,AI应用企业庞氏融资占比由42.9%降至23.3%,软件企业的订阅收入持续增长、费用率下降,融资压力有所缓解;能源企业对冲融资占比由43.5%升至73.2%,半导体企业由84.6%升至94.9%,盈利覆盖能力均有所增强;AI基础设施企业庞氏融资占比由18.5%小幅降至12.5%,融资覆盖状况基本稳定。AI模型企业庞氏融资占比由零升至42.9%,其中谷歌和Meta仍保持对冲融资状态,融资压力更多集中于新进入的模型企业。
展望2027年,AI企业或面临收入、盈利和利率的三重压力测试,在各情景下,庞氏融资占比均上升。本文测试三种单一冲击及联合情景:冲击一:收入增速下调20个百分点;冲击二:利润率下降5个百分点;冲击三:风险中性利率上行100个基点;冲击一将使庞氏融资占比从15.3%提升至36.4%,接近科网泡沫破裂时期的峰值39.1%。联合情景下,庞氏融资占比升至49.8%。分板块而言,风险主要集中在基础设施和应用两组,触发点在AI收入兑现不及预期,利率仅起到放大作用。
总结而言,截至今年11月5日,AI产业链企业的偿付风险总体可控,微观企业的尾部风险或仍是非系统性的。原因主要包括:1)虽然AI资本开支扩张的速度较快,但累积强度有限,且2025年之前主要依赖于自由现金流;2)2001年初以来,由于盈利的高速增长,美国企业全口径杠杆率持续下降,偿债率处于历史低位;3)AI企业的偿债能力依然稳健,企业债还本付息的压力主要在2030年之后。
所以,我们认为,应当密切关注AI产业链的金融脆弱性,但也应警惕“AI泡沫即将崩溃论”。
警惕信用周期收缩
历史上,通用技术革命几乎无一例外地以资产泡沫破裂、金融危机和经济衰退而终结。前文的论述表明,从资本开支和信用周期角度看,截至目前,AI“泡沫”尚未演化到“一发不可收拾”的程度,部分企业的融资风险或仍是非系统性的。但从长周期视角看,历史经验显示,通用技术革命与金融泡沫是一组孪生现象,而当泡沫演绎到一定程度后,终将走向清算。
从资产价格见顶到资本开支增速见顶,或标志着经济与信用周期从正循环向负循环切换,此后从微观到宏观,金融脆弱性或将不断强化。美国2000年初科网泡沫破裂前夕依次经历了“美联储加息——金融条件收紧——股价见顶——资本开支增速见顶——经济放缓——经济衰退”,再往前则是始于九十年代初的资本开支和信用扩张周期。类似地,无论是1929年美股泡沫的破裂及“大萧条”的发生,还是1989至1991年日本半导体和房地产泡沫的相继破裂及之后“失去的十年”,都经历了从正反馈到负反馈的切换。
值得强调的是,科网泡沫之后,美国经济实际上经历了一次“深度衰退”和漫长的无就业复苏(jobless recovery)。按照NBER(美国全国经济研究所)的定义,美国经济的衰退区间为2001年4至11月,历时8个月,2001年一季度和三季度实际GDP环比分别为-1.3%和-1.6%(折年),但全年维持正增长。
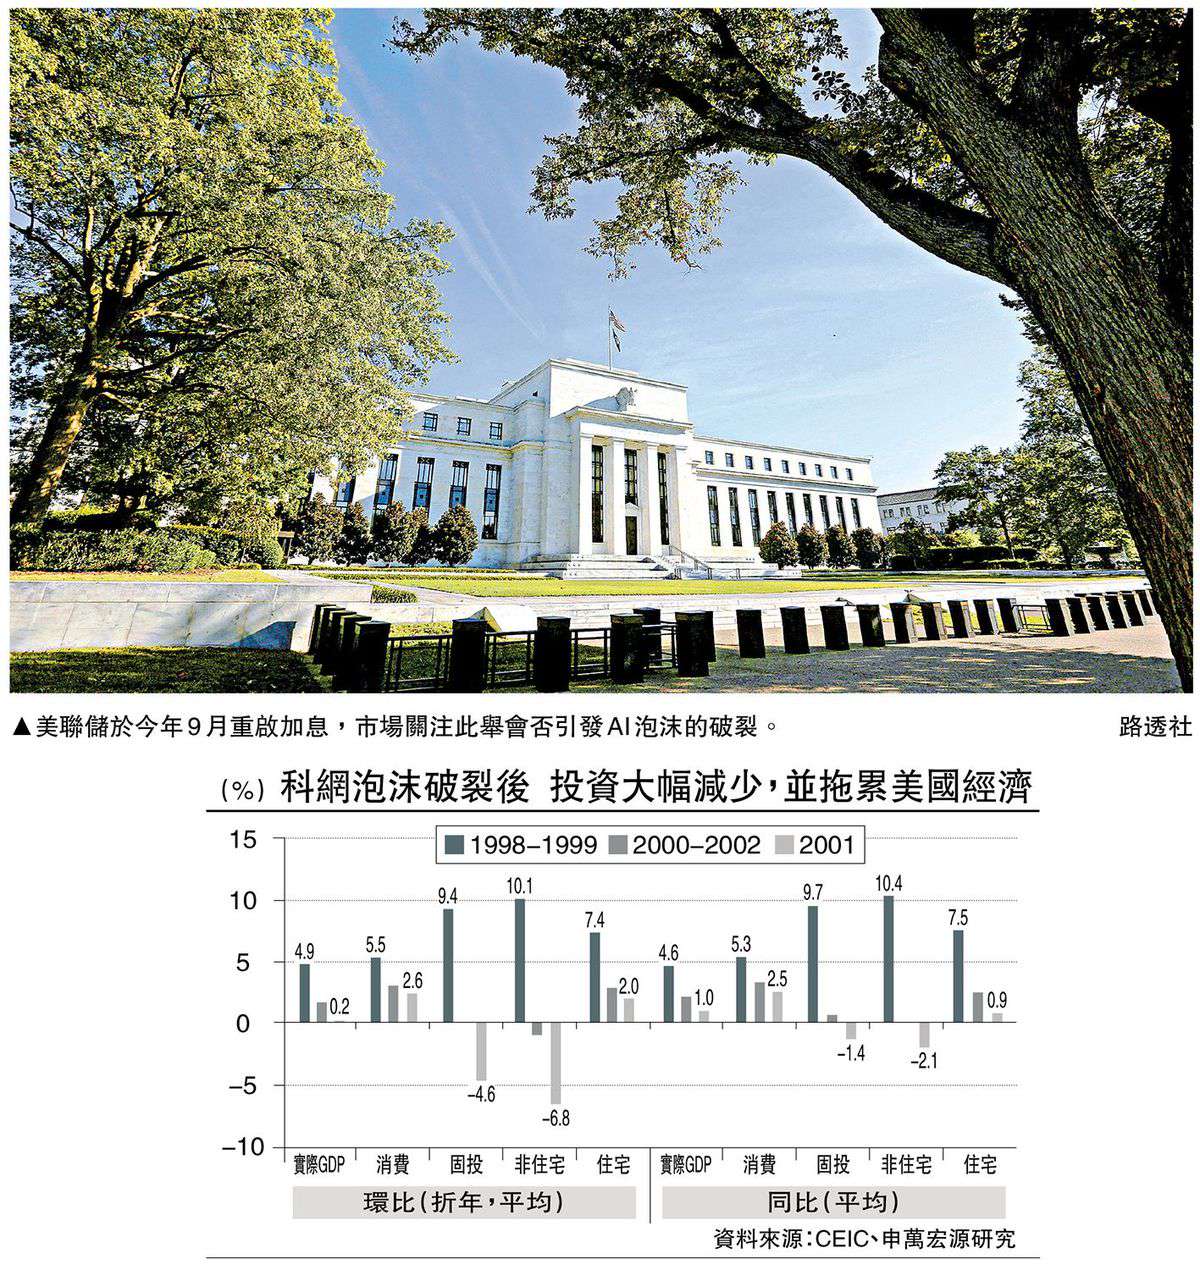
比较而言,这似乎是最温和的衰退。但与1998至1999年相比,2000至2002年美国GDP和固定资产投资增速都出现了断崖式的下滑,实际GDP环比增速从4.9%下降到了1.7%(2001年为0.2%),固投、住宅投资和非住宅投资环比增速分别从9.4%、10.1%、7.4%下降到了0.0%、-1.1%和2.9%(2001年分别为-4.6%、-6.8%和2.0%);而且,即使2001年底便开始了“复苏”,但失业率上行趋势及非农就业人数的下行趋势一直延续到了2003年中才反转。这是一次典型的“无就业复苏”。一般而言,典型的金融泡沫破裂后会导致私人部门资产负债表受损和信用周期的收缩,经济损失不可低估。
(作者为申万宏源首席经济学家)