
悠闲理财/传统板块稳定性高 吉利绩优看俏
- 字号
- 放大
- 标准
俄乌冲突迟迟未见平息、中东战争又拖累物流及原材料价格上涨,投资市场波动性大增。市场人士指出,现时投资者转趋看重股份的基本因素,更多关注传统股份,预料股市将出现板块轮动,投资者宜掌握时机,灵活调整资产配置组合。
企业第三季业绩已公布,不妨透过观察季绩表现,从中挖掘投资机会。在传统股份中,紫金矿业(02899)与吉利汽车(00175)上季分别多赚26%及27%,而药明康德(02359)首三季盈利大升62%,业绩表现不俗,市场憧憬未来业务增长持续,股价料看高一线。\大公报记者 李永青
吉利汽车日前公布截至今年9月底止第三季业绩,纯利同比上升27.5%至48.3亿元(人民币,下同),低于市场预期的51.9亿,但受惠于出口销量大升带动,收入按年增长10.3%至989.6亿元。至于首三季表现,公司录得盈利上升6.7%至139.2亿元,收入则涨13%至2725.6亿元的新高。值得注意的是,吉利出口表现理想,首三季出口销量劲升169%至79.8万辆,而新能源产车出口量超劲,大升531%至48.4万辆。
出口地区上,首三季在东欧以外的欧洲地区,其销量逾14万辆,东盟逾17万辆,而拉美非市场亦逾18万辆。同时,吉利在瑞典、马来西亚、墨西哥、荷兰等国家居自主品牌出口销量第一。展望第四季度,吉利汽车副主席桂生悦强调对前景仍充满信心,预告第四季将推出多个全新或改款车型,相信表现会比第三季更佳,将继续挑战全年销量目标345万辆。
谈及吉利汽车,光大证券国际证券策略师伍礼贤分析指出,其第三季业绩表现理想,较上半年有所改善,走势和宏观行业表现一致。虽然业绩数据向好,但对股价的提振有限,原因是市场早已预期有关改善。不论单看第三季或是首三季,业绩都反映一个客观事实:内地市场增长放缓情况相当明显,而且并非吉利独有的问题,而是整个行业面对的共同挑战。他指出,包括吉利在内不少车企,都依赖出口业务带动业绩增长,而吉利的出口业务在业界当中表现不俗,但出口端即将面对政策压力,令明年经营挑战加大。
出口业务表现亮眼
东吴证券研报指出,吉利汽车第三季出口业务表现亮眼。第三季实现总销量81.3万辆,同比、环比分别增长6.8%、13.9%;单车均价12.2万元,同比升3.3%。均价提升,主要受出口销量强劲增长及高价值产品销售带动,令营业收入增速高于销量增速。第三季吉利出口销量达32.3万辆,同比大增188.8%,占比40%。
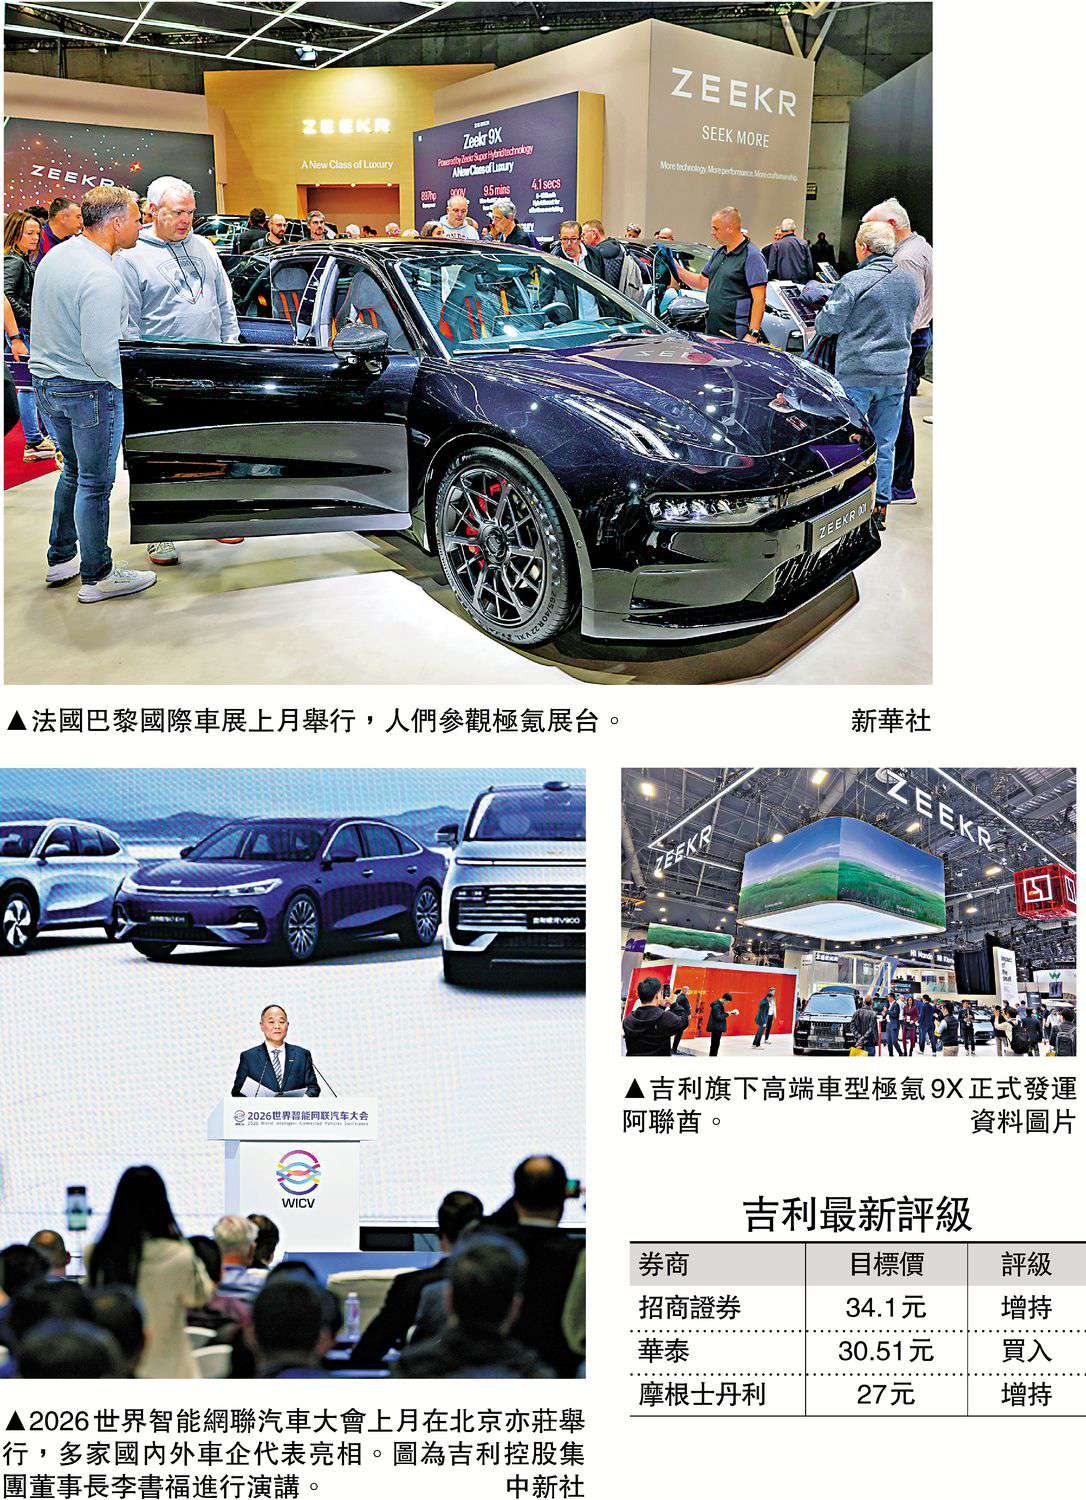
毛利率方面,东吴证券指出,今年第三季吉利毛利率为18%,同比上升0.9个百分点,得益于极氪销量占比同比提升6.6个百分点,加上出口业务销售占比扩张。盈利表现上,第三季利润同比增长27.5%。同时,吉利持续推进高质量出海布局。首先是高端车型规模化出海,2026年9月,全球首款搭载SEP浩瀚超级电混的豪华旗舰车型极氪9X正式发运阿联酋,极氪亦正加速拓展中东、中亚、欧洲、拉美等重点海外市场。鉴于集团高质量出海战略持续推进,海外增长前景值得期待,维持吉利汽车“买入”投资评级。