
产能增加/金价中长期升势未变 留意紫金矿业
- 字号
- 放大
- 标准
紫金矿业(02899)作为内地龙头矿企,交出一份含金量十足的成绩单。集团首三季实现营业收入2834.5亿元(人民币,下同),营收规模稳步扩张;净利润大涨52%至575亿元,盈利爆发主要受惠于上半年国际金价、铜价大幅走强,再加上海外优质矿山产能加速释放。单计第三季,该公司净利润录得183.5亿元,按年增长25.9%。光大证券国际证券策略师伍礼贤表示,第三季紫金矿业维持增长势头,惟增速较上半年明显放缓,惟中长期不看淡金价,料金矿股短期大概率维持区间上落,但长线仍具上升潜力。
产量释放 成本有效控制
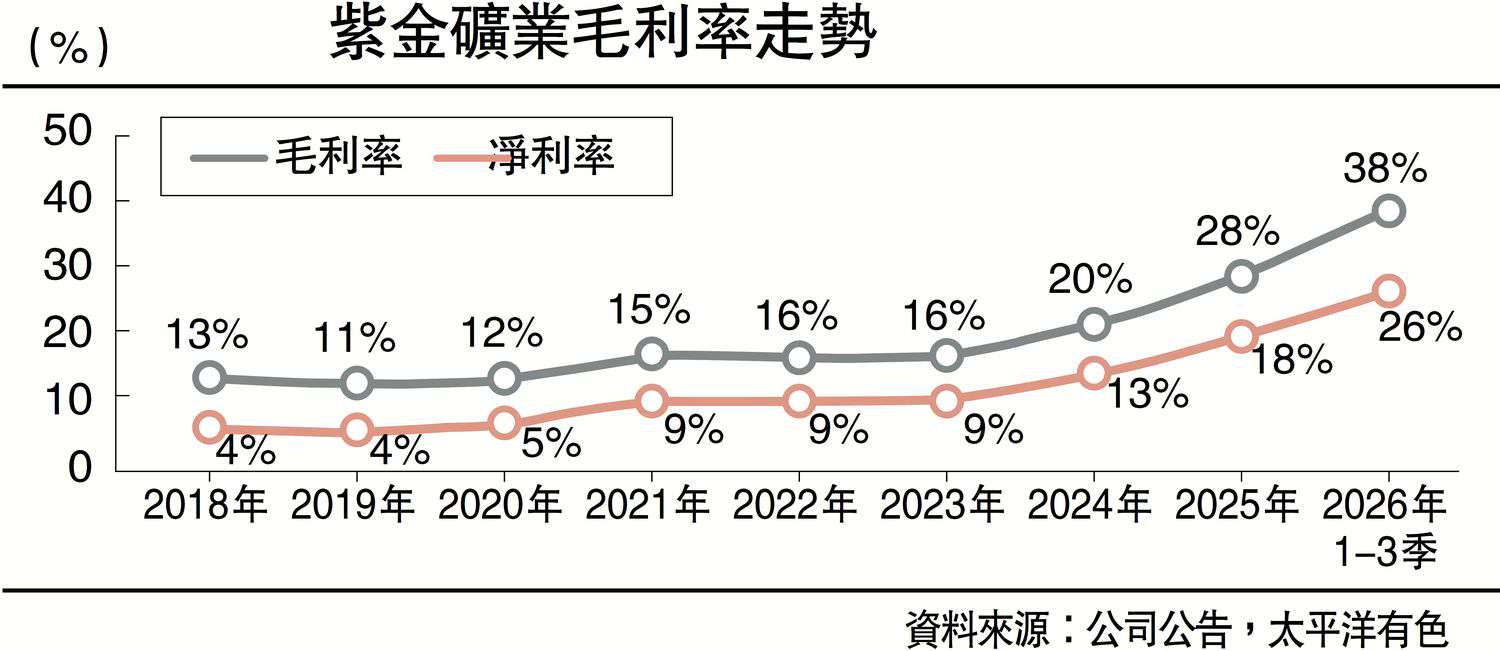
华龙证券研报指出,首三季公司核心财务指标再创历史新高:实现营业收入2834.53亿元,按年增长11.51%;经营活动现金流量净额842.7亿元,按年增61.7%;综合毛利率由去年同期24.93%升至38.44%,矿山企业毛利率达68.38%。业绩高增得益于产量释放、吨矿付现成本有效控制及主营金属价格大涨:金锭均价每克995.77元,去年同期每克746.43元,铜精矿均价每吨84545元,去年同期每吨60878元,白银均价按年翻倍。产量方面,公司实现矿产金70吨,按年增8%,矿产铜82万吨,剔除卡莫阿之后为73万吨,同口径增长6%。
报告指出,赤峰黄金并表落地、朱诺铜矿资源储量翻番,铜、金、锂增长接续曲线清晰。黄金板块,赤峰黄金控制权收购已于10月22日顺利完成,公司获取一批成矿条件佳、资源禀赋优异的在产黄金矿山,黄金资源储备与产量规模将有效增强;阿基姆金矿、瑞果多金矿等增量项目产能持续释放。铜板块,朱诺铜矿报告期新增备案铜金属量275万吨,累计查明铜金属量569万吨,相当于“再造一个朱诺铜矿”,项目预计2026年底投产。
另外,雄村铜矿主要工程陆续开工,预计2028年底投产,铜板块增量项目梯次落地、产能接续释放。锂板块,第三季三号盐湖、拉果措盐湖及湘源硬岩锂矿产能稳步爬坡,马诺诺锂矿已于7月完成浮选系统投料试车,基戈马港口升级改造预计2027年下半年建成。此外,公司持续推进智能化改造,集团累计投用电动矿卡1468台,钼、钨、锡、硫等副产品利润按年大幅增长。金铜价格中枢上移叠加增量项目落地,公司成长逻辑持续强化,铜、金、锂接续曲线清晰,按计划落地。华龙证券予紫金“增持”评级。
伍礼贤表示,对于金矿股后市,核心仍然取决于金价走势。短期而言,美国利率走向以及地缘局势会主导金价波动;若这些周期性、短期事件逐步消化,金价中长期走势并不看淡。因此金矿股短期大概率维持区间上落,但长线仍具上升潜力。