
前景乐观/政策扶持医药创新 药明康德逢低收集
- 字号
- 放大
- 标准
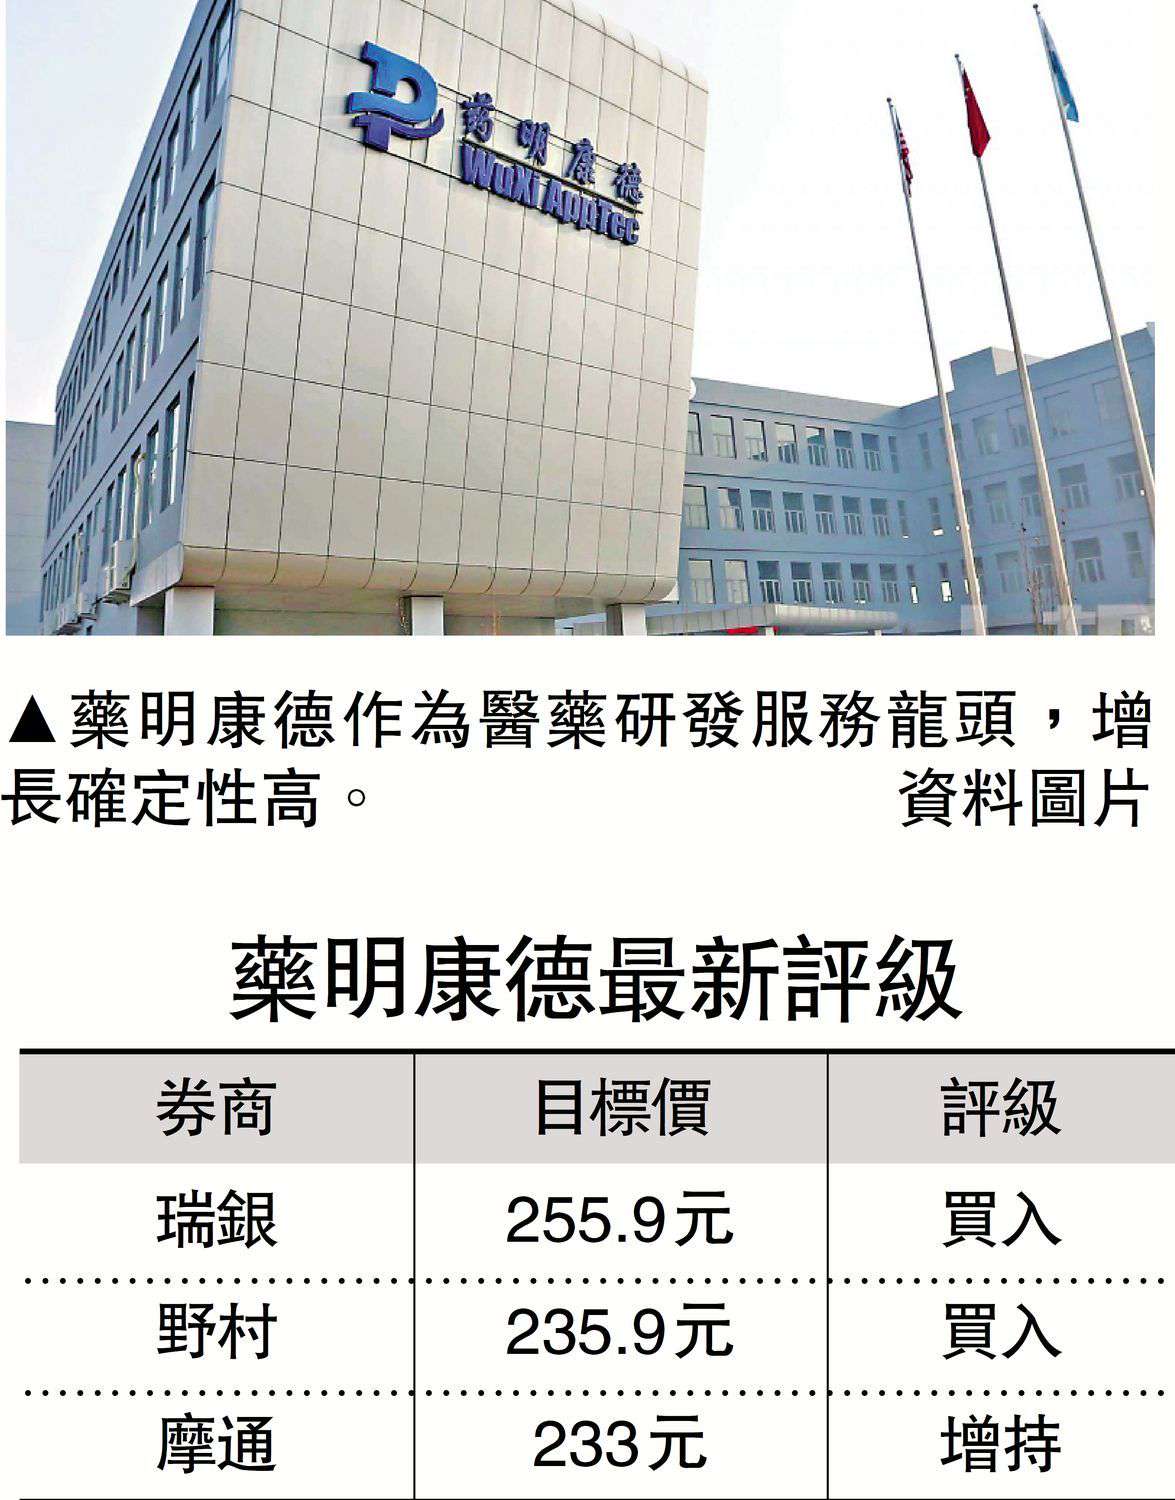
药明康德(02359)身为全球龙头医药外包(CXO)企业,向来受市场关注。今年首三季收入达455.4亿元(人民币,下同),按年升38.6%;净利润大增62.4%至191.6亿元。业绩向好,一方面受惠多个客户产品取得商业成功,另一方面亦有赖公司独特的CRDMO一体化模式,及高效的管理与项目执行能力。集团上调全年收入指引,今年整体收入目标由原先585亿至605亿元,修订为610亿至619亿元。
光大证券国际证券策略师伍礼贤对药明康德前景维持乐观。他认为,内地药企相比海外同业,研发成本更具优势,加上完整的原材料产业链配套,以及庞大人口基数带来的临床资源红利,长线看好整个CXO板块发展。
中国创新药出海大势所趋
伍礼贤表示,看好药明康德这个板块,核心逻辑在于中国创新药出海属不可逆趋势。过往高端新药研发技术长期由西方药企把持,惟美国债务规模庞大,政府医疗补贴开支难以持续扩张,虽不会直接重创当地药企,却会间接改变其研发预算及外包需求。与此同时,内地政策持续大力扶持医药创新,内外营运环境形成鲜明反差。
他分析,新药研发本身失败率偏高,创新药企业需要承担沉重的研发风险。西方药企有意透过低成本模式开展研发试错,而最高效的做法,就是将研发环节外判予中国CXO平台,这亦是近年内地CXO企业接获大量海外订单的核心原因。对于委托研发的药厂,项目成败难料;但CXO企业的营运确定性相对更高——不论客户研发的新药最终能否成功商业化,平台都可收取服务费。这正是药明康德股价得以持续走强的底层逻辑,故此他长线看好板块前景,建议投资者逢低关注。
中邮证券研报指出,按业务分类,化学业务为药明康德的增长主力,首三季收入393.6亿元,按年升51.5%,高增态势持续;当中小分子开发及生产业务收入235.8亿元,升65.6%。订单加速扩张,集团再度上调全年业绩指引。持续经营业务在手订单达767.4亿元,对比第二季末单季净增约103亿元。公司持续投入人工智能与自动化技术,能够提供高通量、多样化、定制化、全方位的一体化湿实验室服务,与客户建立高效互补的新型合作模式。药明康德作为医药研发服务龙头,订单储备充足,增长确定性高,维持其“买入”评级。