
经济透视/港拓伊斯兰金融 助北都发展融资 专家倡以土地与基建发债 吸引中东与东南亚资金
- 字号
- 放大
- 标准
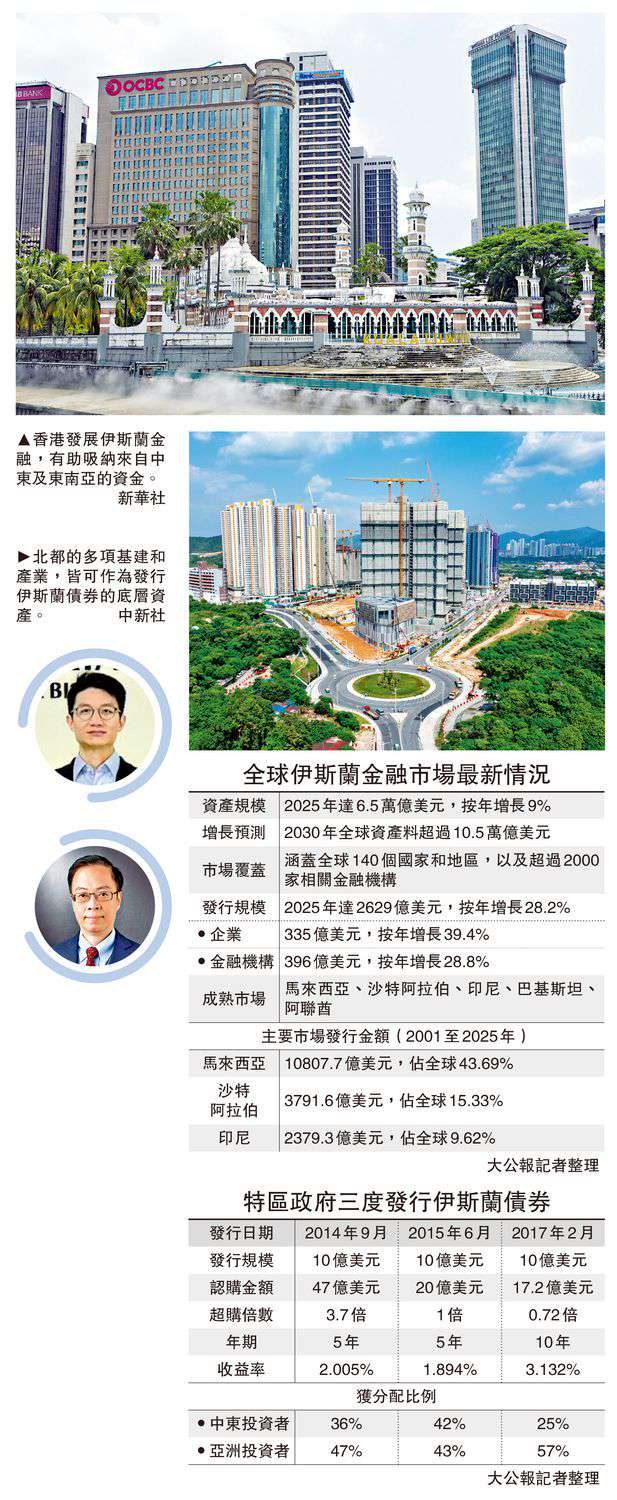
香港积极开拓中东及东南亚金融市场,伊斯兰金融有望成为大型基建及企业融资的新渠道。特区政府过去曾三度发行伊斯兰债券(Sukuk),合共集资30亿美元,三批债券均获超额认购,反映国际投资者对相关产品具有一定需求。证券业界认为,特区政府可研究利用北部都会区土地、基础设施及产业设施作为底层资产,发行伊斯兰债券,吸引中东及东南亚资金参与本港大型发展项目。\大公报记者 麦晋玮
伊斯兰债券与传统债券的最大分别,在于必须符合伊斯兰教法,禁止收取或支付利息的原则,一般透过资产租赁、买卖或其他符合教法的交易安排,为投资者提供回报。由于伊斯兰金融重视资产及实际经济活动,基础建设、公共设施及其他具备稳定现金流的项目,均可研究采用相关融资模式。
特区三度发伊斯兰债 皆获超购
香港早于2013年修订税务法例,让符合规定的伊斯兰债券享有与传统债券相若的税务待遇,其后再修例容许特区政府在债券计划下发行伊斯兰债券,为相关金融产品建立法律及制度基础。特区政府于2014年9月首次发行10亿美元伊斯兰债券,年期5年,采用租赁安排(Ijarah),吸引47亿美元认购,认购额相当于发行规模的4.7倍,最终获分配债券的投资者中,36%来自中东、47%来自亚洲,其余来自欧美市场。
2015年6月,特区政府再发行10亿美元的5年期伊斯兰债券,采用代理安排(Wakalah),认购金额达20亿美元。2017年2月,特区政府第三次发行10亿美元伊斯兰债券,年期延长至10年,认购金额达17.2亿美元。三批债券均在香港、马来西亚及迪拜相关交易所上市,反映香港具备处理不同伊斯兰金融产品结构的能力。
尽管三次发行均获超额认购,香港其后未能形成持续的大规模伊斯兰债券发行市场。如何将过往特区政府的发债经验,进一步扩展至企业及大型基建融资,成为业界近年关注的议题。
富强证券董事总经理李世聪(上圆图)表示,特区政府可研究以北都土地、基建及产业设施作为底层资产,发行更多伊斯兰债券。北都涉及基础建设、产业园区及公共房屋等大型项目,与伊斯兰金融重视实物资产及稳定现金流的特点有一定契合之处。透过伊斯兰债券集资,可望吸引中东及东南亚伊斯兰资本参与本港发展,以增加企业融资的选择。此外,香港可研究建立标准化的基建类伊斯兰债券发行流程,长远吸引内地省市及企业来港发债,协助企业利用香港金融市场筹集海外资金。
冀更多企业利用香港集资平台
学术界亦提出类似发展方向。香港大学经管学院金融学首席讲师谢国生(下圆图)认为,香港拥有稳健法制、稳定货币、开放外汇市场及完善的监管和结算系统,具备发展伊斯兰金融的优势。香港作为全球最大的离岸人民币业务中心,在发展人民币计价伊斯兰债券方面具有独特条件,并建议特区政府与金融业界合作,拓展人民币及绿色伊斯兰债券市场,吸引更多发债机构利用香港平台集资,同时配合内地企业与中东投资者的融资及投资需求。
随着香港金融业界提出将伊斯兰债券引入北都发展、学者倡议拓展人民币及绿色伊斯兰债券,加上金管局持续加强与国际伊斯兰金融机构合作,香港未来能否吸引更多企业及海外发行人利用本港平台集资,将成为拓展中东及东南亚资本市场的重要发展方向。