

股海筛选/舜宇加码AI 宜中线关注\徐 欢
- 字号
- 放大
- 标准
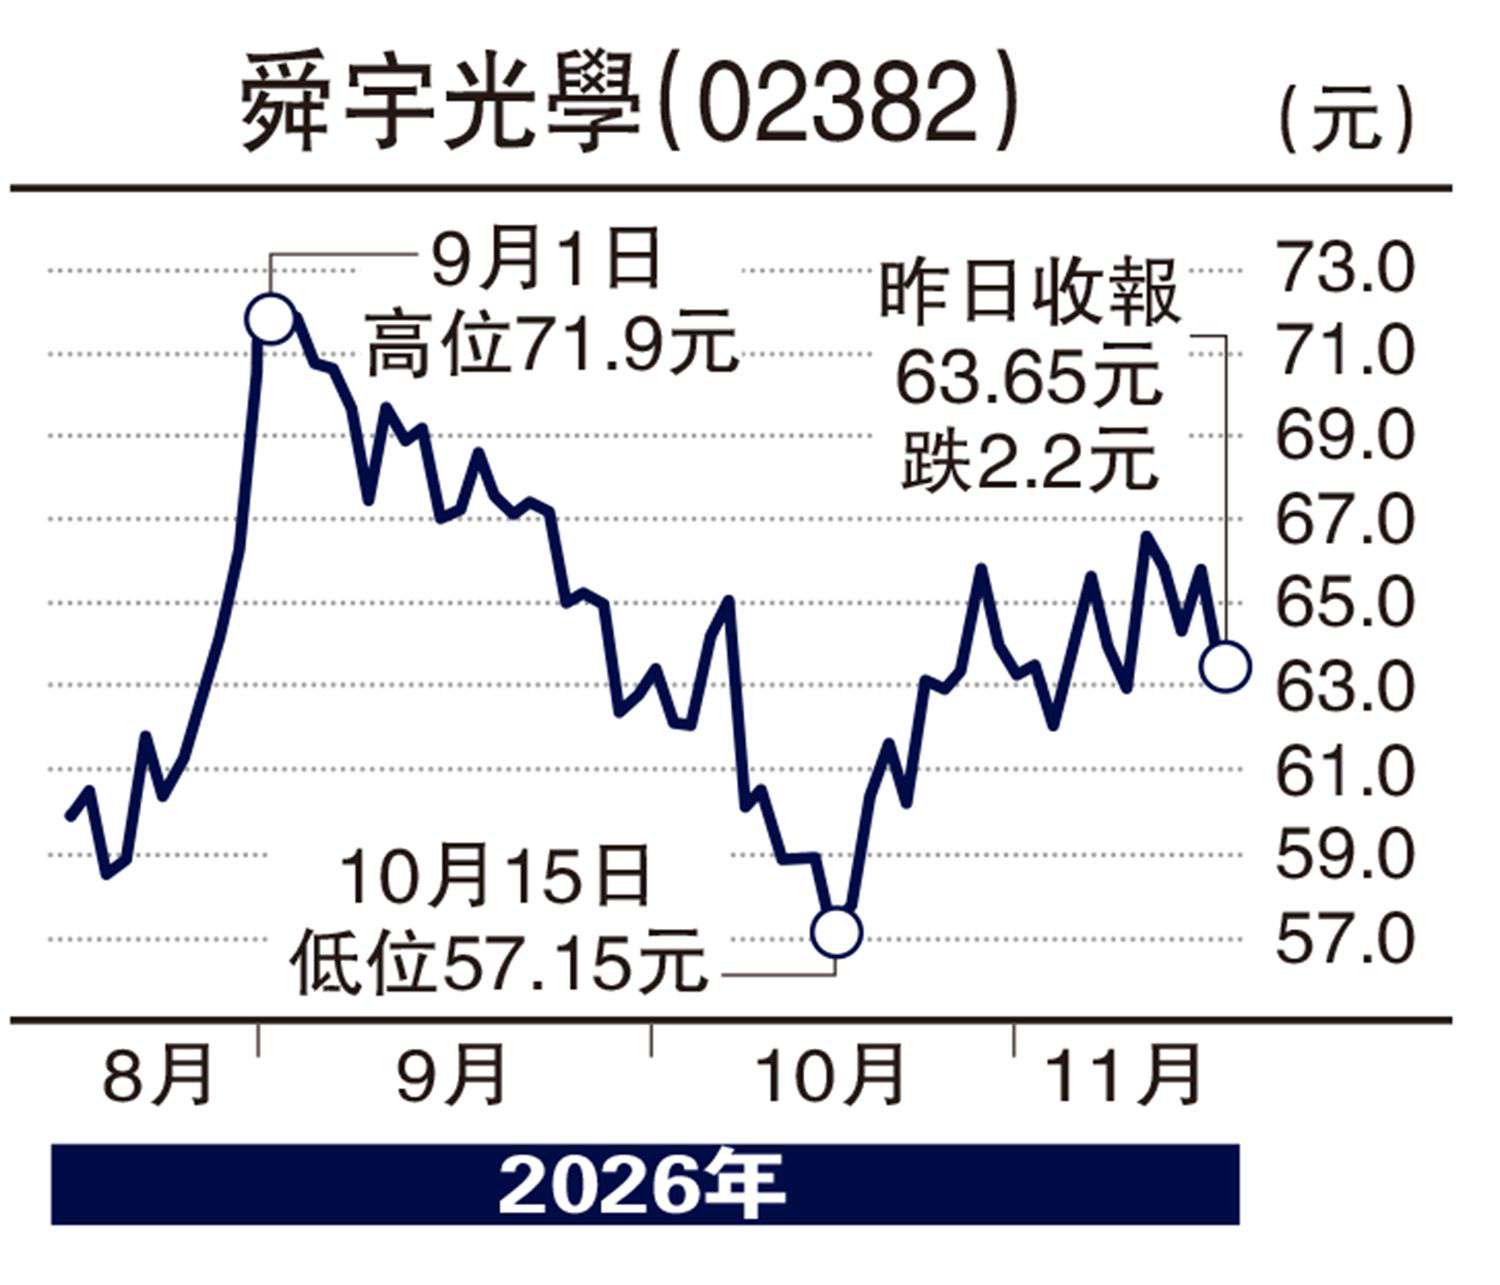
人工智能应用逐步走向实体终端,光学企业亦迎来新的发展机遇。舜宇光学(02382)正由手机及车载光学,拓展至机器人、智能眼镜及AI算力光学基建。笔者认为,评估舜宇的投资价值,除了手机需求变化,更应留意新业务能否持续增加盈利贡献。
公司在今年投资者日明确提出三条发展主线:夯实手机与汽车业务、加快推进AI算力光学基建,以及以光学技术支持物理AI新终端。集团亦聘请加拿大工程院院士顾波出任副总裁及首席技术官,强化前沿研发,推动业务由元件、模组延伸至系统方案及整机。
这一转型已开始反映于经营数据。舜宇上半年收入约219.06亿元人民币,按年增长11.5%。包括机器人、智能影像及其他泛物联网相关应用的“其他产品”,收入增长88.5%至40.39亿元,毛利率达34.4%,高于集团整体水平,成为值得关注的增长来源。
机器人业务尤其值得跟进。公司中报披露,割草机器人及仓储自动化机器人项目已实现量产,并取得多个整机及系统方案新项目。这反映舜宇正将导航、避障及视觉识别能力,转化为具体产品。若能持续扩大客户及应用范围,有望提升单一项目的供货价值。
智能眼镜亦提供另一增长方向。上半年XR产品收入约9.56亿元,按年增加11%,主要受惠智能眼镜及AR眼镜相关产品收入上升。随着应用逐步普及,相关光学元件及模组需求有望增加,为集团带来中长期增长动力。
AI医疗显微产品订单大增
此外,舜宇的AI医疗显微产品在病理检测、基因诊断等场景取得突破,订单大幅增长;半导体晶圆缺陷检测设备亦在行业头部客户取得进展。这些业务显示,光学技术的商业应用正由消费电子扩展至医疗及工业检测。
较长远而言,公司已将光互连列为支持AI基建的重要方向,值得观察其技术转化及商业落地进度。不过,上半年集团整体毛利率仍由19.8%降至19.5%,新业务增长尚未带动盈利能力全面改善。
舜宇的看点,在于以既有光学能力开拓多元市场,部分成果已体现于收入及量产项目。若新业务持续扩大盈利贡献,将有助提升经营韧性,为估值提供支持,值得中线关注。
(作者为独立股评人)