

板块寻宝/信达生物绩佳获唱好 目标价156.6元\赞华
- 字号
- 放大
- 标准
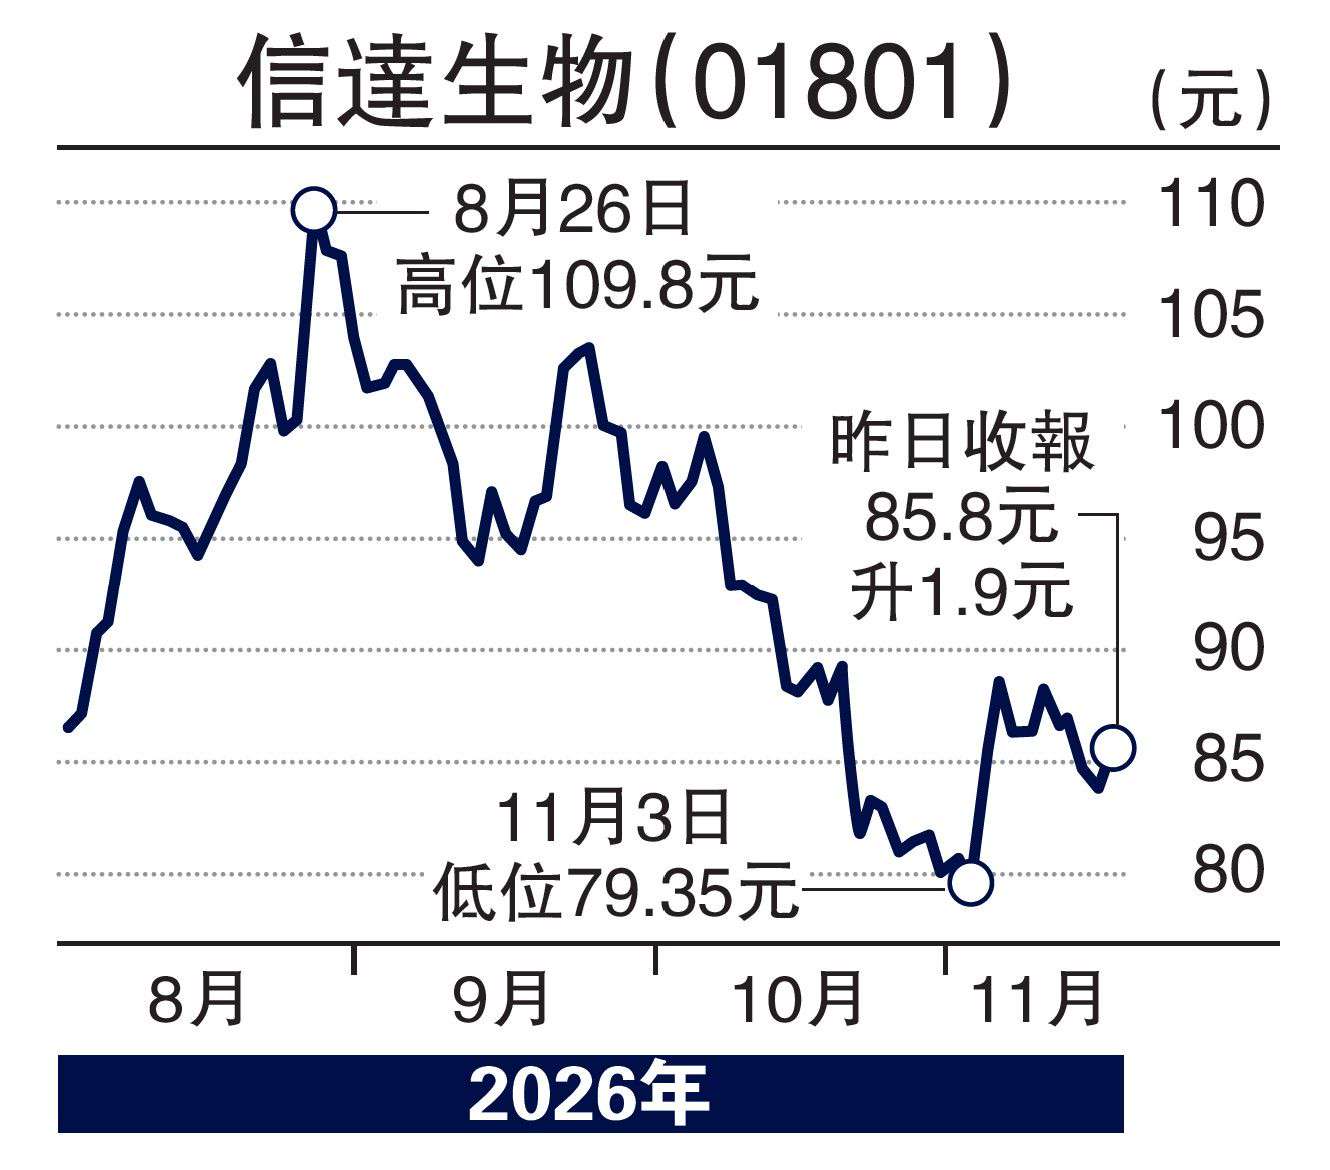
医药板块具利好因素支撑,有力跑赢大市,信达生物(01801)估值看高一线,股价技术走势完成筑底后反弹,近日回顺并形成敏感三角形,一旦突破可上试50天线阻力位91.2元。
信达生物为内地集研发、制造及商业化于一体的生物医药平台,现已开发丰富多元的在研产品,包括一系列新型及经验证的治疗靶点和药物形式,遍及多个主要治疗领域,并具有作为单一疗法或联合疗法的巨大临床和商业化潜力。
七款创新产品纳医保目录
据报,新版《国家基本医疗保险、生育保险和工伤保险药品目录(2026年)》将于2027年1月1日起正式实施,信达生物共有七款创新产品获成功纳入目录,涵盖肿瘤、心血管代谢及自身免疫等社会负担较重的疾病领域。
业绩方面,信达生物继去年度成功扭亏为盈,大赚8.14亿元(人民币,下同),今年度上半年利润更大增50.2%至12.53亿元,第三季亦延续强劲增长,产品收入超过47亿元,按年增逾40%,多元产品矩阵协同发力,驱动收入结构持续优化。
公司现正推进三项核心资产进入全球三期临床开发,并持续拓展肿瘤、心血管及代谢疾病、自身免疫和眼科等领域的新一代创新管线;目前共有41款管线处于临床阶段、超过100项早期研发项目有序推进。
信达生物季绩理想,前景普遍获券商看好,最近强生宣布以最多约33亿美元收购信达生物合作伙伴Ollin Biosciences,花旗发表研报指出,此交易充分印证信达的研发能力,维持给予“买入”评级及首选股地位,目标价高达156.6港元。