

市场焦点/腾讯资本开支飙五倍 再录负自由现金流
- 字号
- 放大
- 标准
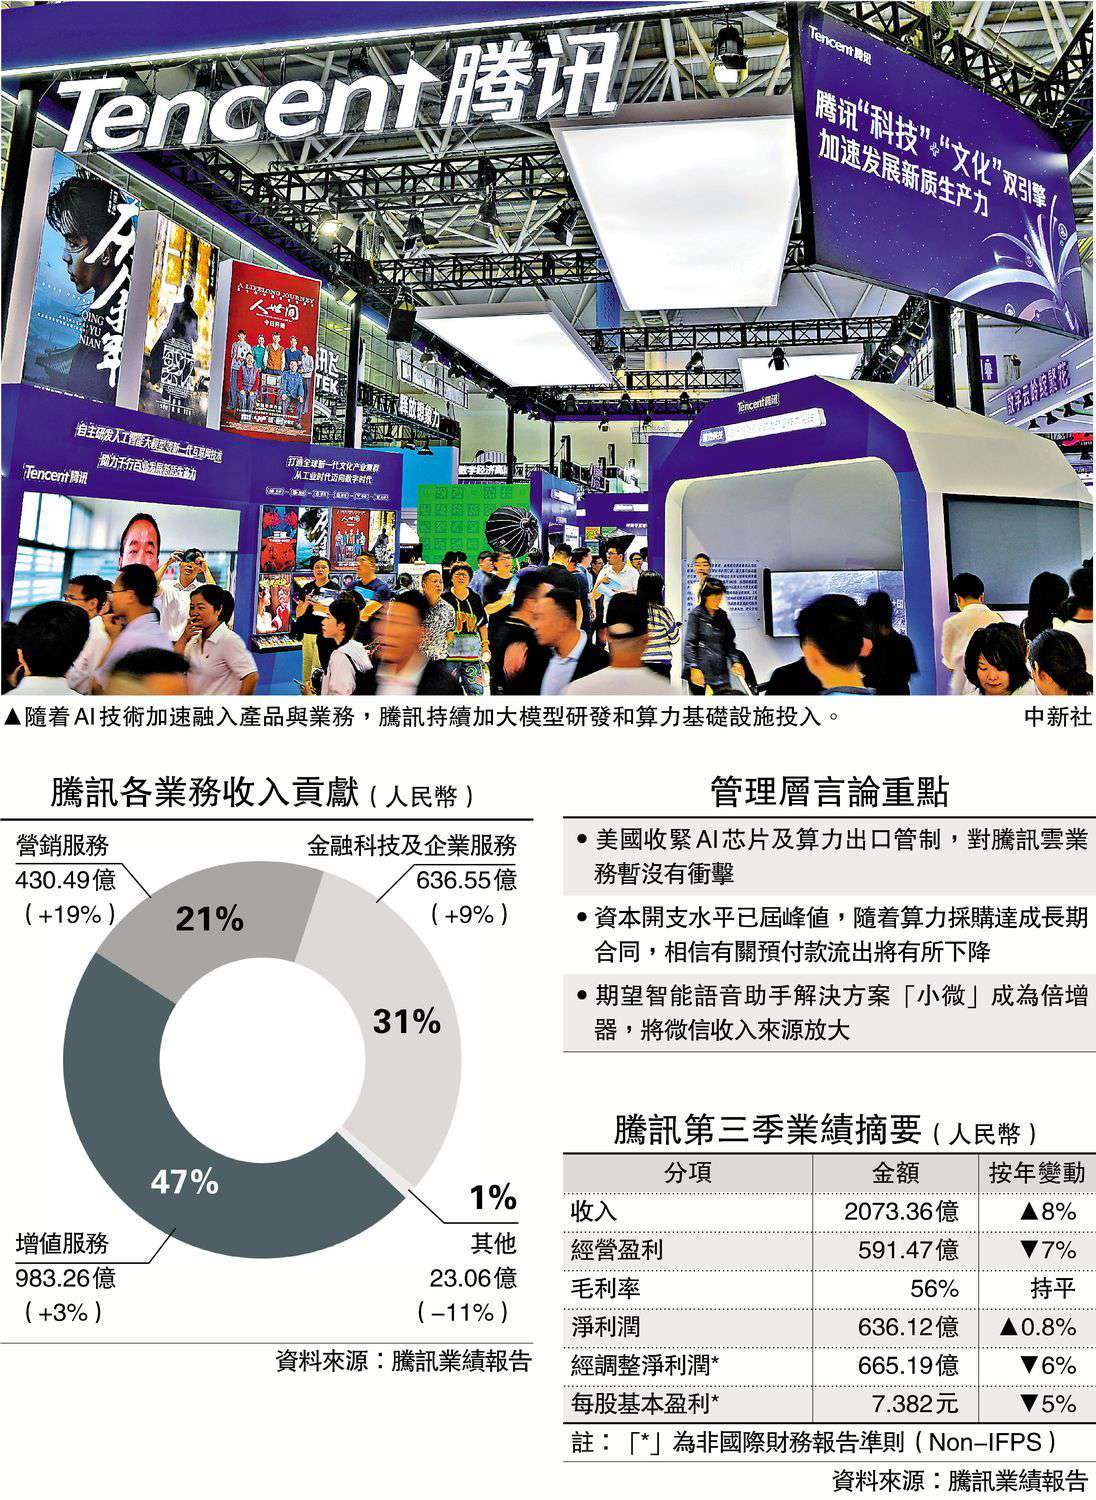
随着AI技术加速融入产品与业务,腾讯(00700)持续加大模型研发和算力基础设施投入,上季资本开支急增逾5倍,并连续第二季录得负现金流。集团第三季经调整净利润约665.19亿元(人民币,下同),按年下跌6%,为4年来首次录得跌幅,惟仍符合预期。
管理层强调,资本开支水平已处于峰值,随着算力采购达成长期合同,相信相关预付款流出将有所下降。同时,美国限制AI芯片及算力出口,对腾讯未造成实际冲击。腾讯ADR隔晚随大市走弱,曾报45.74美元,跌3.2%。\大公报记者 李洁仪
腾讯第三季录得自由现金净流出691亿元,主要涉及大额算力采购预付款,用于支持混元系列模型升级、AI办公工具WorkBuddy推理需求,以及各项产品与服务的AI能力建设。撇除算力采购预付款,自由现金流实际为正数169亿元。
资本开支后年逐步回落
过去两个季度,腾讯算力采购预付款偏高。高级执行副总裁兼首席战略官James Mitchell在电话会议上表示,已就算力采购达成长远合同,相信相关预付款流出将有所下降,甚至有机会回笼。他强调,集团资本开支水平已处于峰值,相信在2027年前,整体资本开支将围绕峰值水平按季波动,惟2028年会逐步回落。
较早前,美国收紧对AI芯片及海外算力输往中国等受限地区的出口管制。被问及对云业务的影响,James Mitchell直言,训练或会受到影响,但腾讯可借助混元Hy4的训练推理效率,因此对集团未有实际冲击。他相信,长远而言,中国企业将更多依赖国内供应链和国产芯片。
集团主席马化腾提到,Hy4已达到中国顶尖大模型水平,Hy4 flash则显著降低推理成本,把高性价比的模型能力应用到实际场景中。按用户每日大语言模型词元消耗总量计,WorkBuddy已发展成为中国规模最大的AI应用,每日超千万用户合计消耗100万亿以上token(词元)。
小微有望成收入倍增器
集团总裁刘炽平表示,第三季MaaS(模型即服务)和GPU租赁业务成功推动云服务收入同比增长加速至35%。期内,WorkBuddy收入按季增长5倍,主要得益于付费用户不断增加,以及MaaS业务在企业端获得大量采用,相关收入增逾两倍。他透露,WorkBuddy最近7天收入按年化折算超过5亿美元(约39亿港元),是腾讯会议的两倍以上。
作为腾讯新AI产品,刘炽平指出,已扩大智能语音助手解决方案“小微”的灰度测试覆盖范围及应用场景,持续深化与小程序和微信小店的融合,以促进交易。他表示,期望小微能成为倍增器,让微信已有的可观收入来源进一步加速复合增长。