

一点灵犀/上市太着急 黄仁勋吃大亏?\李灵修
- 字号
- 放大
- 标准
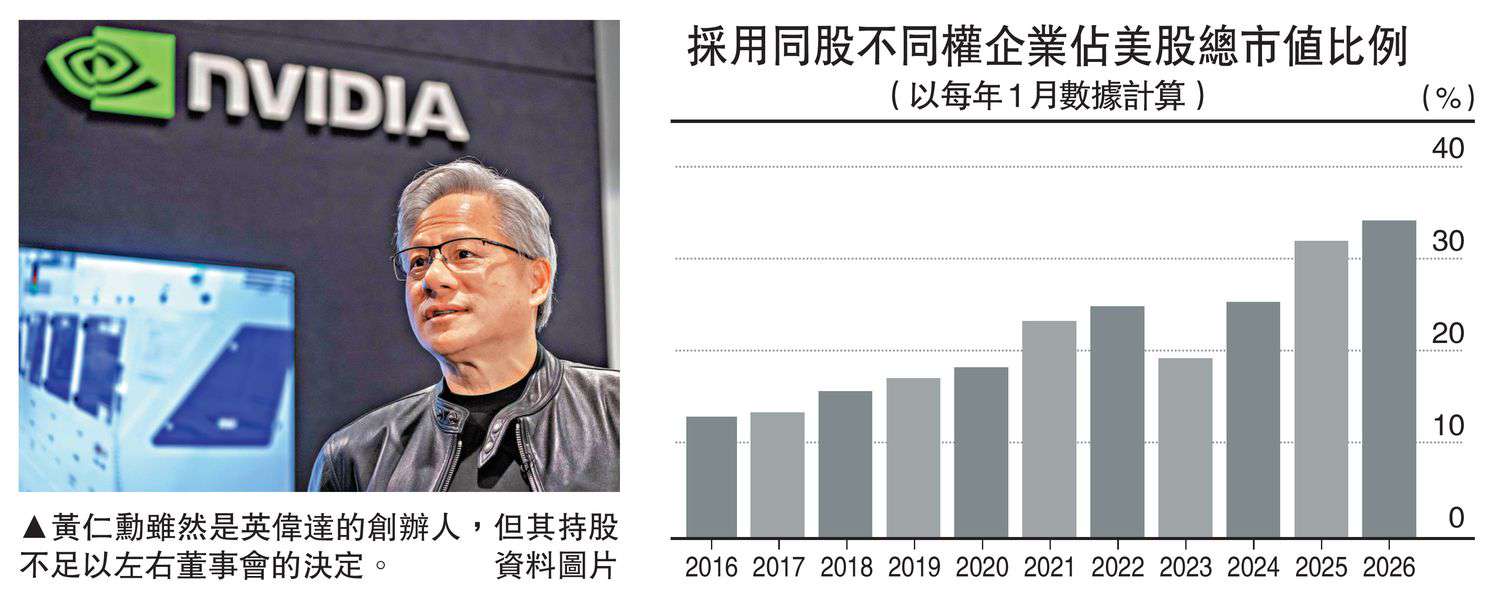
黄仁勋的离职让太多网友意难平,这也引出有关公司治理的大哉问:如果当年英伟达(NVDA)上市时采取双层股权(AB股)架构,黄仁勋得以牢牢掌握董事会控制权,是否就不会出现今天的逼宫戏码?回答这个问题,需要回顾美股监管变迁史。
创始人倚靠特殊股权安排,在尽量扩大融资额的同时,不影响自身对公司的掌控,这种想法并非互联网企业所独有。历史上可查的AB股鼻祖是1898年上市的国际银器公司(International Silver Company),当时公司发行了2000万完全没有投票权的普通股,开启了同股不同权的先河。
同股不同权一度遭禁
到了“咆哮的二十年代”(1920s),这种AB股权架构已经蔚然成风,最为知名的案例当属1925年挂牌的道奇兄弟(Dodge Brothers)。创始人家族仅凭1.7%的股权,就控制了公司100%的投票权。此举引发了资本市场巨大争议,担心会对公众股东利益造成巨大损害。在舆论压力下,纽交所于1926年开始严格限制无投票权股票上市,并在1940年正式出台禁令。
其后的几十年时间里,AB股公司几乎在美股绝迹。除了像福特汽车(1956年上市)、纽约时报(1967年上市)这样的特例,源于很多年前创始人就已确立双层股权机制,并非挂牌前临时更改规则,交易所本着对“已有结构”的尊重才网开一面。
事态的转变发生在八十年代末,美国三大股票交易所爆发“抢人大战”。彼时纳斯达克规模最小,急需吸引优质公司提升地位,特意拿出“同股不同权”作为招徕。恰好赶上华尔街掀起“恶意收购潮”,企业担心被“野蛮人”敲门后强行收购分拆,因此纷纷转投纳指,最终纽交所也不得不拥抱AB股架构。但要指出的是,这种股权安排在当时是以传统行业为主。
这个故事对于香港投资者再熟悉不过。2013年,香港证监会与港交所因违反“一股一票”原则为由,拒绝了阿里巴巴的上市申请。但科网新贵的话语权愈来愈大,不接受AB股架构如同自我边缘化。2018年,港交所还是推出了《新兴及创新产业公司上市制度》,正式接纳同股不同权架构公司及未盈利生物科技公司上市。
科企话语权日益膨胀
由此看出,这其实是交易所与上市公司之间长期博弈结果。而在九十年代末,互联网公司作为新兴势力,在市场上的议价能力还不足。亚马逊(1997年上市)、eBay(1998年上市)等早期首次公开招股(IPO)科企均遵循一股一票原则,因为你若果提出异议,很可能会遭遇投资者的冷落。
1999年1月22日,英伟达在纳斯达克挂牌,发行350万股,募资额约4200万美元。时值互联网泡沫狂飙,公司首个交易日上涨64%,市值达到6.26亿美元。但即便如此,英伟达还是不能在股权架构上越雷池一步。据招股书披露,IPO前黄仁勋持有13.1%的股份,上市后为10.8%。其后历经股份增发,以及个人捐赠/出售,2026年黄仁勋的持股比例已降至3.58%。
从法律意义上讲,黄仁勋一直都不掌握公司的绝对控制权,但他凭借自身威望与骄人成绩,维持了33年的领导地位。如若不是陷入美国AI产业的路线斗争(详见11月14日撰文《美《AI监督法案》料是强监管序幕》),相信黄仁勋在英伟达的地位无人可以挑战。
让人十分惋惜的是,就在英伟达上市的5年后,谷歌就为硅谷群英争来了“人上人”的地位。公司的B类股只占流通股本的6.9%,却握有58.9%的投票权。而其招股书明确指出,传统上市公司结构可能削弱企业的独立性,因此希望通过AB股维持管理层对公司的长期控制权,保障长期战略的实施。
据统计,去年全美IPO有35%(科网板块高达64%)采用同股不同权。截至今年1月,此类股权架构的上市公司已占据美股总市值的约三分之一。