

宏观分析/2027年警惕科技股信用风险\程实 周烨
- 字号
- 放大
- 标准
面对2027年,全球经济的变化或许并不只体现在增长的速度,更体现在旧结构如何延续、新机制如何形成,以及二者在持续更替中最终塑造出怎样的经济运行形态。辨别这场发生于连续性之中的结构转换,正是我们把握2027年全球经济演化方向的重要线索。
如果一艘船不断更换损坏的木板,直至最初的材料被全部替代,它是否仍然是原来的那艘船?“忒修斯之船”的古老悖论,为我们理解当下全球经济演化提供了哲学视角。
如今世界经济增长仍展现出较强韧性,但稳定的全球总量背后,是正在加速的内部分化。该分化主要受到地缘政治与技术变革两股力量的共同驱动:一方面,地缘冲突通过能源价格上涨形成负向供给冲击,加剧能源进口经济体的通胀与增长压力。另一方面,人工智能相关投资通过算力基础设施、半导体及国际贸易形成正向需求冲击,为科技产业链参与度较高的经济体提供增长支撑。
不同经济体在能源依赖程度、科技价值链分工及技术吸收能力上的差异,进一步扩大了增长表现的分化。这一演化过程体现出复杂经济系统的三重特征:
一是表面的同一性与内在的异质性。持续运行的系统表面看似波澜不惊,其内部结构可能已经悄然重构。经历疫情冲击、通胀反复、地缘冲突、贸易摩擦与货币紧缩之后,全球经济并未如市场普遍担忧的那样陷入深度衰退,但不同经济体和产业的增长贡献已发生明显分化,宏观总量的韧性与微观结构的调整并行。
二是旧系统的延续性与新结构的扩张性。过去数年全球经济之所以能够反复承受冲击,一方面得益于既有经济体系积累的资产负债表缓冲与制度韧性,另一方面源于新能源、新技术及供应链调整逐渐形成新的适应能力。旧结构尚未退出,新结构已经生长。
三是演化过程的渐进性与结构结果的跃迁性。系统的质变往往并非发生于某一个清晰可辨的时点,而是隐藏在无数局部调整与边际变化之中。因此,判断的关键并非在于某一块“木板”的变化,而是这些局部变化能否最终汇聚为整体结构的重塑,并形成更有效率、更具韧性的均衡。
全球经济三大变化
具体而言,这艘稳健航行的全球经济之“船”,正面临三大变化:
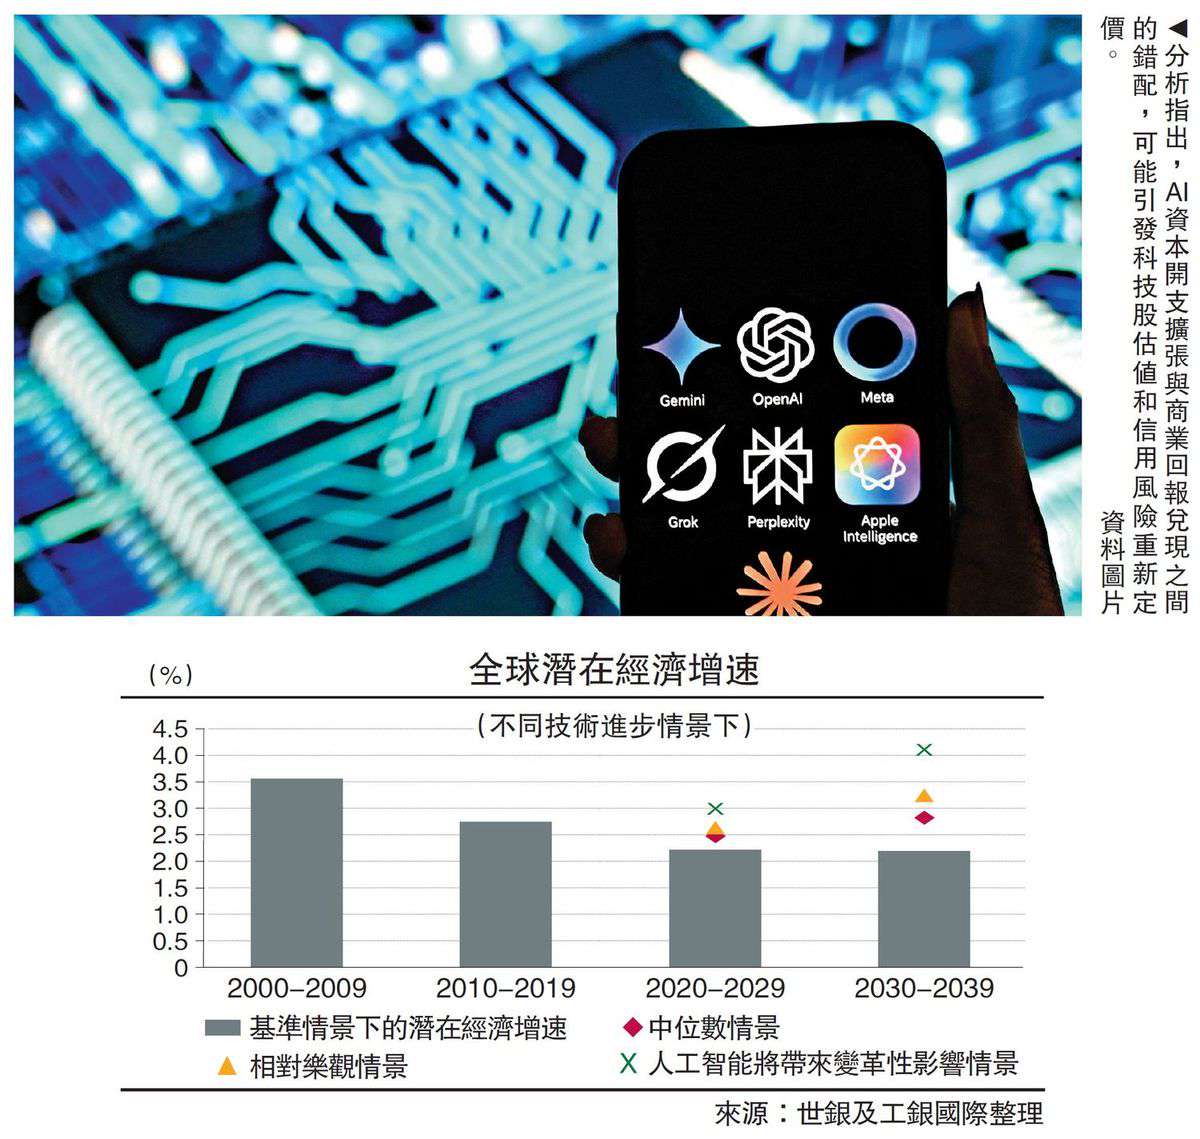
首先是增长动能之变。过去数十年,人口红利、全球化、资本深化与相对廉价的能源共同支撑全球潜在增长,但人口老龄化、资本边际回报下降及能源约束增强,正在削弱传统要素红利。而以人工智能为代表的新一轮技术革命正成为新旧增长动力转换的重要变量。在不同技术进步情景下,人工智能有望推动2030-2039年全球潜在经济增速由基准情景下的约2.2%提高至2.6%-4.1%。但技术投资与生产率释放之间仍存在时间差,现阶段AI短期内首先表现为一轮强劲的需求冲击,而广泛的生产率提升仍在进程之中。
其次是合作秩序之变。全球经济合作正由效率优先的全球化分工,逐步转向区域经济一体化与跨区域多元协作并行的新格局。地缘冲突与贸易摩擦推动全球供应链重新布局,区域内部产业配套与贸易联系日益凸显。能源领域同样体现出这一变化,霍尔木兹海峡运输受阻后,显著缓冲了供给冲击。企业也越来越多通过供应来源多元化、库存调整和市场重配提高适应能力。
再次是宏观治理之变。过去长期低通胀、低利率环境为财政扩张和货币宽松提供了较大空间,而连续冲击之后,全球经济正转向高债务、高融资成本与通胀更易反复的新约束。当前主要经济体公共债务仍处高位,2025年全球公共债务已经接近GDP的94%,IMF(国际货币基金组织)预计按照当前趋势将在2029年前后达到100%。与此同时,主权债券收益率抬升,人口老龄化、能源安全和国防等支出需求持续增加,也使得财政与货币政策的容错空间显著收窄。
新旧结构四重错配
新旧结构交替带来四重错配。旧体系尚未退出、新体系又在加速形成,使全球经济的主要风险越来越表现为不同变量调整速度之间的错位。
一是财政扩张与融资约束之间的错配。过去低利率时期积累的大量公共和私人债务正在进入更高利率环境,而财政赤字、产业投资和公共支出需求仍然较高。高政府债务与再融资风险尚未得到解决,长期国债收益率上升既受到政策利率预期推动,也受到财政担忧和期限溢价上升影响,使主权债市场更容易受到通胀和财政冲击。OECD(经合组织)数据显示,2025年成员国政府债务再融资需求达到13.5万亿美元,占政府总借款约80%。其中存量固定利率债券约有三分之一将在2026-2028年到期。
二是AI投资与盈利兑现之间的错配。人工智能正在推动半导体、数据中心、云计算和电力基础设施形成大规模资本开支,但投资扩张明显快于生产率和盈利兑现。IMF指出,AI核心企业融资杠杆正在上升,自2024年以来大型云计算企业占全球投资级公司债发行的比重已由不足1%升至约10%。部分AI循环融资交易形成约3000亿美元股权投资、6500亿美元债务与1.4万亿美元未来收入承诺。一旦生产率和盈利改善慢于资本投入,当前的新增长动能也可能转化为资产价格和信用风险。
三是金融扩张与风险承载的错配。金融风险正在更多从银行体系转向对冲基金、私人信贷、保险和养老金等非银金融部门。全球对冲基金总资产已由2013年的约4万亿美元增至2026年初的约13万亿美元。保险和养老金对非流动性资产的配置增加,私人信贷借款人杠杆也处于较高水平。杠杆、拥挤交易和脆弱融资结构可能在市场压力时期放大价格波动。平稳时期看似充裕的市场流动性,在去杠杆过程中可能迅速消失。
四是技术创新与监管建设之间的错配。金融技术和市场结构演进的速度正在快于监管、法律和基础设施的调整。资产代币化能够降低发行和结算成本、支持24小时交易并提高自动化程度,但当前市场仍面临法律确定性、监管清晰度、互操作性和结算资产不足等约束,同时可能放大杠杆、流动性和关联性风险。
增长机遇与潜在风险并存
展望2027年,全球经济将在技术创新、政策调整与地缘政治变化的交织影响下,呈现增长机遇与潜在风险并存的格局。
从增长机遇来看,人工智能投资周期有望逐步由算力基础设施建设向应用普及与生产率提升延伸,推动亚洲半导体产业链升级,并通过数据中心、电网及能源基础设施投资带动相关产业发展。与此同时,全球产业链区域化重组将为东南亚等地区经济体创造新的制造业投资机会,科技投资向非科技行业扩散、财政投资与产业升级有望进一步拓宽全球企业盈利增长来源。若地缘政治风险逐步缓解,随着部分主要经济体通胀压力逐步缓解,全球货币政策宽松及金融条件改善有望降低实体经济融资成本,为企业投资、居民消费及全球经济复苏提供进一步支撑。
从潜在风险来看,全球主权债务持续累积与融资成本居高不下,可能推动长期国债期限溢价上升,并与非银金融机构去杠杆形成共振,放大金融市场波动。美国中期选举后,民主党赢得国会参众两院控制权,2027年美国行政与立法部门之间的权力制衡及政策协调机制面临调整。一方面,财政拨款、政府融资及债务上限等议题可能面临更复杂的跨党派谈判,增加财政政策执行与政府运作的不确定性。另一方面,国会监督加强及立法空间收窄,可能改变美国贸易、产业及对外经济政策的实施节奏,并通过政策预期、企业投资和国际资本流动向全球经济传导。
AI资本开支扩张与商业回报兑现之间的错配,可能引发科技股估值和信用风险重新定价。中东能源冲突反复及全球电力供需错配,可能通过能源供应、生产成本与产业链调整对增长和通胀形成双重扰动。此外,欧洲政治碎片化与安全压力、日本利率正常化引发的跨境资本再配置,以及金融技术创新伴随的网络安全风险,也将增加全球金融体系的不确定性。
(作者程实为工银国际首席经济学家,周烨为宏观分析师)