

市场焦点/新世界股价再破底 复牌四日累跌54% 散户股东会上质询 CEO:供股助公司渡过艰难周期
- 字号
- 放大
- 标准
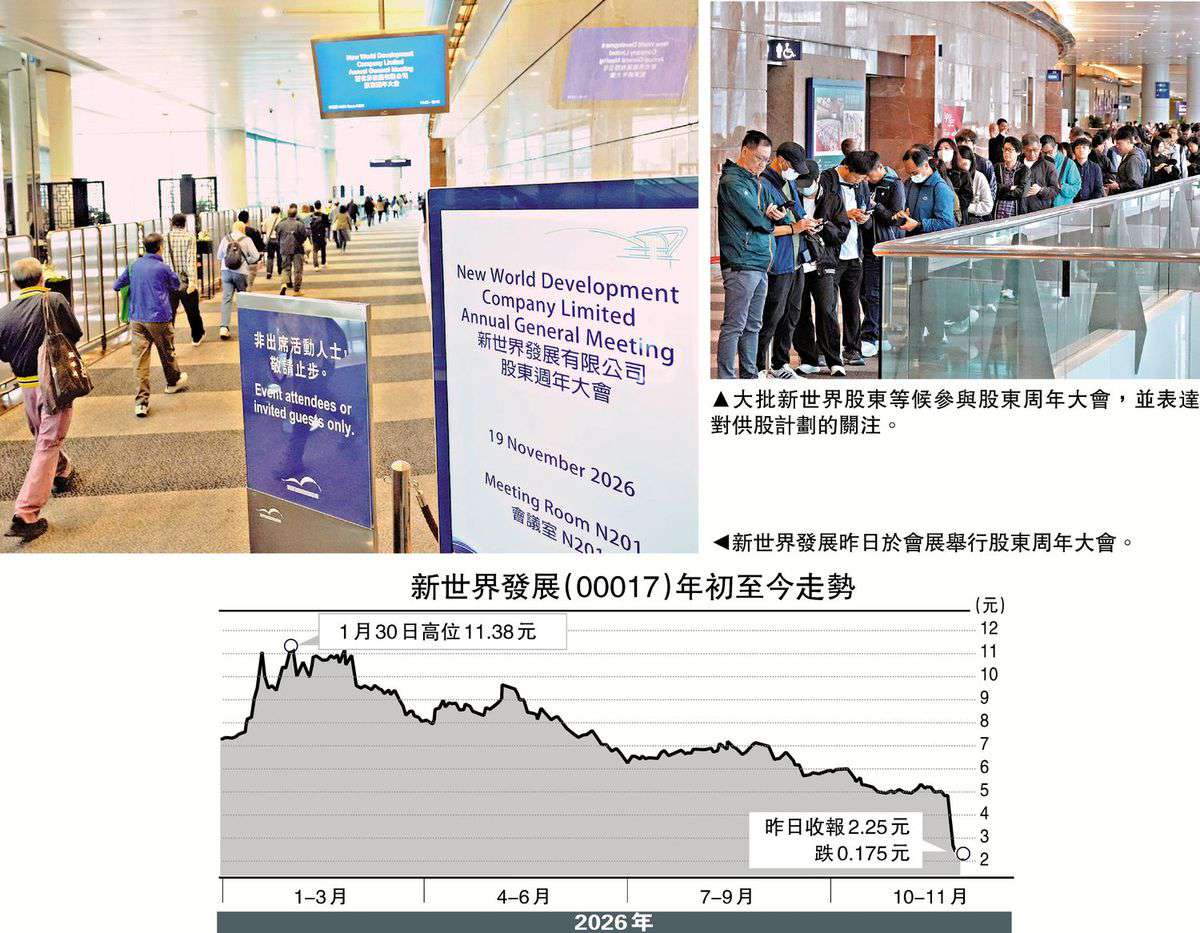
新世界发展(00017)复牌至今股价已连跌四日。公司昨日举行股东周年大会,多名小股东对“1供11”的大比例供股计划表达关注及疑虑。有小股东指出股价已跌至低位,担忧供股会进一步摊薄小股东权益。行政总裁黄少媚回应指,完全理解小股东对供股及股价的关注,并强调“今次并非为了摊薄大家,而是希望透过大股东带头拿出真金白银去筹集足够资金,确保新世界能够跨过这个周期”。她呼吁股东着眼于公司长远资产价值。\大公报记者 邵淑芬(文) 林少权(图)
新世界发展股价昨日续跌7.2%收报2.25元,股价由停牌前的4.87元累跌53.8%。有小股东质疑公司过往多次供股,要求管理层交代未来财务规划,并询问为何不在股价较好时才进行供股。首席财务总监刘富强表示,公司是将供股价折让、集资规模及发行股数一并考虑,认为250亿元融资规模属合理,足以改善资本结构。他强调,集团已解决11 SKIES的安排,消除股本集资最重要的障碍,计及利息税费后经常性营运净溢利,更是三年来首次转亏为盈,反映业务正逐步改善,故认为现时是适合时机主动推出资本重整计划。
明年1月5日表决供股动议
刘富强表示,今次计划属“组合拳”,除供股外,亦包括与银行的再融资安排及未来业务计划。交易完成后,集团净负债率将由2026年6月底的68.3%下降至48.3%。集团目标在2031年底前实现1500亿至2000亿元的资产及合约出售,令总债务削减400亿至500亿元。他续称,公司承诺供股完成后的3年内不需要再进行供股,在无重大不利变动下,亦不预期3年后再供股。如果计划未能通过,他指,集团的流动性、财务灵活性都会受到一定限制,可能要以较不理想价格出售优质资产或延迟日常物业发展的速度。
多间大行在供股方案公布后发表报告调整评级。花旗指出,新世界建议以每股0.9元进行“1供11”供股属负面消息,鉴于不确定性上升,以及由现时至2027年1月5日股东特别大会期间股价或有波动,将评级由“中性”降至“沽售”,目标价由6.9元大幅下调至2.03元,美银证券则将目标价下调40%,由4.7元降至2.8元,并重申“跑输大市”评级。
花旗美银降投资评级
摩根大通表示,虽然投资者早已预期公司会供股,但“1供11”及大幅折让或超出大部分投资者原先预期。利好方面是主要阴霾已消除,并纾缓短期流动性风险,但净集资约241亿元单独而言,未必足以完全消除流动性压力,备考经调整净负债比率降至逾70%,仍属高水平。该行预期股价初步反应偏负面,连权股价初期或于2至3元区间整固;维持“中性”评级,目标价由6.8元下调至2.8元(连权基准)。
黄少媚在股东大会尾声表示,市场环境充满挑战,“但公司无回避现实,近期股价波动是有短期阵痛”,强调提出的“组合拳”是关乎新世界长远发展的决定,公司拥有非常多优质资产,亦有银行及大股东的全力支持,“希望大家看长远一些,给公司多一些时间、空间,逐步收复资产负债表及股价折让”。据参会股东指,主席郑家纯经网上参会,会议由黄少媚主持。