

察股观经/提振内需成明年稳经济抓手\李迅雷
- 字号
- 放大
- 标准
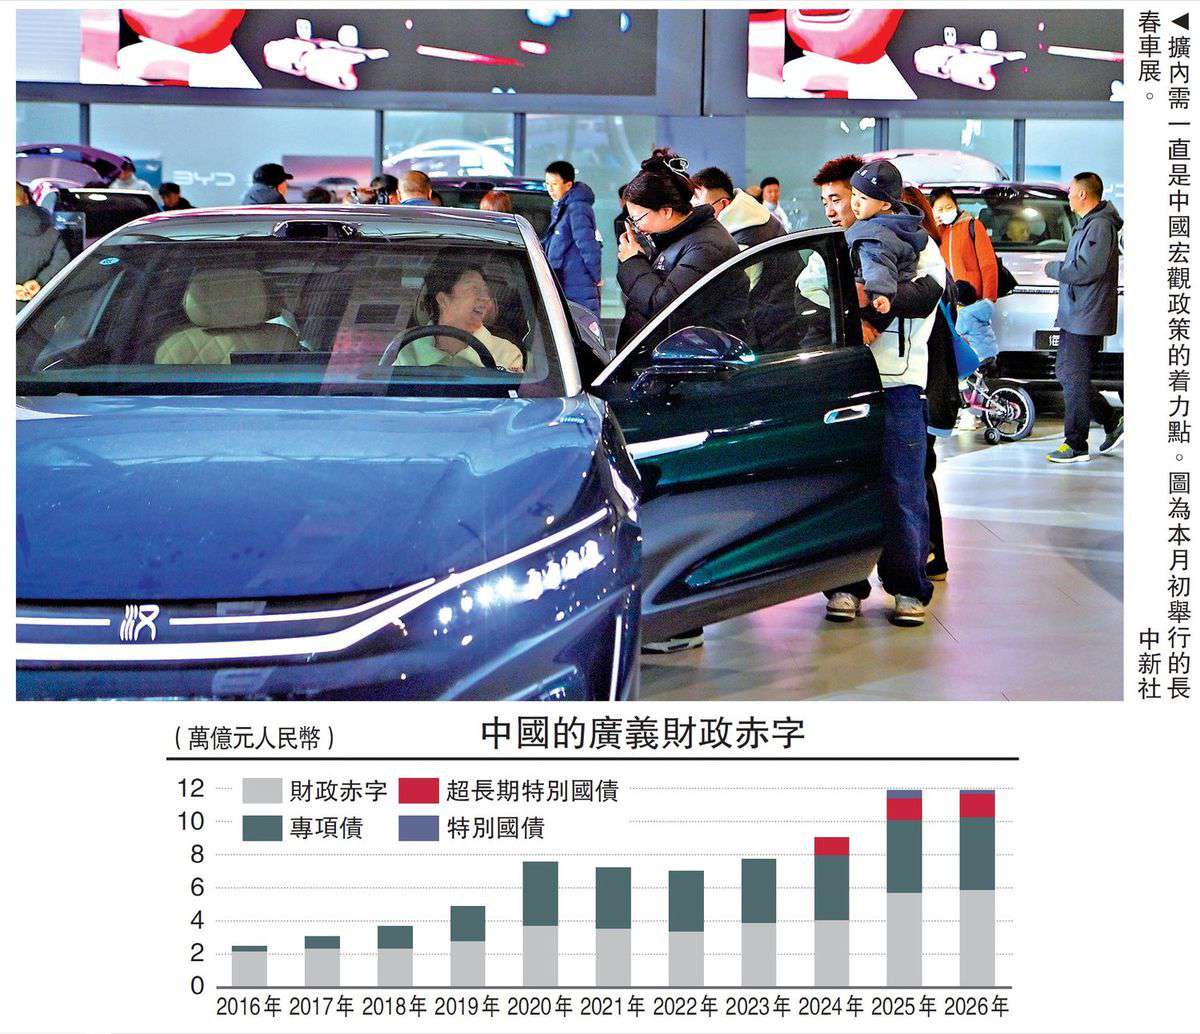
2027年中国出口增速回落的概率增加,盖因美国人工智能(AI)资本开支增速将会减少,而2026年的出口基数又很高。2027年扩内需的政策力度理论上应比2026年更大,而兼顾促消费、保民生和AI等领域的财政投入,中央财政有必要进一步加大举债力度。
尽管2027年存在诸多不确定性,但出口增速的回落概率已大升。回顾2020至2025年的累计出口增速,中国出口累计增长45.6%,全球48.8%,即中国低于全球3.2个百分点。低于全球水平的主因是出口价格指数大跌,尽管出口量增速并不低。但2026年应该是一个例外,即芯片出口价格大涨,使得出口总额的增速跑赢全球出口增速。
之所以预判2027年出口增速放慢,原因之一是AI相关产品出口价格显著回落,从而导致出口额增速的下滑,因为2026年是AI产业全面爆发第一年,当年出口基数很高,导致2027年的增速回落;原因之二是美国AI的资本开支增速下降,导致全球AI产品贸易总量的增速下滑,进而对中国商品的出口需求增速下降。
事实上,在特朗普对中国大幅加征关税的2025至2026年,中国的出口增速反而大升,且对GDP增速作出很大贡献。如2025年GDP增速为5%,其中32%来自净出口,为1998年以来贡献最大的一年。今年首三季,净出口对GDP增速的贡献约为26%,贡献率有所回落,主要是进口增长较快。数据表明,2010至2019年,中国净出口对GDP增速的平均贡献为-1.3%。但从2024年至今,中国净出口对GDP增速的平均贡献率近30%。如果2027年的外需变弱,则对中国经济稳增长的影响很大。
今年1至9月份,制造业投资增速降2.1%,基建投资增速跌6.1%;民间投资增速为-10.4%,国有控股的投资增速为-3.2%。如果说民间投资增速快慢取决于民企对预期投资回报率高低与风险大小,故在供强需弱的背景下,房地产和制造业投资意愿下降尚可理解,但为何基建投资或国有投资都出现负增长呢?从财政支出的时间进度这一视角看,或许能找到答案。
今年首三季一般预算支出的增速只有1%,相比去年同期的3%增速显然减慢,而全年目标增速为4.4%;同时,以财政第一、二本账的收支缺口作为广义赤字口径,今年使用进度约63.6%,低于去年同期的74.5%。为何财政预算支出低于预期目标呢?主要原因在于两个方面,一是地方政府卖地收入大降,但相关费用支出则是刚性的。二是地方政府面临的化债和清欠压力增大,因为2027年6月30日是地方政府不能依赖平台公司融资和完成清欠工作的最后期限,故今年开始就需要作相关安排。
楼市持续供大于求
从内需消费这驾马车看,今年首三季社会零售增速仅为1.1%,尽管2026年中国促消费政策中,中央财政下达的以旧换新的额度为2500亿元(人民币,下同),但以旧换新类商品的消费增速恰恰是下跌最多的种类。如限额以上的家电、家具、文化办公、汽车、通讯器材五个品类零售额当月同比,从8月的-9.3%回落到-10.5%。过去这些促消费的动力,如今变成了阻力。
服务消费则相对占优,首三季服务零售额同比增长5%,比商品零售额高出4个百分点。不过,服务消费毕竟体量有限,还难以对冲商品消费的疲弱。
消费约束主要体现在供给约束和需求约束两个方面。从供给看,衣食住行这些基本需要都已得到满足。如根据联合国粮农组织2023年数据,中国内地人均每日卡路里供应量约为3527千卡,在200个国家和地区中排名第23位;远超日本、韩国和中国的港澳台地区。
从楼市看,今年首三季全国新建商品房销售额为5.37万亿元,同比下降13.9%;2027年楼市大概率还会延续下行趋势,尽管2021年以来,新建商品房的总供给在减少,但二手房市场的供给规模超大,而需求的疲弱使得供大于求的格局没有根本变化,这也导致与房地产相关的上下游诸多消费品的需求不足。
外需增长预期下降
从需求端看,居民部门从2024年开始降杠杆,而今年缩表明显,首三季住户贷款余额减少1.03万亿元,属2000年以来首次,表明消费者信心指数仍在走弱。尽管居民部门的偿债率(季度还本付息额/可支配收入)有所下降,但从国际比较看,仍大幅超过美国和日本。对需求的另一个约束是居民部门收入和社会保障这两大难题。尽管从统计数据看,居民可支配收入增速与GDP增速同步,但可能存在结构性问题,即中低收入者的收入增速低于平均增速。如2026年首三季全国居民人均可支配收入平均数增速为5.3%,中位数为4.6%,中位数仅为平均数的82.9%。消费的主力人群为中低收入阶层,中国灵活就业者绝大部分属于中低收入阶层,此外还有大量的农业人口,他们普遍存在社保覆盖不足或社保养老金偏低的问题。
综上所述,在外需预期下降的背景下,扩内需成为必然选择。但需要关注的是,过去五年扩内需一直是中国宏观政策的着力点,但投资增速和消费增速却仍呈现下行趋势。换言之,扩内需已经受到各方面的约束,没有一种增长模式可以屡试不爽。
11月6日的国务院常务会议提出了以下几方面事项:一是要加快重大项目和“六张网”建设实施进度,说明首三季的制造业和基建投资的进度确实低于往年,第四季估计能加快进度,以完成全年GDP的增速目标;二是要“畅通投资消费良性循环”;三是要扎实做好稳就业、防风险和民生保障等工作;四是持续化解地方政府债务、中小金融机构等领域风险。
要使得稳增长的目标得以实现,主要靠中央财政加杠杆,因为中央财政的杠杆率水平目前为30%多,空间尚存。估计2027年一般预算赤字率仍维持为4%左右,超长期特别国债的规模或扩大至1.8万亿至2万亿元。此外,专项债用于缓解地方政府现金流压力的规模仍需扩大,尤其当城投平台不能再给地方政府提供各种间接的资金支持之后。2026年新增专项债规模为4.4万亿元,估计2027年或将达到5万亿元。
货币政策仍将以结构性货币政策为主,全面降息的可能性不大。尽管这些年来银行贷款增速下降,反映出市场化间接融资需求减少,但系统性降息会导致银行净息差收窄,给银行经营带来更大压力。因为在这轮房地产下行周期中,银行所承受的压力是最大的。这就是中央反复强调中小金融机构风险的原因。
尽管结构性货币政策工具也能降低融资主体的成本,但2025年5月以来政策利率停在1.4%,未再降准;结构性工具按领域“定向降价”,不压缩全部贷款的息差。2025年6月以前,PSL(抵押补充贷款)是结构性货币政策的主要工具,到8月末余额已降至0.63万亿元;取而代之的是央行再贷款,主要投向“金融五篇大文章”,到6月末余额为4.6万亿元。
值得注意的是,9月末重新启用PSL工具,把利率降到1.5%,并把“六张网”纳入支持范围,借政策性银行直接投向基建,以弥补再贷款的撬动力不足。但总体看,结构性政策工具所提供的资金规模估计为5万亿至6万亿元,相比当前约280万亿元的贷款余额,占比仅为2%左右,难以带动全社会融资成本的下降。
基建投资止跌回稳
在居民部门和民企降杠杆的背景下,信用扩张已经在靠政府撑着。政府债券占社融的比重从2020年初约20%升到38%。货币创造的主渠道已经从银行信贷转向政府发债,说明真正在扩张需求的是财政,货币只是配合,比如“再贷款+贴息”就是两者的组合。
未来最具可能的做法是,继续扩大PSL的规模,通过加快“六张网”的铺设进程,让基建投资增速止跌回稳。也就是说,2027年的适度宽松的货币政策,仍将体现为结构性货币政策,其提供的低息融资规模将进一步扩大。
(作者为中泰国际首席经济学家)