

悠闲理财/加息预期升温 港银行股危与机并存
- 字号
- 放大
- 标准
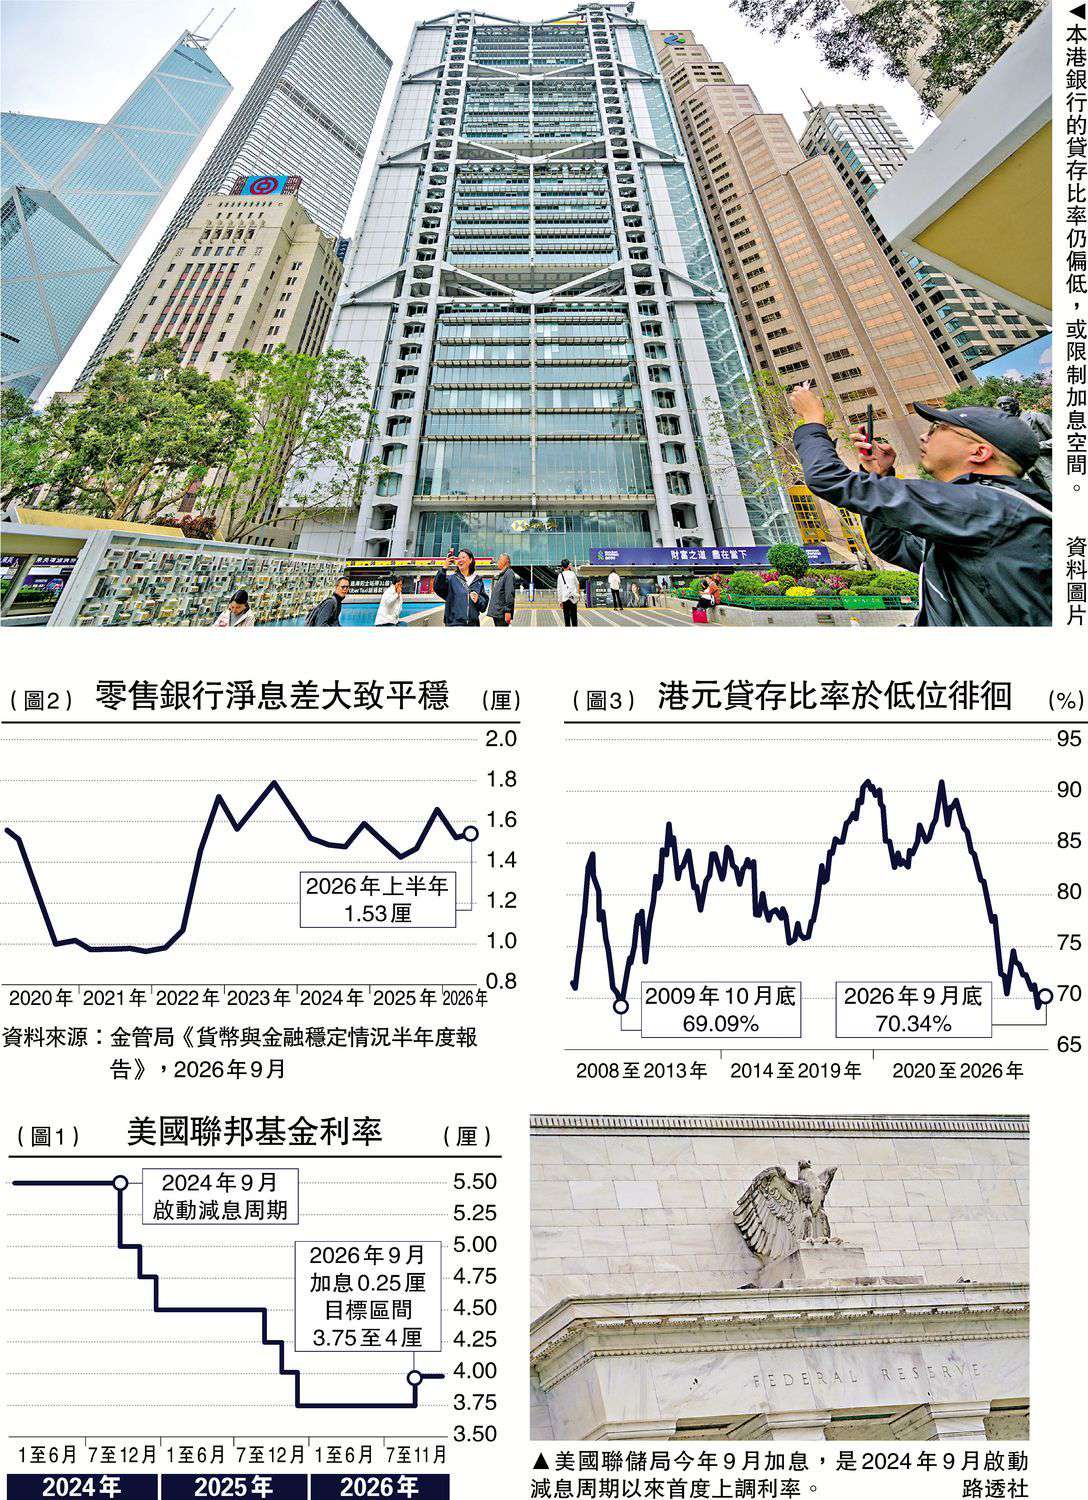
美国联储局最新公布的10月份通胀数据较预期更为炽热,市场预期12月加息机会大幅升温。对于息口走势较为敏感的本港银行股,息口上升对行业实属有利有弊:利率上升一般有利银行扩阔净息差(NIM),惟本港银行现时的贷存比率(L/D Ratio)仍然偏低,或限制了加息空间。如果息口在现时已属略为偏高的水平再温和上升,也可能对银行的资产质素构成压力。/大公报记者 黄裕庆
今年9月,美国联储局宣布加息0.25厘(见图1),是新任主席沃什(Kevin Warsh)掌舵后首次,也是美国在2024年9月份启动减息周期以来首度上调利率。
由于美国通胀仍具“黏性”,经济师一般估计在2027上半年之前,仍有机会加息一至两次,而下月(12月)再度加息的机会相当高。
渣打:上调0.5厘仍有利业务
渣打集团(02888)行政总裁温拓思本月初在港会见传媒时表示,利率如果维持在4至5厘水平,对渣打集团而言是“理想区间”(sweet spot),部分原因是银行净息差(NIM)可望稍为扩阔;如果利率再上升0.25至0.5厘,至少短期内仍然利好渣打业务。净利息收入(NII)现时占集团收入大约50%左右。
金管局资料显示,在2026年上半年,本港零售银行的净息差1.53厘,较2025年上半年的1.47厘略为扩阔。(见图2)
尽管加息一般利好银行净息差,惟美联储今年9月加息而本港银行未有跟随,其中一个重要原因是港元资金出路有限,以致港元贷存比率偏低。
香港金管局最新一期《货币与金融稳定情况半年度报告》所载,所有认可机构以所有货币计算的平均贷存比率由2025年12月底的52.2%,微升至2026年6月底的52.9%,惟同期间的港元贷存比率则由72.9%减少至71.5%。
翻查彭博历史数据资料,港元贷存比率在今年8月份曾经下跌至69.33%,是2009年10月份(69.09%)以来最低;今年9月份的贷存比率略为回升至70.34%,惟变化并不明显。(见图3)
贷存比率低 港未必跟美加息
上海商业银行研究部主管林俊泓接受《大公报》访问时表示,即使美联储12月再加息,本港银行也不一定跟加。在贷款增长动力未见强劲的情况下加息,结果很可能是推高银行的存款成本,反而未必能受惠。本港银行过往在调整利率时,无论是减息或加息,往往是存款与贷款一同调整。
即使本港银行今年9月没有上调港元最优惠贷款利率(prime rate),港元拆息(Hibor)在美联储加息之后,也因为港美息差扩阔而逐步攀升,银行相应上调定期存款利率,结果是吸引客户将更多CASA(往来账户及储蓄账户)存款转移至定期存款账户(意味银行的存款成本上升),可见加息对银行的影响实为双刃剑,并非一面倒向好。
以本港最大型零售银行汇丰为例,集团财务总监郭珮瑛(Pam Kaur)上月底在业绩会上表示,当利率环境处于较高水平时,常见客户将存款搬往定期存款账户(亦即CASA migration);在今年第三季,香港客户的定期存款占比一度高见38%,与几年前曾见40%左右相若,惟未见异常情况。