
成交同比大涨63%,Savills辛勇解读北京大宗交易新周期
- 字号
- 放大
- 标准
历经近几年深度调整之后,北京商业大宗不动产市场在2026年迎来明显回暖。根据第一太平戴维斯统计,2026上半年北京大宗投资累计成交288.6亿元,同比上涨63%;其中二季度成交160.4亿元,环比一季度提升25%,交易量走出周期底部,但市场并非普涨,而是呈现“量升、结构优化、两级分化”的新格局。
10月12日,第一太平戴维斯华北区投资及资本市场部负责人辛勇接受大公房产专访,复盘上半年北京大宗交易行情,解读投资人结构变化、内外资投资逻辑迭代、REITs生态变革、城市更新投资机遇,并对未来市场趋势给出判断与实操投资建议。
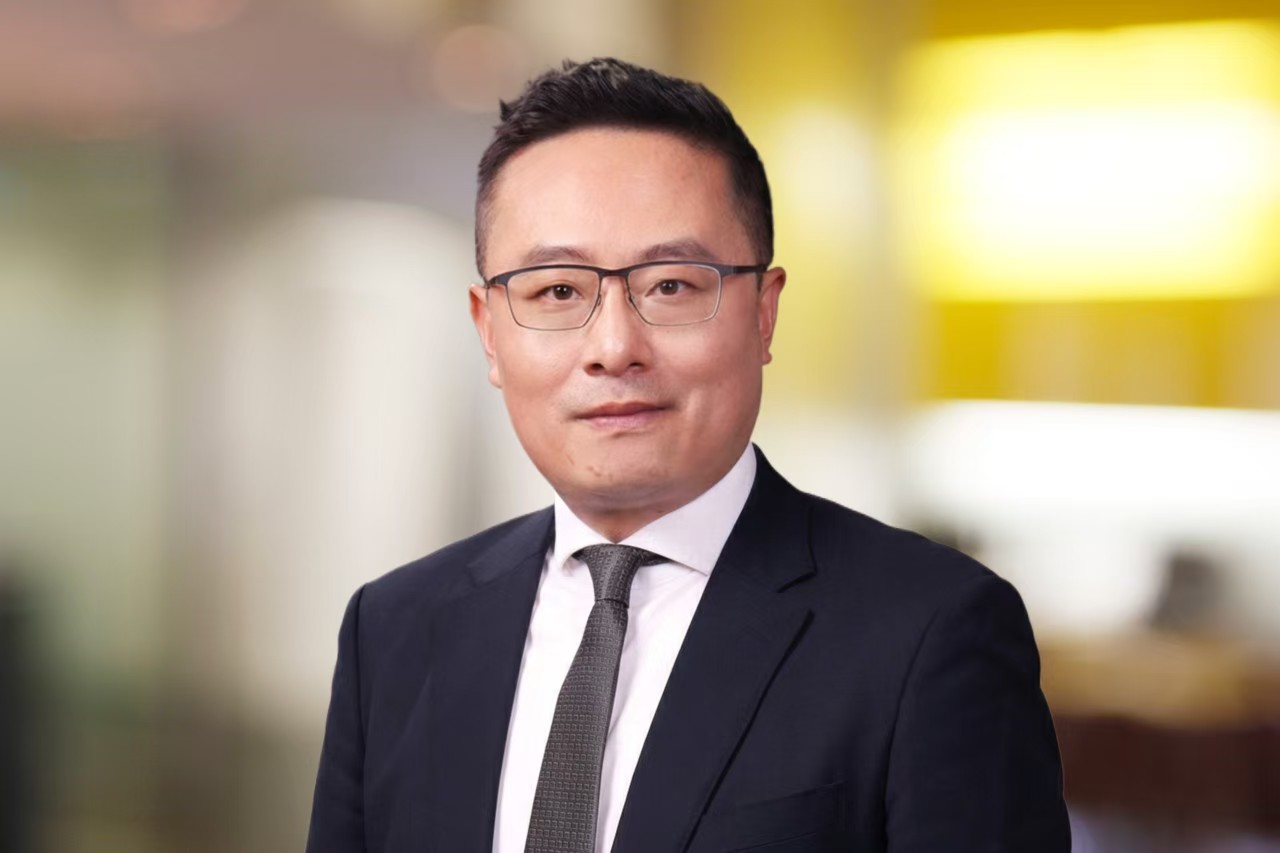
辛勇 第一太平戴维斯华北区投资及资本市场部负责人
辛勇在采访中指出,本轮回暖并非市场普涨反弹,而是市场调整期之后的结构性修复,“多元化、高质量集中、有效结构化,是这一轮市场最核心的三大特征”。
从上半年北京大宗成交金额来看,虽然办公和购物中心占据了较大的比例,但这些交易数据的背后有些大体量物业资产交易的支撑。与此同时,市场成交的业态类型也涵盖了奥特莱斯、租赁住房、酒店公寓、仓储物流,呈现多元化的表现。资本正在向核心高质量资产集中。核心高质量资产持续保持较强的市场竞争力和投资吸引力,但买家尤其是机构投资人对于“高质量”的定义和标准更加的严格。物业区位和硬件品质当然还是首要关键前提,投资人同时也将资产的实际运营表现、租户质量、资管团队资质和能力、现金流稳定性和确定性等因素作为重要评判标尺。
在辛勇看来,市场已经从过去依赖增长预期,逐渐转向由物业品质、现状价格、现金流质量和运营能力为核心驱动的阶段。在部分优质资产交易案例中,如中关村鼎好大厦,高效匹配的金融结构化工具成为缓解资本市场短期流动性压力的有效解决方案。越来越多的投资者在实际操作中,会合理运用有效的交易结构设计,将长远布局作为应对市场短期下行周期的有效策略。
另外,市场买方阵营也进一步清晰,内资机构占据市场绝对主导,投资与自用需求并行。险资机构将风险可控放在首位,优先锁定现金流稳定性和可实现度高的标的物业;外资基金更看重资产增值潜力,部分国际基金管理人选择布局人民币基金,以便扩大项目的投资策略范围和管理规模;企业买家重点考量物业空间适配性;超高净值个人则结合自身的策略和需求进行高质量资产配置。八达岭奥特莱斯股权收购、智谱购入上地软件园钻石大厦,分别体现了外资增值投资与企业自用投资的典型策略。
在存量盘活大背景下,REITs的持续发展有利于提升资本市场的活跃度、市场定价的透明度和合理性,也为物业的终极退出提供了更广阔的渠道。不过辛勇也提醒,“REITs并不是资产退出的万能解药,它对底层资产质量、运营团队能力提出了更高标准和要求”,未来1-2年行业很难迎来突飞猛进的爆发行情,但Pre-REITs、机构间REITs、类REITs等业务活跃度将明显提升。
资产分化仍是当下市场绕不开的主题,全业态普涨行情并未出现。存量资产价值表现,在很大程度上依托于区域供需格局、租户质量与运营表现,部分供应过剩区域的资产在短期内依旧存在较大压力。谈及城市更新赛道,辛勇表示改造项目要坚持“以退定投”,要以未来退出可行性反向推演改造方案的经营可行性,该赛道前景广阔,但短期内尚无法成为市场交易主线。土地续期细则落地及可行性方案持续推动,则会成为影响持有型不动产交易活跃度的关键政策变量。
对于2026下半年至2027年的市场走向,辛勇判断回暖态势会延续,但机构依旧保持“优中选优”的审慎态度,资产两极分化格局还将持续,交易量修复不等于资产普涨。他建议入场机构,要厘清自身资本诉求,做到资本策略与标的相匹配,善用各类交易工具,在风险可控前提下完成资产交割,回归不动产看重现金流与运营能力的投资本源。
从深度调整走向结构性回暖,北京大宗不动产已经告别“齐涨齐跌”的旧周期,正式进入以现金流、运营能力为核心的存量价值重塑时代。在辛勇看来,“优中选优”将是未来很长一段时间机构投资的主基调。无论是险资、外资、企业还是高净值个人,投资人都需要摒弃单纯博弈资产价格上涨的旧思路,回归不动产本源,重视底层质量、运营管理能力、现金流的可实现预期、可行退出策略的前置规划。
未来,北京存量不动产市场仍将释放源源不断的交易机会,市场机遇,也更加考验机构的策略制定、投资执行与全周期管理能力。
以下为辛勇采访发言实录:
回暖不是简单反弹:多元化、高质量集中、有效结构化三大新特征
Q1:2026上半年北京大宗交易回暖态势明确,量升、结构优化。对比2023-2025深度调整周期,本轮回暖和过往阶段性反弹存在哪些本质区别?
辛勇表示,从成交数据看,上半年市场回暖态势明显,写字楼、购物中心贡献多笔大额标杆交易,大兴荟聚购物中心、中关村鼎好大厦、丽泽通用时代中心等项目成为市场重要支撑。同时市场已经跳出过去“办公+购物中心”的传统二元格局,酒店公寓、租赁住房、物流仓储、奥特莱斯等业态成交占比提升,业态走向多元化。
在他看来,本轮回暖可以总结为三大关键词:一是多元化,交易标的业态更加丰富。二是高质量集中,如今机构投资人评估资产,硬件品质仍然是首要关键,同时,区域市场供需稳定性、租户质量、现金流可实现度等软性指标成为重要评判因素。三是有效金融结构化工具的运用,增强投资人风险控制信心的同时也高效的优化了出售方资金结构,实现了交易双方的双赢。中关村鼎好大厦项目就是典型代表,通过有效交易结构的设计满足各方的投资策略和风控要求,底层资产的高质量表现让投资具备良好信心,长期价值投资策略最终促成交易落地。
四大投资阵营:险资求稳、外资寻增值、自用重匹配、高净值偏好高质量配置
Q2:机构入市积极性明显提升,当前北京大宗市场主要投资人分为哪些阵营,不同资金择标、持有、退出逻辑有哪些差异?结合今年成交案例如何理解?
辛勇介绍,当前北京大宗交易买家以内资占绝对主导,投资型需求与企业自用需求并行,主要分为四大阵营:
第一类是国内机构投资人,以险资为代表。其将风险可控放在首位,核心看重底层资产质量与现金流确定性。大兴荟聚购物中心、中关村鼎好大厦、顺义22街区租赁住房的投资收购,正是险资追逐稳定现金流资产的典型案例。
第二类是外资基金,同样对底层资产质量要求很高,但以增值型、机会型策略为主,除现有现金流外,重点挖掘资产潜在增值空间。八达岭奥特莱斯股权收购极具代表性,项目本身现金流、品牌租户基础成熟,叠加待开发二期地块带来增值想象空间,契合增值型投资策略。
第三类是企业自用买家,优先匹配企业实际使用需求,物业硬件、空间形态适配度要求高,价格要求合理。比如智谱收购中关村上地软件园钻石大厦,核心就在于项目是区域稀缺独栋独院办公物业,高度满足企业自用需求,也是该企业成功上市后不错的投资配置交易。
第四类是超高净值个人投资者,更看重适合自身投资偏好的优异资产。如2026年上半年成交的工体佰舍Base公寓,买家是江浙的超高净值个人。该物业为稀缺核心地段的小体量酒店公寓,平均出租率超过96%,经营表现良好,资产拥有对抗市场波动的较强韧性。
内外资底层逻辑不变,但风险与收益诉求发生迭代
Q3:对比市场高点与调整周期,内资、外资的投资重心、风险容忍度、定价逻辑发生了哪些迭代?双方的投资共识与分歧是什么?
辛勇指出,“资产特征匹配资本属性、收益与风险对等”,这一投资策略原则和定价逻辑始终没有改变,迭代主要体现在风险承受与回报预期层面。
他表示,内资以险资机构为代表,坚持低风险优先,追求现金流确定性,风险可控高于资产增值。经过几年市场调整,机构对现金流真实性、可落地性的核查标准进一步收紧。外资基金多站在全球、亚太视角配置资产,资本回报率要求更高,对应的风险承受能力也相对更高,因此在中国市场的投资策略目前以增值型和机会型策略为主。经过周期洗礼,外资对国内市场的风险评估有所抬升,只有具备清晰增值逻辑的项目才会获得资金青睐,发行人民币基金也成为部分国际基金管理人扩大投资策略范围和增强投资管理规模的有效方式。
在辛勇看来,无论内资外资,都高度重视底层资产质量,现金流是资产的核心底盘。但双方的投资回报预期和风险承受度有所差别。内资优先控风险求稳定回报;外资愿意为追求资产增值收益承担更高可控风险。
REITs深度影响大宗投资:倒逼价值挖掘,Pre-REITs将迎来活跃度提升
Q4:公募REITs、类REITs、机构间REITs持续扩容,从定价、运营、筛选、退出四个维度,如何重塑北京大宗投资逻辑?未来1-2年会催生哪些交易机会?
辛勇认为,REITs拓宽存量不动产退出渠道,但REITs并非万能解药,它对底层资产质量、运营团队能力提出更高标准和要求。
辛勇从四个维度介绍了REITs如何深度影响大宗投资逻辑:
首先是交易退出路径:REITs自身可以构建完整“募投管退”闭环。在面临退出路径选择时,原始权益人可以直接申报机构间REITs或公募REITs,实现终极退出。
其次是资产定价:REITs的发行估值和二级市场表现给资产定价提供了更加透明公正的公允价值参考。大宗交易可以通过参考REITs更加准确的预估未来资产退出价格与利润空间,投资者进而可以结合自身的资金成本和投资策略,判断收购价格的合理范围。
大宗交易的核心竞争力要求更加明确:倒逼投资人强化价值发现、价值创造。市场将重点比拼两项核心能力:挖掘高性价比项目并收购落地的能力和提升资产价值的实操能力。同时,运营管理水平也直接决定资产能否达到REITs发行门槛,决定最终退出价值。
展望未来1-2年,辛勇表示,REITs体系走向更加成熟阶段还需要一定的过程,取决于投资人参与广泛程度、物业类型扩容、市场化机制完善等因素,短期不会出现突飞猛进的爆发式行情。Pre-REITs业务活跃度将明显提升,机构间REITs会输出更多退出方案,带动更多投资者的参与,提升整体市场活跃度和流动性。
两级分化:优质资产筑底,供需失衡物业中短期内仍面临较大压力
Q5:当前,写字楼、购物中心、产业园、保障性租赁住房等品类,热度、成交活跃度、估值修复节奏呈现怎样分化?哪些资产完成价值筑底,哪些还处在调整?
辛勇表示,市场不存在全业态普涨普跌,两极分化在中短期时间内将仍然持续。资产价值不只取决于硬件条件,底层基本面与运营团队能力起到决定性作用。价值筑底不是按业态划分,而是看个体项目基本面。供需关系良性、现金流、租户组合扎实的优质资产,基本面会更加稳定;而问题资产在各个业态、各个区域都会存在,面临的压力各有不同,因此没有完全标准化的统一解决方案。如何为压力资产制定有效可行的解决方案,成为市场各主要参与者面对的共同课题。
存量改造是重要方向,但短期暂难成为大宗交易市场绝对主力,建议坚持“以退定投”
Q6:城市更新、老旧资产改造交易占比持续提升,正在逐步替代传统增量收购,如何看待这类资产投资价值、风险难点与机构适配性?会不会成为北京大宗交易的核心主线?
辛勇表示,存量盘活与城市更新是北京不动产市场的重要组成部分,也是长期发展方向,但现阶段尚不足以成为大宗交易市场绝对主力。
他认为,投资改造项目,最重要原则是以资产经营、未来退出为导向,反推改造可行性,也就是“以退定投”。
辛勇认为,最大的风险集中在退出端。即便投入大额改造成本,如果与实际运营执行和表现存在差异,依旧会面临退出艰难和亏损风险。其次是改造难点和周期需要提前做好充分的预估,项目常常涉及腾退、拆迁、审批、运营等重要环节,改造周期时间成本也是评估项目的投资可行性的关键因素。另外还有机构适配门槛高,除资金实力外,同时要求具备改造工程、资产运营能力,并且提前规划完整的投资管理和资金运转路径。
政策托底存量时代,土地续期政策和可执行方案细则是行业高度期待的潜在利好
Q7:北京稳资产、盘活存量的政策持续落地,城市规划、产业导入、存量盘活政策,如何影响大宗资产估值与交易节奏?还有哪些潜在政策利好有待释放?
辛勇称,政策导向与项目个案配套支持,对大宗市场形成明确正向推动。行业全面步入存量时代,机构投资人、管理人和运营商的重心均转向存量资产。“行业当前最期待的潜在政策之一是土地续期政策和可执行方案细则。”辛勇表示,广州、上海已出台相关政策,北京的相关政策值得期待。对于业主和投资人而言,土地续期涉及补价成本与资产长期收益的平衡考量,对持有不动产估值影响深远,越是位于核心成熟区域的项目往往开发建设时间就越早,对于土地续期的需求就越强烈。土地续期的有效执行,将在很大程度上优化项目估值的参数基础,促进更多项目纳入机构投资人和REITs的交易选择范围,提升大宗交易活跃度和流动性。
2026下半年-2027:回暖延续,但优中选优仍是市场主旋律
Q8:结合资金面、资产估值、机构情绪、政策,如何预判2026下半年-2027年北京大宗市场?对于准备入场的机构,给出哪些择时、择品、择区实操建议?
辛勇判断:整体市场回暖态势会延续,市场活跃度走高。卖方供给充足,业主出售诚意提升;买方端,投资机构、自用买家洽谈项目数量增多。买卖双方对于资产价值的判断更进一步的趋于理性。近期的交易中,买卖双方对于价格预期存在差异在逐渐缩小,交易落地效率有所提升。但两个核心特征不会改变:第一,两极分化持续,优质资产与压力资产表现存在较大差异,压力资产的解决方案将是市场各主要参与方面对的重要课题;第二,投资人依旧保持谨慎,整体处于“优中选优”状态。
针对计划入场的投资者,辛勇给出三点实操建议:
第一,基于自身资本特征和投资需求,制定清晰项目筛选和评判标准,做到资本策略与标的物业相匹配,降低投资目标不确定的无效损耗。
第二,注重投资执行,在风险可控前提下提高目标项目收购落地的能力和效率,毕竟资产顺利收购交割,才是后续运营增值的重要前提基础。
第三,筑建交易问题解决方案的能力。任何交易在执行过程中,都会面对核心待解决的问题,积累有价值的经验、优秀的合作伙伴和专业的顾问团队,将在实际投资执行操作中大幅提升效率和成功率。