

张力辞任近三年,李思廉独扛富力:辟谣“经营正常”之后还有资产待售?
- 字号
- 放大
- 标准
11月17日晚间,广州富力地产股份有限公司(股份代号:2777.HK,简称“富力地产”)通过官方微信号发布《严正声明》,声明核心指向一件事:网传“富力中心整体打包出售”为谣言。
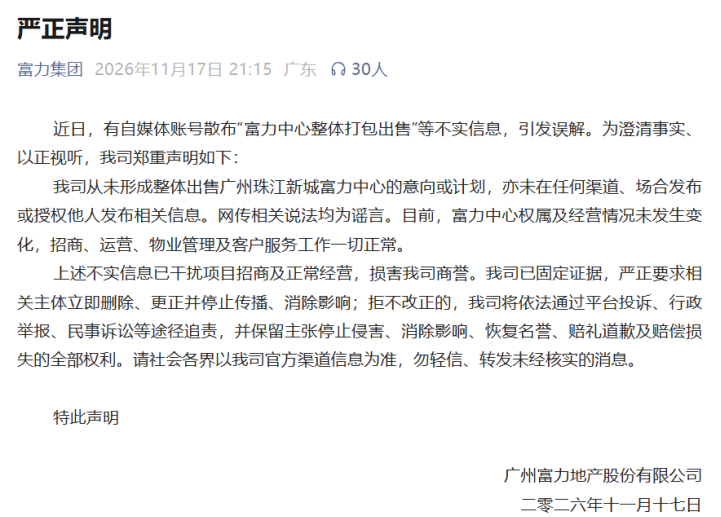
富力地产方面称,公司从未形成整体出售广州珠江新城富力中心的意向或计划,亦未在任何渠道、场合发布或授权他人发布相关信息;目前富力中心权属及经营情况未发生变化,招商、运营、物业管理及客户服务工作一切正常。同时公司称已固定证据,要求相关主体立即删除、更正并停止传播,拒不改正的,将通过平台投诉、行政举报、民事诉讼等途径追责,并保留主张停止侵害、消除影响、恢复名誉、赔礼道歉及赔偿损失的全部权利。
而在这份声明发布五天前,也就是11月12日,市场传出交易传闻:富力中心拟整体打包出售,初步报价为每平方米1.5万元,按项目16.25万平方米总建筑面积计算,对应总价约24亿元;交易双方仍在博弈,价格未经双方证实。
对于富力地产来说,此次资产出售传闻并非孤立事件。在富力地产持续多年的债务重组周期中,从2024年伦敦项目重组,到2025年酒店资产被接管,再到如今珠江新城富力中心被传出售,富力的资产出售叙事始终与其债务压力相伴。这一系列变化的底层,根植于富力独特的“双老板制”运营模式,以及李思廉、张力近三十年的合伙脉络。
双老板合伙模式:信用维系的扩张底色
李思廉与张力的合作始于1994年。此前一年,张力已投身房地产,随后邀请毕业于香港中文大学数学系的李思廉加入,组建广州天力地产,后更名为富力。李思廉任董事长,主管财务与市场营销;张力任副董事长兼总经理,负责土地与工程。
有公开报道称,张力曾对外表示:“我和搭档十年没红过脸,在商界也是绝无仅有的。我们之间没有签署过任何一份文字的东西,大家讲的都是信用。”李思廉的描述则是:“张先生打前锋,负责工程开发及管理方面,我是做后卫的,管着钱柜和销售。”
这种罕见的“双老板制”,构成富力长期的运营底层逻辑,支撑富力走过了近三十年的扩张周期。从广州旧厂改造起步,以“拆旧厂、建新房”模式快速积累原始资本,到2002年以32亿元投得当时国内最大的公开招标地块项目——北京富力城,再到2005年登陆港交所上市,富力逐步成长为华南头部房企。
2007年,富力地产协议销售额达到161亿元,在行业中的销售规模位列万科、绿地、中海之后,居“华南五虎”之首。同年,公司营业额录得147.72亿元,纯利53.15亿元,同比增幅148%。
在土地端,富力当年收购土地20幅,合计建筑面积1003万平方米,总土地储备推升至约2620万平方米。其中,天津、广州、佛山三宗地块的地价合计约112亿元,净负债权益比率在当年末攀升至139.5%的水平。广州珠江新城富力中心也在这一年落成,成为富力扩张周期里财务高点的标志性资产。
回溯富力地产的发展史,广州珠江新城富力中心在其资产版图中一颗亮眼的明珠。
据了解,富力中心高243米,共55层,2007年建成,其中1——4层商业,5——44层对外办公出租,45——54层为富力地产总部,是珠江新城中轴线上最早落成的地标写字楼之一。
回溯拿地历史,2003年9月30日,富力以7.7亿元拿下珠江新城4幅地块,楼面地价2380元/平方米;后续一年内继续加码,再斩获3宗地块,合计总建面达到52万平方米。彼时富力方面曾对外表态,“珠江新城地块出一块拿一块”,长期布局之下,富力在珠江新城累计布局项目超20个,总建面接近260万平方米,富力中心是其中辨识度最高的自持核心资产之一。
中国企业资本联盟副理事长柏文喜认为,富力中心对于富力而言:压舱石>流动性筹码。判断顺序很清楚——地标总部资产是信用象征和稳定租金源,不是优先变现的筹码。
柏文喜看来,原因有三:第一,signalling成本太高。富力中心45-54层是集团总部自用,5-44层对外出租,一旦整栋出售后再回租,市场会直接解读为“卖掉最后底牌”,对租户签约意愿、债权人预期、境外重组方案批准都是负面冲击。在境外50亿美元重组刚拿到77%债权人支持、拟2026年内提交香港法院审批的节骨眼上,动总部地标等于自己拆台。
第二,富力手里还有“次核心”资产可以卖。2026年5月已把广州天汇广场IGC+康莱德酒店33.34%股权卖给新鸿基,回笼净额2.83亿元;公司公告明确“持续寻求出售若干项目开发公司股权以产生额外现金流入”。处置顺序是:非核心酒店→次核心商办股权→核心商办股权合作→核心地标整售,富力目前走到第二步,还没到必须动富力中心的地步。
第三,现金流贡献还在。富力中心是富力少数能持续贡献稳定租金的自持物业,2026上半年销售均价同比降36.1%、协议销售73.5亿元靠“以价换量”——租赁现金流是唯一不依赖销售去化的稳定收入,卖掉相当于砍掉一条腿。
在柏文喜看来,富力地产不会整栋出售富力中心,而是引入战投做股权合作、抵押融资、或分期处置部分楼层——既保留总部和品牌,又释放部分流动性。这也是为什么富力这次辟谣如此强硬:在重组关键时刻,任何“卖总部”传闻都可能让整盘债务方案崩掉。
一场豪赌的代价:酒店资产持续亏损侵蚀利润
在此之前,富力地产曾经也是市场上知名的“买家”之一。2017年7月,富力以199.06亿元的对价,从万达商业手中收购77家城市酒店的全部股权。该价格相当于此前融创与万达约定酒店资产交易对价的约六折。
交易完成后,富力持有的酒店数量增至约100家,成为全球最大的五星级酒店业主之一。
但是,国际信用评级机构惠誉却在交易宣布后即将富力列入负面观察名单。据人民网等媒体报道,惠誉给出的理由是该笔收购将会推高富力地产的总体债务水平,并使其净债务与调整后库存之比接近60%的惠誉门槛水平,进行资产收购将减缓公司的降杠杆进程。
通过此后的经营数据也可以看到,酒店板块在富力财务报表中持续录得亏损。
2020年,富力地产酒店营运营业额减少至44.63亿元,年度亏损10.08亿元;2021年酒店营运营业额回升至50.70亿元,但依旧未能实现盈利,年度亏损14.22亿元;2022年,酒店营运营业额回落至41.40亿元,分部亏损进一步扩大至23.73亿元;2023年国内商旅市场复苏,酒店营运营业额抬升至63.65亿元,但该年度酒店营运分部仍录得9.04亿元亏损;2024年,酒店营运营业额下滑至43.73亿元,年度亏损扩大至36.19亿元;2025年酒店营运营业额仅17.07亿元,板块继续维持亏损,年度亏损2.61亿元。
持续资产出清:多项目变卖难扭转业绩失血
富力地产“辉煌”事业的转折也出现在这几年。2020年8月,房地产企业融资“三道红线”规则落地,行业流动性收紧,富力长期高杠杆的债务结构缺陷迅速暴露,随之而来的是其资产处置节奏的加快。
2020年11月,富力以44.1亿元向黑石集团出售广州国际机场富力综合物流园(花都物流园)70%股权,保留30%权益。2021年12月,富力进一步将该项目剩余30%权益以12.63亿元出售予黑石集团基金附属公司Sonic Holdings I Limited。彼时,富力地产在公告中表示,将从出售事项收取现金付款约人民币12.63亿元,董事会拟将出售事项所得款项净额用于降低负债水平及用作集团一般营运资金。
2022年4月,富力公告以26.6亿港元出售伦敦Thames City项目公司50%股权及销售贷款,买方为中渝置地的子公司Victory Trend Holdings Limited,交易开始前该项目所在公司Instant Glory International Limited由富力地产、中渝置地分别持有50%股权,该项目交易完成后,富力地产不再持有该项目任何权益。
在酒店资产方面,富力2022年年报披露,当年完成出售位于北京、福州、镇江的三间酒店,所得款项总额超过12.45亿元。此外,富力还出售其于澳洲布里斯班已竣工发展项目的剩余单位,并以9000万澳元出售作个性化房地产发展项目用途的地块。
2024年5月,富力地产发布公告称,已完成出售富力国际地产投资有限公司(以下简称“目标公司”)相关事项。目标公司主要资产是位于英国伦敦的两座大楼River Tower及City Tower,这是富力2018年从万达手中收购的“伦敦ONE”项目(又被称为伦敦“九榆树一号”)。该物业建筑面积10.5万平方米,共提供437个私人住宅单位,City Tower提供57套经济型住宅,River Tower内设一家酒店。
2025年9月,长沙富力万达文华酒店以约5.14亿元被拍卖;11月,泉州富力万达文华酒店以3.31亿元底价成交;12月,郑州富力万达文华酒店以3.28亿元落槌。
2026年5月,富力地产拟以1.6亿元出售广州一公司33.34%股权,最终对价经退税调整后为2.83亿元,该公司主要资产为广州市天河区的天汇广场(IGC商场)、广州康莱德酒店及相关地下停车位。
然而,资产处置后富力地产的业绩并没有转好。2024年全年,富力营业额为177.01亿元,较2023年的362.39亿元下降51.15%;毛亏损8.24亿元;公司拥有人应占亏损177.1亿元。2025年,营业额进一步收缩至109.42亿元,同比减少38.19%,毛亏16.29亿元。交付面积从上年度交付的169.3万平方米降至106.5万平方米,同比下降37%。
2026年上半年,富力地产实现营业额约70.98亿元,同比增长23.12%。其中物业发展业务的营业额同比增加30%至人民币54.24亿元。该增幅乃基于期内交付销售物业55.34万平方米,较去年同期交付的46.096万平方米上升约20%。期内整体平均售价约为每平方米人民币9800元。
但是,报告期内富力地产的销售成本明显增长。据了解,该公司的销售成本主要指本集团物业发展活动直接产生的成本。销售成本的组成部分包括土地及建筑成本、资本化融资成本以及征税。于2026年上半年,集团的销售成本为人民币64.69亿元,较去年同期人民币45.06亿元增加44%。
另外,报告期内,富力地产投资物业租金收入同比增加约10%至人民币3.43亿元。不过该公司并未透露酒店营运收入,而是表示“保持稳定,大致与去年同期相若”。
从利润端看,截至2026年6月30日止六个月,富力地产录得净亏损人民币53.07亿元,而截至二零二五年六月三十日止期间则录得净亏损人民币40.82亿元。
对此,富力方面解释称,期内的净亏损主要归因于中国房地产行业持续低迷,削弱了买家信心,并导致物业发展的毛利率下降。此外,期内产生的融资成本增加亦加剧了净亏损的扩大。
富力地产方面坦言,虽然经历数个财务期间的显著下滑后,协议销售额趋于稳定固然令人鼓舞,惟所录得的规模及毛利率仍不足以抵销亏损、存货贬值、负融资成本及持续法律纠纷所造成的财务影响。相较于上半年,下半年通常能带来更大的贡献,但全年财务盈利将持续面临压力。
销售端的数据同样指向萎缩。2026年前10个月,富力总销售收入约105.8亿元,完成年度销售目标(186亿元)的56.88%。
市场对富力中心出售传闻的敏感,也和当下写字楼资产的交易、租赁行情直接相关。如果把近期传闻中提到的报价1.5万元/平方米放回珠江新城看,该价格处于偏低区间。同处珠江新城中轴西侧的富力盈信今年两次司法拍卖:41层12套打通办公用房,建筑面积约1907.6平方米,总价约2915.17万元,成交单价约1.75万元/平方米;37层3套办公,建筑面积共计446.35平方米,三套办公用房的成交单价分别约1.84万元/平方米、1.88万元/平方米、1.69万元/平方米(顺序为3708房、3707房、3709房)。
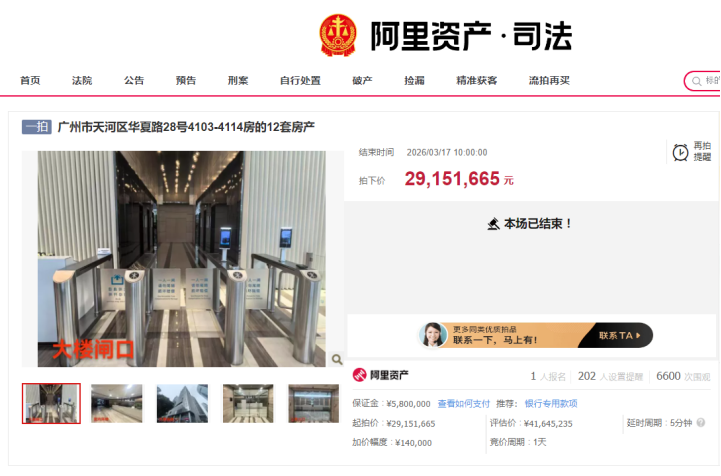
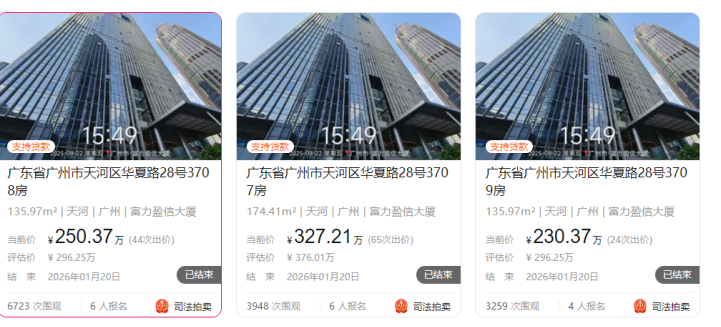
由此可见,上述两次被拍卖的富力盈信房产均价都高于网传报价的1.5万元/平方米,此外更值得一提的是,富力盈信的定位是甲级写字楼,而富力中心为超甲级。
不过,租赁市场基本面进一步放大了资产的处置压力。高力国际监测数据显示,珠江新城甲级写字楼租金自2026年初138元/平方米·月下滑至三季度131.4元/平方米·月,空置率由15.6%上升至18.1%,连续三个季度净吸纳为负。
需要注意的是,在声明中,富力地产强调,富力中心“权属及经营情况未发生变化,招商、运营、物业管理及客户服务工作一切正常”。但声明的措辞仅限于否认“整体打包出售”的意向或计划,并未涉及是否存在部分楼层或股权的处置安排。
柏文喜表示,富力这轮辟谣和资产处置的组合动作,把房企重组周期里“核心资产怎么排处置顺序”这道题答得很清楚——先卖非核心酒店回血、再卖次核心商办股权引战投、总部地标除非到了生死关头绝不整售。2017年那笔199亿的万达酒店收购,本质是“用高杠杆赌地产上行期能持续补贴运营”;当地产下行+酒店亏损+美元债违约三个齿轮同时咬合,重资产就从“战略资产”变成了“债权人的抵押物”。
张力“离场”,李思廉持续承压
随着公司债务案件持续落地,两位创始人的司法处境也截然不同。
张力,已于2023年12月辞任富力地产董事及行政总裁职务。但在辞职一年前,2022年12月12日晚间,富力地产就公司董事长张力因在中国宴请美国旧金山前公共事业部主管及为其提供酒店住宿而被指控涉嫌行贿发布声明。声明称,公司正针对错误指控采取法律行动。
2022年12月13日早间,富力地产就该事件做出部分说明。公告显示,公司知悉有媒体报导伦敦法院就于美国一宗有关Z&L Properties Inc.(由张力及其关联方拥有)的待决案件向公司董事张力授出保释。对此,富力地产澄清道,其并无就保释提供任何保证金、其于Z&L Properties Inc.并无权益及该案件将不会对公司的业务及营运有任何重大不利影响。
如今还在就职的李思廉,天眼查信息,截至2026年11月20日,李思廉有46条被限制高消费令,涉案总金额超过80亿元。而富力地产已有221条限制消费令,涉案总金额为74.16亿元,77条失信被执行人记录。
回到那则《严正声明》。辟谣本身是标准动作,但市场对富力中心出售传闻的敏感,根源在于富力当前可动用资产与到期债务之间的缺口,并未因一纸声明而缩小。
柏文喜认为,富力中心的命运,才是真正检验富力能否走出困局的最后一块试金石——只要它还没上货架,就说明重组还有回旋余地;一旦它真上货架,那才是“最后底牌”被翻开的时候。
两位创始人在三十多年前以信用为纽带搭建的合作架构,如今正承受着公司历史上最漫长的一次压力测试。