

调查报道/诱向财仔借贷代缴律师费 威逼隐瞒贷款 中介骗局 苦主申破产变陷新债务
- 字号
- 放大
- 标准
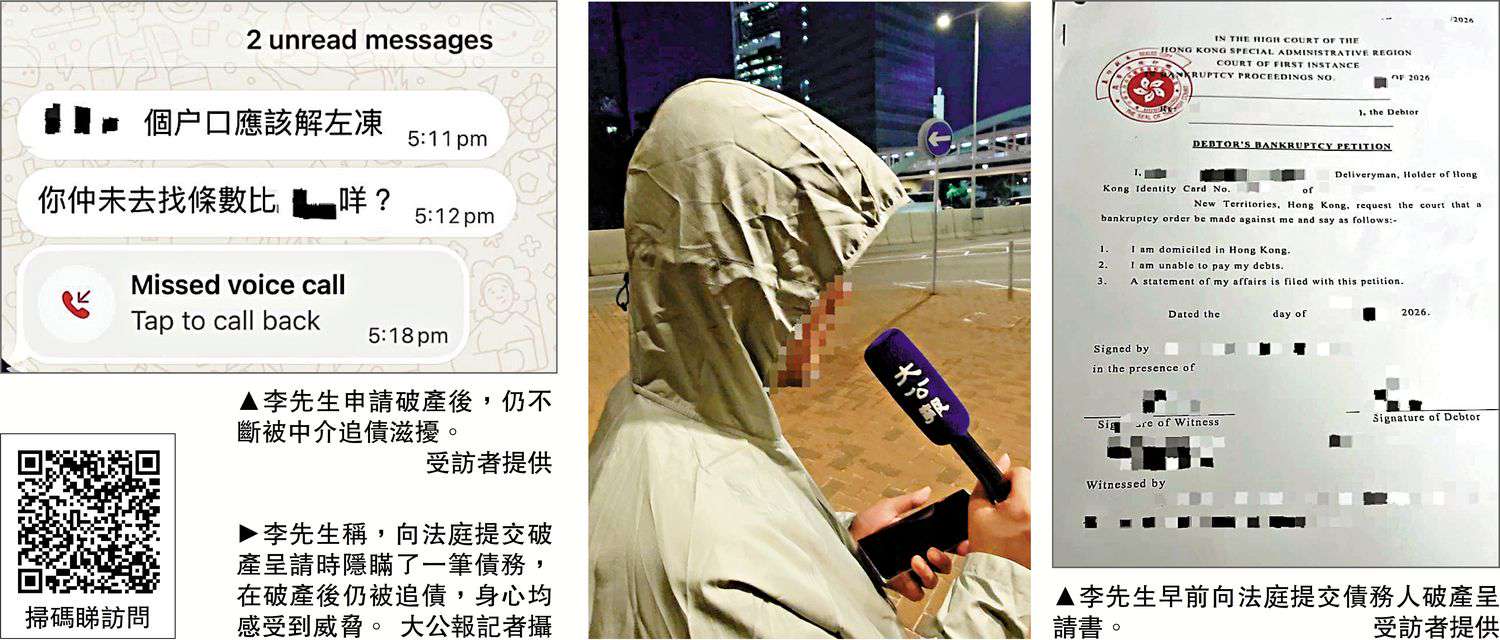
求助「清数」公司处理债务,一旦误信不良中介,随时堕入陷阱。负债逾40万元的市民李先生(化名)表示,今年8月在网上接触一间中介公司,获建议申请破产,并被指示向一间小型财务公司贷款约7万元缴付律师费,但签署文件后,却被威胁申请破产时须隐瞒该贷款。李先生在恐慌下未有呈报,现今深陷破产窘局之际,还需面对还债的困局。
香港执业大律师容海恩指出,如中介以威吓手段要求事主在破产时漏报债务,可能涉及刑事恐吓、勒索等违法问题;事主漏报债务亦可能需承担责任。立法会金融界议员陈振英指出,部分不良「清数」中介假借顾问名义规避登记制度,现行《放债人条例》对二线财务公司的规管存在盲点,暴露制度漏洞,导致隐形债务危机加剧。\大公报记者 姚棠(文、图、视频)
负债累累的李先生早前向《大公报》爆料,他在浏览Threads期间发现一间声称可协助还款的中介,遂向其求助。中介建议他委托律师申请破产,并声称有相熟律师楼协助处理,惟律师费需6.4万元。李先生无力支付,中介随即向他推介一间毋须查阅信贷纪录的二线放债公司,并向他声称破产后便无须偿还任何债务。
债务压力大慌不择路
「当时债务压力很大,什么都不理,只想快点找到出路。」李先生未有怀疑,随即向该公司申请贷款并获批,又因中介称会协助他将费用支付予律师楼,他便按指示将6.4万元(约6000元余数则为手续费及杂费)交予中介。
然而,接下来的遭遇令他措手不及。「中介要求我在申请破产时不要申报这笔贷款,否则我就要承担后果,他们说会派人搞我,要我自己慢慢想办法还钱。」李先生称自己无力偿还,中介又向他介绍另一间财务公司,让他再借钱还债,但他最终未再获批款。
李先生早前曾向警方报案,惟他与中介及财务公司签约时未有「一式两份」,手上没有任何证据,警方以未能提供证据、未真正受人滋扰为由而拒绝受理。后来,他在恐慌下选择隐瞒该笔债务,向破产管理署和法庭申请破产令,最近开始展开为期4年的破产期,但依然无法脱离债务苦海。「(破产令以外的债务)分10期还,每次超过7000元,他们说如果逾期,下次就要还9000元、10000元,我不知道可以做什么,平时都是送外卖。」
李先生因为无法还债,每日忧心忡忡,终于下定决心联络了破产主任,相约近日会面,希望能补充呈报该笔债务。他回想经历时亦提醒,市民若面临类似困境,应该先自行查阅政府信息或向专业人士了解破产程序,避免受骗。
中介毋须领牌监管难
容海恩指出,如中介以威吓手段要求事主在破产时漏报债务,即可能触犯刑事恐吓,从中取利则可构成勒索。她提醒,事主如漏报债务,本身可能触犯《破产条例》第129条「有欺诈行为的债务人」下的罪行,有可能由「受害者」身份转为「被追究」的身份,应立即保存证据并向破产管理署或其受托人主动补充披露。
陈振英指出,破产程序毋须经中介处理,市民可自行寻找有相关经验、可信度高的律师楼协助办理,如认为律师费用过高,可寻找多间律师楼作比对。他指出,「清数」中介只须向公司注册处登记,毋须领牌营运,部分更将自己包装成设有会计师、税务服务的专业机构,监管上存在漏洞。至于二线财务公司,由于不属香港金融管理局的管辖范畴,其日常营运及催收指引与传统银行存在差异,过往较易衍生出「踩界」的追收手法,容易演变成不良追收。