
资本为什么选择这座产业园——西安高新配套REITs背后的价值逻辑
- 字号
- 放大
- 标准
导语:资本市场评估产业园的标准正在发生变化。过去,产业园比拼的是土地、区位和物业规模;如今,更受关注的是运营效率、产业组织能力以及持续创造现金流的能力。平安西安高科产业园REIT提供了一个观察这一变化的样本。

2026年9月30日,平安西安高科产业园封闭式基础设施证券投资基金(简称“平安西安高科产业园REIT”)发布基金份额发售公告,已于2026年10月14日正式发售,采取战略配售、网下发售和公众发售相结合的方式。
2026年8月18日,深圳证券交易所网站的公募REITs信息平台显示,平安西安高科产业园公募REIT项目正式获得证监会注册批复。这意味着陕西实现公募REITs“零的突破”。
对于地方资本市场而言,这是一次突破;对于产业园行业而言,更值得关注的是另一件事,为什么是这座产业园?
近年来,公募REITs市场持续扩容,但产业园项目始终是审核最严格的资产类型之一。相比收费公路、仓储物流等拥有相对成熟收益模型的基础设施,产业园收益更多取决于招商能力、企业质量和运营水平,现金流稳定性更难预测,也更依赖长期经营。交易所的问询重点,很少停留在楼建得怎么样,而是不断追问租户是否稳定、出租率能否维持、未来现金流是否可靠。
这意味着,资本市场评估产业园的标准正在发生变化。
过去,产业园比拼的是土地、区位和物业规模;如今,更受关注的是运营效率、产业组织能力以及持续创造现金流的能力。平安西安高科产业园REIT提供了一个观察这一变化的样本。
现金流比楼宇更重要
REITs首先是一种现金流产品。
投资者购买基金份额,并不是购买一栋楼,而是购买未来持续分派的收益。因此,对产业园REITs而言,真正决定资产价值的,并不是楼宇本身,而是现金流能否长期保持稳定。
这一逻辑贯穿了整个审核过程。
根据公开披露的审核问询,深交所重点关注出租率是否稳定、租约是否存在集中到期风险、未来招商是否承压、区域竞争是否加剧、关联交易是否影响独立运营,以及现金流预测是否合理等问题。不同问题背后,都指向同一个判断,基金存续期间,这项资产能否持续产生稳定收益。
经营数据是最直接的回答。
公开资料显示,西安高新配套市场化产业园平均出租率已由2023年以前约74%提升至2025年的87%以上,2024年续租率达到98%。截至2026年3月底,本次入池资产可租赁面积约18.34万平方米,出租率为86.43%;近两年租金当期收缴率稳定在96%以上,期后收缴率接近100%。

相比出租率,租金收缴率更能反映资产质量。
出租率可以通过短期招商提升,但如果租户经营困难、租金无法及时收回,高出租率同样难以支撑稳定分派。连续多年保持接近100%的期后收缴率,则意味着园区租户整体经营状况较为稳定,现金流建立在企业真实经营基础之上,而不是短期招商带来的阶段性增长。
这些数字背后,是一套持续投入的运营体系。
近年来,西安高新配套持续完善园区公共服务,对停车系统、公共空间、运动设施等进行改造,优化商业配套,建设数字化服务平台,并常态化开展产业交流、企业服务和社区活动。
对于软件、人工智能、电子信息等知识密集型企业而言,决定是否续租的因素早已不只是租金。人才招聘是否便利、上下游企业是否集聚、研发合作是否顺畅、员工办公体验是否改善,同样影响企业决策。
这些看似与财务无关的投入,最终都会反映到经营指标上。企业满意度提高,续租率随之提升;续租率提高,意味着招商成本下降、空置周期缩短,现金流也因此更加稳定。
基金产品的制度设计,则进一步将运营能力与投资者利益绑定。
根据基金申报材料,外部运营管理机构除基础管理费外,还设置了与运营净收益挂钩的浮动管理费;经营业绩未达到目标时,相应扣减基础管理费。原始权益人同时承诺,在基金上市后的若干年度实施收益分配豁免安排,当项目实际收益低于预测水平时,优先保障公众投资者收益。
这一安排意味着,运营方不仅分享收益,也需要承担经营结果。对于资本市场而言,这比任何宣传都更能说明对资产长期运营的信心。
过去几年,随着公募REITs市场逐渐成熟,投资者关注的重点也发生了变化。从最初关注产品能否发行,到如今更加关注租户质量、运营能力和现金流稳定性,产业园资产的竞争重点,已经从物业本身转向运营能力。
从招商到产业运营
现金流反映的是今天,招商决定的是未来。
对于产业园而言,一次招商可以提高出租率,但决定现金流能否持续增长的,是企业能否留下来、持续扩张,并吸引更多同类型企业集聚。
过去很长一段时间,产业园招商主要依赖土地、税收和租金优惠,比拼的是成本优势。随着人工智能、集成电路、高端软件等产业快速发展,企业越来越看重产业链协同、创新资源和资本支持,产业园之间的竞争也逐渐从成本竞争转向生态竞争。
在这一背景下,西安高新配套探索形成了“园区+基金+数据”PFD模式。
园区提供产业空间,基金提供资本支持,数据平台连接企业、产业链和创新资源,为招商和运营提供支撑。三者结合,使运营方承担的不再只是物业管理,而是产业组织者的角色。
这种变化首先体现在企业关系上。
传统产业园完成招商后,园区与企业更多停留在租赁关系。PFD模式下,运营方持续参与融资对接、产业协同、资源链接和企业服务,把企业成长与园区运营结合起来。企业发展带来扩租需求,扩租促进产业集聚,产业集聚又吸引更多上下游企业进入园区,形成持续循环。
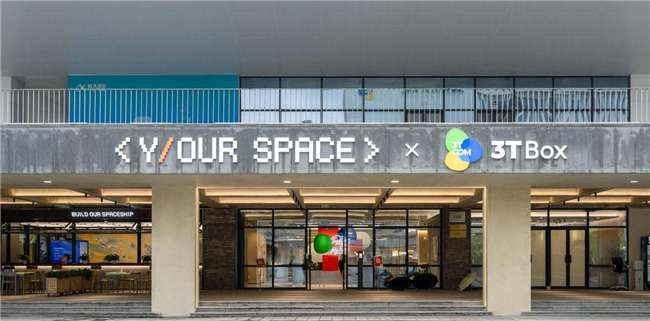
这一模式已经反映在经营数据中。
公开资料显示,2024年以来,阿里巴巴、中科创达等企业持续扩租,累计扩租面积超过5万平方米;蚂蚁集团、龙旗科技、数字怪兽等重点企业陆续入驻。产业园整体招商承压的背景下,头部企业继续扩大投入,更能说明吸引它们的已不仅是租金,而是产业生态。
从租户结构看,本次入池资产的软件及电子信息企业占据主体,头部客户租赁面积占比超过一半,租约期限分布相对均衡。同时,园区建立了提前续租评估、重点客户动态跟踪、意向客户储备等机制,降低集中退租和长期空置风险。
相比提高出租率,这种运营方式更关注企业生命周期。
公开资料显示,目前园区约七成企业仍处于研发阶段。针对科技企业研发成功后生产环节容易外迁的问题,西安高新配套开始提前布局生产型产业空间,推动总部、研发、生产协同布局,希望将企业发展的不同阶段留在同一区域。
对于产业园而言,企业生命周期越长,产业链越完整,租赁需求越稳定,现金流韧性也越强。
这也是产业园最难复制的竞争力。
办公楼可以建设,硬件可以更新,但产业研究、招商体系、企业资源、资本服务和运营团队,都需要长期积累。公开资料显示,西安高新配套运营产业园已超过十年,累计管理面积近170万平方米,服务科技企业近400家,在产业招商、企业服务、资本对接和园区运营等方面形成了较为完整的运营体系。
对于资本市场而言,真正难以复制的不是楼宇,而是这种持续组织产业、服务企业成长的能力。随着公募REITs市场不断成熟,产业园资产的竞争重点也正在从物业竞争转向运营竞争。
产业决定资产价值
产业园REITs的价值,最终取决于产业,而不是物业。
普通写字楼的租金主要受区位、供需和房地产市场影响;产业园则更多取决于产业是否持续集聚、企业是否持续成长,以及运营机构能否将产业优势稳定转化为现金流。
本次入池资产位于西安高新区软件新城核心区域。经过二十余年发展,这里已成为西北地区软件和电子信息产业的重要集聚区。华为、阿里巴巴、美光、三星、施耐德等世界500强企业相继布局,科大讯飞、中科创达等产业龙头持续集聚。公开资料显示,西安高新区已形成光电子信息、汽车、新一代信息技术等产业集群,拥有国家级高新技术企业5600余家、国家级创新平台56家。

成熟产业集群形成后,企业与园区之间建立的不只是租赁关系,更是产业联系。
对于科技企业而言,一次搬迁意味着研发团队、核心人才、供应链协同以及创新资源网络的重新调整,其成本往往高于租金差异。因此,当企业深度融入一个产业集群后,是否留下来,首先考虑的是产业链是否完整、人才是否充足、合作资源是否集中,而不是租金高低。产业生态形成的黏性,也成为产业园最重要的竞争壁垒。
这种壁垒同样来自资产本身的稀缺性。
根据基金申报材料,本次入池资产属于产业用地,土地使用权转让时政府依法享有优先收购权。交易所审核过程中,也专门要求披露这一制度安排对基金存续期间资产处置的影响。
产业用地、产业规划和长期运营共同决定了成熟产业园难以复制。一座产业园可以建设,一套成熟产业生态却需要多年培育。产业导入、企业成长和运营体系相互作用,构成了资产长期价值的重要来源。
产业方向,则决定了资产未来的发展空间。
当前,新一代信息技术、人工智能、集成电路等战略性新兴产业持续发展,本次入池资产覆盖的软件与信息技术服务、人工智能、大数据、云计算等领域,与区域产业发展方向高度契合。对于这些企业而言,产业园已经不仅是办公空间,更是研发协同、创新交流和产业配套的重要基础设施。
因此,产业园REITs的经营表现,与传统商办物业存在明显差异。
写字楼更多受房地产市场波动影响,产业园则更多取决于产业竞争力、区域创新能力和运营能力。当产业持续升级、创新资源不断集聚时,优质产业园往往能够保持较高出租率和稳定现金流;产业竞争优势减弱,资产同样会承受经营压力。决定产业园价值的,不是物业本身,而是产业与运营共同形成的长期竞争力。
对于保险资金、养老金、银行理财等长期资金而言,这类资产的吸引力正在于此。建立在产业成长基础上的现金流,为长期资金提供了区别于传统商办物业的配置选择。
与此同时,REITs也打通了产业园发展的资金循环。成熟资产完成证券化后,沉淀在物业中的资金重新投入产业空间建设、企业服务和产业培育,形成“建设—运营—证券化—再投资”的闭环,提高存量资产运营效率。
对于陕西首单产业园REITs而言,其意义不仅在于实现了公募REITs“零的突破”,更在于验证了一种新的产业园价值逻辑。
资本市场认可的,不再只是优质物业,而是能够持续组织产业资源、提升企业成长质量,并将产业优势稳定转化为现金流的专业运营能力。