
一张51.79亿罚单落地,携程二季度营收157亿、净亏24亿
- 字号
- 放大
- 标准
一张51.79亿元的反垄断罚单,让携程交出了一份少见的亏损季报。
9月15日,携程发布2026年第二季度财报:净营业收入157亿元,同比增长6%;但去年同期还赚了49亿元的携程,今年二季度却录得24亿元净亏损。

携程集团2026年第二季度及上半年官方财报
短短一年之间,单季利润出现超过70亿元的落差。这是携程近年来少见的一次季度账面亏损。
拖累携程转亏的最直接因素,是今年7月落地的反垄断处罚;而罚单之外,携程最赚钱的国内酒店生意也正在经历一次规则重写。
二季度,公司住宿预订收入同比增长6%,相比一季度17%的增速明显放缓;交通票务收入则由一季度同比增长12%,转为二季度下降1%。与此同时,反垄断整改正迫使携程重新调整酒店分级、流量分配和平台变现机制。
一边是国内业务重新调整平台、酒店与消费者之间的利益关系,一边是海外业务继续高速扩张。携程已经进入一个比“恢复旅游需求”更复杂的阶段。
一张51.79亿元罚单
把携程拉进亏损
携程二季度由盈转亏,最直接的原因并非主业突然失速,而是一笔巨额反垄断罚单集中计入当期损益。
今年7月25日,国家市场监督管理总局公布携程垄断案行政处罚决定。监管部门认定,自2020年以来,携程滥用其在中国境内在线酒店预订平台服务市场的支配地位,实施限定交易以及附加不合理交易条件等行为。

截图自市场监管总局:携程垄断案处罚通报
处罚主要分为两部分:没收违法所得16.58亿元,并按照携程2025年中国境内销售额469.58亿元的7.5%处以35.21亿元罚款,罚没金额合计达到51.79亿元。
此外,携程还被要求全额退还此前强制扣除酒店经营者的订单储备金1.22亿元。

国家市场监管总局行政处罚决定书页面
携程随后回应称,诚恳接受行政处罚决定,并将依法依规采取整改措施。

截图自携程关于行政处罚的官方回应
这笔处罚随后完整地反映到了二季度财务报表中。
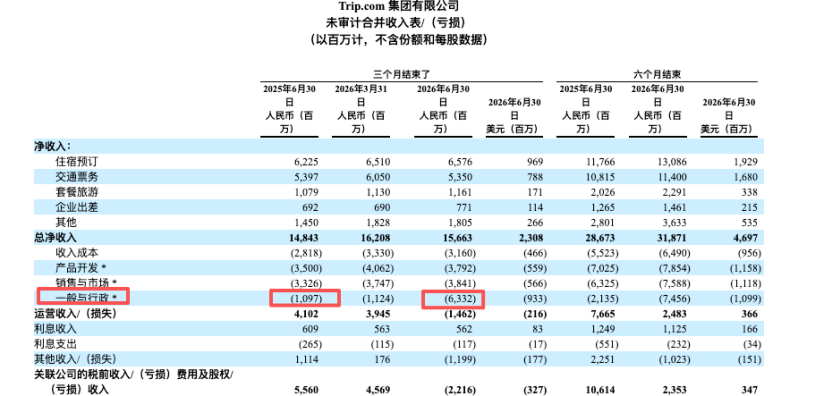
财报显示,携程二季度一般及行政费用由上年同期约11亿元激增至63亿元,同比增长477%。其中,公司确认反垄断处罚费用约51.8亿元。
携程集团2026年第二季度及上半年官方财报
最终,携程二季度净亏损约24亿元,归母净亏损约25亿元。作为对比,去年同期归母净利润约48亿元。
携程披露,不考虑反垄断处罚影响,二季度归母净利润约27亿元;进一步剔除股权激励、投资公允价值变动等因素后,Non-GAAP归母净利润约48亿元,同比下降约4%。
截至6月底,公司现金及现金等价物、受限制现金、短期投资以及部分定期存款和理财产品合计达到1005亿元。
换句话说,51.79亿元的罚单足以改写一个季度的利润表,却暂时不足以动摇携程的现金基础。
住宿增速降至6%、交通票务转负
携程国内生意慢下来了
真正值得警惕的数字,其实藏在主营业务里。
2026年第一季度,携程净营业收入达到162亿元,同比增长17%;到了二季度,收入增速迅速收窄至6%。
其中,携程最重要的住宿预订业务表现尤其明显。
一季度,住宿预订收入65亿元,同比增长17%;到了二季度,住宿预订收入约66亿元,同比仅增长6%。虽然绝对收入仍在增加,但同比增速下降了11个百分点。
交通票务则从一季度的61亿元、同比增长12%,变为二季度约54亿元、同比下降1%。
旅游度假和商旅管理仍保持增长,分别同比增长8%和11%,但规模明显小于酒店和交通两项核心业务。

携程集团2026年第二季度及上半年官方财报
携程将部分压力归因于能源价格走高、地缘政治波动及相应运营调整。
但市场更关心的,是反垄断处罚之后,携程酒店业务究竟还能以什么样的方式赚钱。
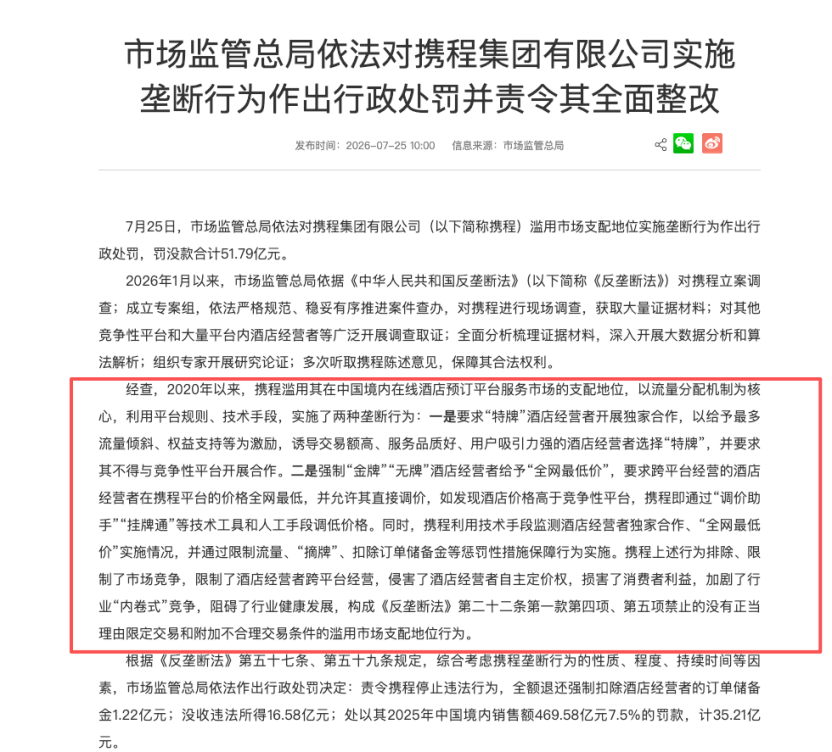
市场监管总局的处罚决定显示,此前携程一方面通过所谓“特牌”体系,引导部分交易额高、服务品质较好的酒店进行独家合作;另一方面要求“金牌”“无牌”等酒店给予“全网最低价”。
市场监管总局处罚决定及案件事实
监管部门还指出,当发现携程平台酒店价格高于其他平台时,携程可通过“调价助手”“挂牌通”等工具及人工手段调整价格,并利用流量限制、“摘牌”、扣除订单储备金等方式保证相关规则执行。
这意味着,处罚并不只影响51.79亿元现金和利润,更触及携程酒店业务中最核心的流量分配、价格控制以及商家合作体系。
“全网最低价”被叫停
高盛、摩根大通双双下调目标价
携程已经开始调整。
在二季度业绩会上,管理层明确表示,作为整改措施,公司正在停止原有的部分分销层级机制,并将合作商户转入新的多层次合作框架,同时调整酒店排序与推荐机制。
新的推荐逻辑将更多考虑消费者评价、服务质量、信息完整度、产品竞争力以及历史转化率等因素。
携程CFO王肖璠在业绩会上也承认,随着酒店合作伙伴向新的经营模式切换,国内业务短期内可能出现波动。
资本市场显然已经开始给这场调整重新定价。
高盛在最新报告中将携程H股目标价由545港元下调至536港元,但仍维持“买入”评级。高盛认为,新酒店分级制度造成的影响暂时没有市场此前担忧的严重,不过其估算酒店有效抽成率同比或下降约0.2至0.3个百分点。
高盛同时预计,携程三季度集团收入同比增速约为1%至6%,Trip.com国际平台仍可能实现40%至50%的增长。
摩根大通的判断则更为谨慎。
该行将携程H股目标价由560港元下调至490港元,并分别下调2026年、2027年经调整每股盈利预测4%和13%。摩根大通认为,国内酒店变现率调整持续的时间可能比此前预计更长,影响可能延续到今年第四季度甚至2027年第一季度。
不过,摩根大通同样认为,目前并未观察到明显的市场份额向美团或抖音大规模转移。
这也是携程接下来最现实的难题:酒店仍然可以继续增长,但如果商户获得更大的定价和经营自主权,平台依靠流量和佣金实现高效率变现的空间可能出现变化。
与此同时,携程在国际市场的表现仍存在不确定性。尽管携程创始人梁建章曾在2019年携程20周年庆典上提出“五年内成为全球最大国际旅游企业”的目标,但此后携程国际业务的收入增速呈放缓态势。
从季度走势看,2024年第一季度,携程旗下国际OTA平台 Trip.com 的收入增速约为80%,第二季度放缓至约70%;到了2026年第二季度,该平台收入同比增速维持在50%以上。

携程集团2026年第二季度及上半年官方财报
面对这一现实,梁建章在2024年环球旅讯峰会上的表态已有所调整。
他坦言“全球第一会难很多,主要是欧美市场”,同时强调“在亚洲我们进展比较顺利,现在很多指标实际上已经做到亚洲领先”,并表示“想在不远的将来也能够去尝试”突破欧美市场。
从1.5万元机票退票到510万元太空游
消费者端的信任成本也在上升
相比财务报表上的调整,携程近期另一重压力来自不断出现的消费者话题。
今年7月,一名消费者购买价值约1.5万元的北京至纽约国际机票,在起飞前三天申请退票后,最初仅收到432元退款,引发广泛讨论。
携程随后发布情况说明称,机票订单价格为15159元,平台此前已根据航司规定提示“仅部分税费可退”。后经进一步核实,消费者情况符合携程“六重服务保障”中的特殊退订条件,平台最终补偿14727元。
携程还表示,将升级退票风险提示:当可退款金额低于机票款20%时,通过弹窗进行二次提醒。
再往前,今年5月,媒体还曾报道一名消费者参加携程与东航相关“金银卡挑战赛”,花费7000余元完成8段飞行后,因名单提交遗漏未能按期获得相应会员权益。彼时携程客服回应称正在进一步处理。
不久前,携程又因为一张510万元的“太空船票”登上热搜。
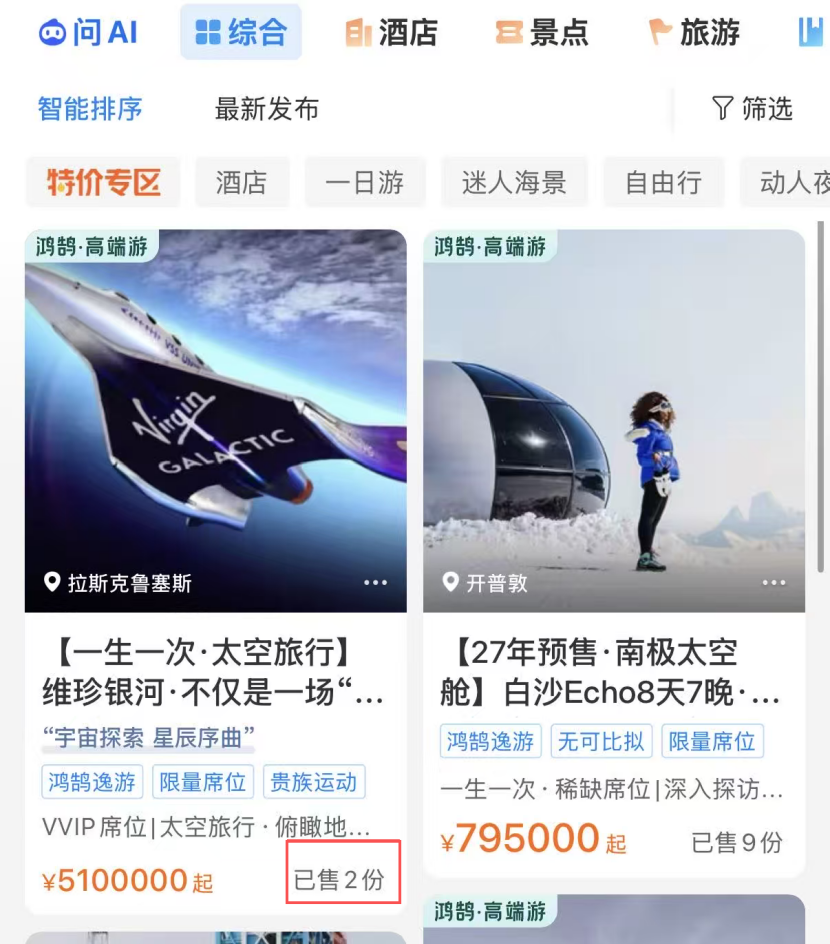
2027年维珍银河太空旅行产品在携程上架后,页面一度显示售出681份,后来再检索该产品已经变为2份,引发外界对于销量口径的讨论。
截图自携程旅行APP
对此,携程客服解释,681是维珍银河全球售卖订单总数,而页面后续显示的2人,是携程鸿鹄已经接收的预订。该产品预订需要支付15万美元订金,如果消费者单方面取消,订金不退。
罚单可以一次性计提
携程的“赚钱方式”却要重新证明
从基本盘看,携程远没有到失速的时候。
二季度收入仍在增长,Non-GAAP利润仍接近48亿元,账上拥有超过千亿元的现金及投资资产。
但过去几年支撑携程高利润率的一些国内平台能力,正在被重新定义。
51.79亿元罚单是一次性成本,但罚单背后的规则变化并不是一次性的。
当“全网最低价”、独家合作、流量倾斜等手段被重新划定边界后,携程需要证明一件更难的事情:即使给予酒店更多定价权和经营自主权,平台仍然能够依靠服务、技术、用户规模和交易效率留住商户与消费者。
国际化可以给携程新的增长空间,AI也可以提高搜索和转化效率,但对于一家旅游平台而言,真正长期的护城河仍然建立在信任上。
二季度这份财报真正留下的悬念因此不是“亏掉的24亿元什么时候赚回来”,而是监管整改之后,携程还能不能建立一套同样高效、却更透明的增长模式。
这或许比一次季度亏损,更决定携程下一阶段的估值。